公式発表楽待 RAKUMACHI
日中関係に雪解けの兆し、対中投資減少に危機感を強める中国側の「リアリズム」と日本企業の動向
日中関係の冷え込みが続くなか、中国側が対日外交方針を「リアリズム」へと転換しつつある兆しが指摘されています。キヤノングローバル戦略研究所の峯村健司氏、東京財団政策研究所の柯隆氏、神田外語大学の興梠一郎氏の3名が、楽待チャンネルの対談でこの動向を分析しました。背景には、日本からの直接投資の激減と企業の撤退に対する中国側の強い危機感があります。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
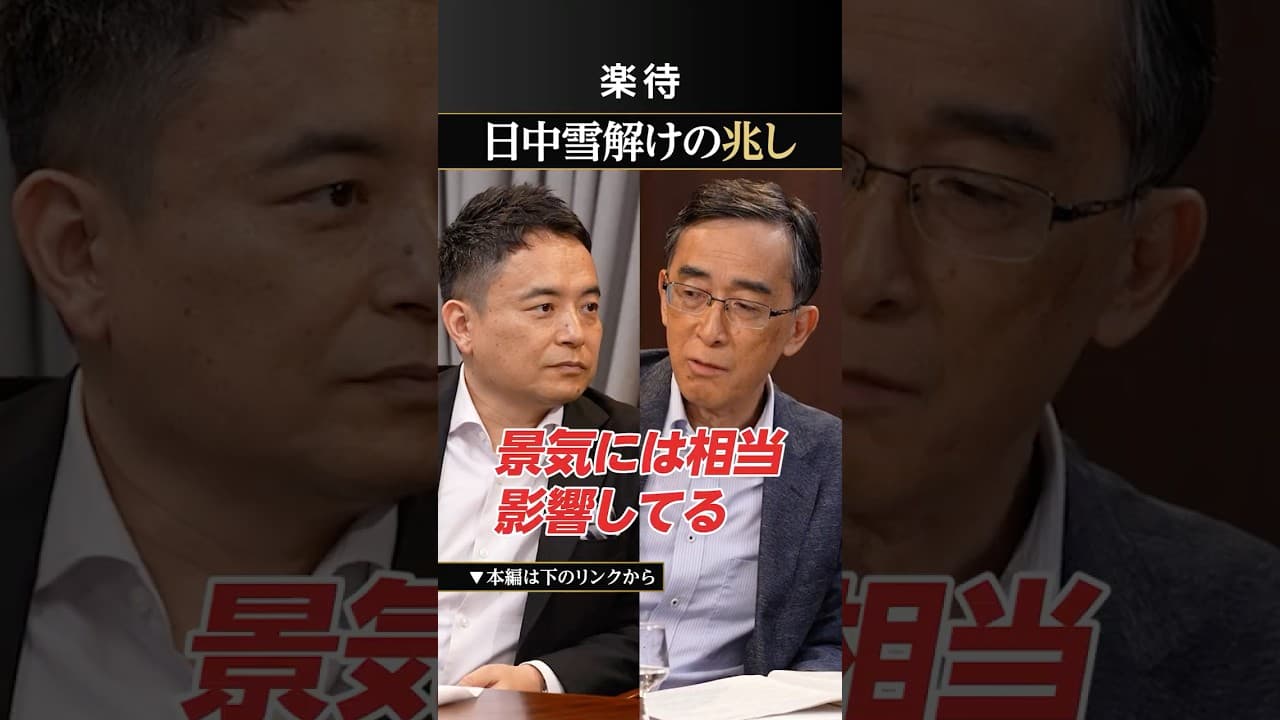
元動画: 【日中関係に危機感】"このままじゃやばい"と中国が方針転換か
3秒でわかる要点
- 1高市早苗氏の靖国神社参拝見送りが、中国側にとって日中関係の雪解けを模索する大きなきっかけとなったと指摘
- 2対中投資は新規案件の減少にとどまらず、日本企業の撤退・縮小が相次ぎ、中国景気に深刻な影響を与えている
- 3中国共産党中連部が日本の超党派議員を強く歓迎し招待した背景には、経済的危機感に伴うリアリズムがある
この動画で語られていること
本動画は、楽待チャンネルにおいて、日中関係および中国経済の専門家である峯村健司氏(キヤノングローバル戦略研究所主任研究員)、柯隆氏(東京財団政策研究所主席研究員)、興梠一郎氏(神田外語大学教授)の3名が、緊迫する日中関係の現状と今後の見通しについて徹底討論した内容の切り抜きです。議論の焦点は、冷え込みが続く日中関係に「雪解け」の兆しが見えるかどうか、そしてその背景にある中国側の思惑にあります。
具体的には、自民党総裁選を巡る政治状況のなかで、高市早苗氏が靖国神社の参拝を見送ったことが外交上どのような意味を持ったのかを論じています。さらに、日本からの対中直接投資の激減や企業の撤退が中国国内の景気に与えている深刻な打撃と、それに対する中国共産党の危機感について、一次情報を交えながら鋭く分析しています。マクロ経済や地政学的リスクに関心を持つ日本の投資家に向けて、隣国の実態を伝える解説となっています。
解説された論点の詳細
本動画では、特定の不動産物件ではなく、日中間の外交・経済における極めて重要な4つの論点が提示されています。映像内のテロップや専門家たちの発言から、その詳細を以下のように整理できます。
論点1:靖国神社参拝見送りと外交的影響
興梠一郎氏は、日中関係に仮に雪解けの可能性が少しでもあるとすれば、そのきっかけは「高市さんが靖国に行かなかったこと」が非常に大きいと述べています。これに対し峯村健司氏も同意し、「逆に靖国参拝してたら、それを口実にまたバーっといろいろやってきたと思います」と指摘しています。
(編集部注:高市早苗氏は保守派の政治家として知られ、靖国神社参拝の動向が中国政府から常に注視されてきました。総裁選などの重要な政治局面において参拝を見送ったことが、中国側に対して外交的な摩擦を避けるシグナルとして機能したという見立てです。もし参拝が強行されていれば、中国側はそれを口実に日本に対する経済的・外交的な対抗措置を講じていた可能性が高いと専門家は分析しています。)
論点2:対中直接投資の減少と日本企業の撤退
柯隆氏は、日本から中国への投資が著しく減少している現状を指摘しています。「対中投資減ってますよ。現状維持でいいとこで現状維持で。景気には相当影響してる」と言及し、投資の冷え込みが中国国内の経済に直接的な打撃を与えていることを明らかにしました。さらに興梠氏は、単に「新規の投資が減っているだけではない」と強調します。「出ている(撤退している)んですよ」と述べ、日本企業が中国市場から資金や拠点を引き揚げる「脱中国」の動きが加速している実態を明らかにしました。
論点3:中国共産党による超党派議員の招待
峯村氏は、中国側の具体的なアプローチの変化として、日本の超党派議員連盟に対する中国側の対応を挙げています。「今回、超党派の人たちもですね、強く歓迎すると言われているらしい」と述べ、その招待の主体が「中連部(中国共産党中央対外連絡部)」であることを明かしました。
(編集部注:中連部は中国共産党が諸外国の政党や政治家との交流を担う重要機関です。政府間外交が停滞するなかで、中連部が主導して日本の国会議員を異例の「強い歓迎」で招き入れた事実は、中国側が日本との対話窓口を維持しようとしている姿勢の表れと解釈できます。)
論点4:中国側のリアリズムへの転換
柯隆氏は、中国側の心理的変化について「おそらくこれまずいと。このまま本当に日中続けてたらやばいってようやく気づいた」と分析しています。また峯村氏は、中国側が日本の政治状況を冷徹に見極めていると指摘します。「高市政権は短期で終わると思ってたら全然終わらないじゃないか、結構そういうところがリアリストだから」と述べ、中国政府が感傷やイデオロギーではなく、実利的な「リアリズム(現実主義)」に基づいて、日本との正面衝突の対立を避け、対話による関係改善へと舵を切り始めている見立てを示しました。
動画で示された数字
本動画は短い対談の一部を切り取ったものであるため、詳細な統計数値や財務データは直接提示されていません。しかし、専門家たちの発言の前提となるマクロ経済の数字について、以下の表のように整理することができます。
| 項目 |
動画内での指摘内容 |
編集部による補足情報 |
| 対中直接投資(FDI)の動向 |
新規投資が激減し、現状維持が限界である。 |
(編集部注:中国商務省の発表によると、2023年以降の外資による直接投資額は前年比で大幅な減少が続いており、日本企業の投資意欲も減退しています。) |
| 日本企業の進出状況 |
新規投資の抑制だけでなく、中国市場からの撤退・縮小(「出ている」)が進行中。 |
(編集部注:ジェトロのアンケート等では、中国における事業を「縮小」または「第三国へ移転」と答える企業の割合が増加傾向にあります。) |
| 中国の景気への影響 |
投資減少が中国の「景気には相当影響している」と指摘。 |
(編集部注:不動産市場の低迷や地方政府の債務問題と相まって、外資流出がデフレ圧力を強めています。) |
市場環境と相場観
動画内で語られた市場環境は、中国における投資マインドの劇的な冷え込みと、それに伴う中国国内の深刻な景気後退です。柯隆氏が「現状維持でいいとこ」と表現したように、かつて「世界の工場」であり「巨大な消費市場」として日本企業がこぞって投資した中国市場の魅力は、急速に薄れています。
(編集部注:この対談が行われた時期の背景として、中国国内では恒大集団や碧桂園といった大手不動産開発企業の経営危機を契機とする、深刻な不動産不況が続いています。中国の家計資産の約7割は不動産が占めると言われており、不動産価格の下落は個人消費の冷え込みに直結しています。これに加えて、米国による対中輸出規制や地政学的緊張の高まりが、外資系企業の投資リスクを増大させています。)
日本企業の相場観としても、もはや中国への追加投資は極めて慎重に行うべきだという認識が定着しつつあります。興梠氏が指摘した「日本企業が中国から出ている(撤退している)」という事実は、一時的なトレンドではなく、構造的なシフトであることを示唆しています。外資の流出は、中国の雇用環境を悪化させ、若年層の失業率高騰を招くなど、実体経済に深刻なスパイラルをもたらしています。中国政府が「このままではやばい」と危機感を抱くのは、こうした実体経済の崩壊が共産党政権の安定を揺るがしかねないという、極めて現実的な計算があるためです。
制度・税制・ローンの前提
本動画で直接的な税制や住宅ローンの解説はありませんが、日本企業が中国への投資を決定、あるいは撤退する際の判断基準となる「制度的枠組み」について解説します。
一般論として、外資系企業が中国に進出・投資するにあたっては、中国独自の法制度や規制が大きなハードルとなります。特に近年、日本企業の投資意欲を著しく減退させた要因として、2023年7月に施行された改正「反スパイ法(反間諜法)」が挙げられます。
(編集部注:この法律は「国家の安全と利益に関わる文書やデータ」の提供を禁じていますが、何が違反に当たるかの定義が極めて曖昧です。実際に日系企業の駐在員が拘束される事案が発生したことで、日本企業の経営陣にとって中国でのビジネス継続は「従業員の安全確保」という重大なリスク管理の問題へと発展しました。)
また、資金の海外送金規制(外貨管理局による規制)も大きな問題です。中国で得た利益を日本国内に還流(配当や送金)させる際の手続きは極めて厳格であり、一度中国国内に入れた資金を回収することの難しさ(流動性リスク)が、新規投資を躊躇させる制度的な要因となっています。これらの法制度は、個別の政治状況や当局の判断によって運用の厳しさが変わるため、投資家にとっては予測困難なカントリーリスクとして認識されています。
見落としてはいけないリスク
日中関係の「雪解けの兆し」という前向きな言葉の裏には、投資家が見落としてはならない極めて重大なリスクが潜んでいます。取材班の見立てでは、以下の3つのリスクを常に念頭に置く必要があります。
1. 政治主導の「一時的な妥協」にすぎないリスク
中国側が超党派議員を歓迎し、対話の姿勢を示しているのは、自国の経済困窮を打開するための「戦術的な一時退却」にすぎない可能性があります。中国共産党の根本的な統治方針や、台湾問題を巡る核心的利益が変わったわけではありません。経済が一時的に持ち直せば、再び強硬な対外姿勢や外資規制を強めるリスクがあり、目先の融和姿勢を真に受けて投資を再開するのは極めて危険です。
2. 中国経済の構造的デフレと資産デフレのリスク
中国の景気悪化は、単なる循環的な不況ではなく、生産年齢人口の減少と不動産バブルの崩壊に伴う「構造的なデフレ」に突入している可能性が高いとされています。かつての日本が経験した「失われた30年」と同様、あるいはそれ以上の深刻な資産デフレが進行しており、中国市場の成長性を前提とした投資モデルはもはや崩壊しています。
3. 国内不動産市場への波及リスク(編集部補足)
日本の不動産投資家にとって重要なのは、中国国内の資産デフレが「日本の不動産市場に与える影響」です。これまで東京や大阪の都心部タワーマンションなどを積極的に購入してきた中国人個人投資家が、中国国内の本業や不動産投資で損失を抱えることにより、日本の資産を現金化するために一斉に売りに出すリスク(投げ売りリスク)が懸念されます。また、中国からの資金調達が困難になることで、日本の不動産市場における買い手としての存在感が急減し、都心部マンションの価格相場に下落圧力がかかる可能性は否定できません。
この話が当てはまる人・当てはまらない人
本動画で展開されたマクロ経済および地政学リスクの議論は、投資家の属性や目的によって、その重要性が大きく異なります。
当てはまる人
- グローバルな資産配分を行う個人・法人投資家
ポートフォリオの一部に中国関連株や外貨資産を組み込んでいる場合、中国の政治・経済方針の転換はアセットアロケーションの再考を迫る重要な情報です。
- 都心部の区分マンションや一棟ビルを保有する不動産投資家
中国人投資家の動向は都心部の不動産価格に直結するため、日中関係の緊張緩和や中国国内の景気動向は、自身の出口戦略(売却時期の決定)に大きな影響を与えます。
- 中国ビジネスを展開する企業経営者
現地駐在員の安全確保や、今後の投資回収・撤退のスケジュールを立てる上で、中国側のリアリズムへの移行という分析は貴重な判断材料となります。
当てはまらない人
- 日本国内の地方都市で、実需向けの中古戸建てやアパート経営を行う投資家
地元の賃貸需要はドメスティックな要因(地域の人口動態、雇用、地元の大学や工場の有無)によって決定されるため、日中の外交問題や外資流出の影響を直接受けることはほぼありません。
- 短期的なキャピタルゲインではなく、長期の安定したインカムゲインのみを目的とする堅実な投資家
マクロな政治リスクに一喜一憂するよりも、個別の物件力や管理状態、入居者対応に注力すべきであり、今回の議論はノイズとなる可能性があります。
まとめ
本動画では、中国側が深刻な対中投資の減少と景気悪化に直面し、日本に対して「リアリズム」に基づく外交方針の転換を模索し始めている実態が語られました。しかし、この雪解けの兆しは一時的な経済的要請によるものである可能性が高く、構造的な地政学リスクや法制度の不確実性が解消されたわけではありません。投資家の皆様におかれましては、目先の政治的融和の報道に惑わされることなく、中国国内の不動産不況の推移や外資流出の実態数値を客観的に注視し、自身の投資ポートフォリオにおけるリスク許容度を慎重に再評価することをお勧めいたします。
動画のタイムテーブル
- 0:00日中関係の雪解けの可能性と高市氏の靖国参拝見送りについて興梠氏が言及
- 0:08靖国参拝が行われていた場合の中国側の想定される反応を峯村氏が指摘
- 0:12対中投資の減少と現状維持が中国景気に与える深刻な影響を柯隆氏が解説
- 0:17新規投資の減少だけでなく日本企業の撤退が進んでいる実態を興梠氏が説明
- 0:22中国共産党中連部が日本の超党派議員を強く歓迎し招待している背景を峯村氏が紹介
- 0:29中国側が日中関係の現状維持に強い危機感を抱き始めた背景を柯隆氏が分析
- 0:34高市氏を巡る政治状況と中国側のリアリスト的な外交方針への転換を峯村氏が解説
無料・1分で完了
あなたの条件で、収益物件の実際の利回りを調べる
記事で扱った数字はあくまで一例です。エリア・予算・自己資金を入れると、いま出回っている物件の実データで試算できます。登録は無料で、しつこい営業もありません。
無料で物件データを見る→提供: 楽待(国内最大級の収益物件サイト)
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の不動産の購入・売却・投資を勧誘するものではありません。投資判断は必ずご自身の責任で、最新の一次情報と専門家への相談のうえ行ってください。価格・金利・制度は変動します。元動画を見る(解析モデル: gemini-3.5-flash)