公式発表楽待 RAKUMACHI
政府・日銀が為替介入を再開か、1ドル159円50銭の損益分岐点と市場の影響を専門家3氏が解説
楽待は2026年7月31日、前日夜に実施されたとみられる政府・日銀による為替介入に関する緊急解説動画を公開しました。マネックス証券の吉田恒氏、ニッセイ基礎研究所の矢嶋康次氏、智剣・Oskarグループの大川智宏氏の専門家3氏が出演し、ドル売り円買い介入の足元の背景、投機筋の損益分岐点、日米関係の協力体制、株式市場への波及効果について多角的な分析を提示しています。
AI解析: gemini-3.6-flash
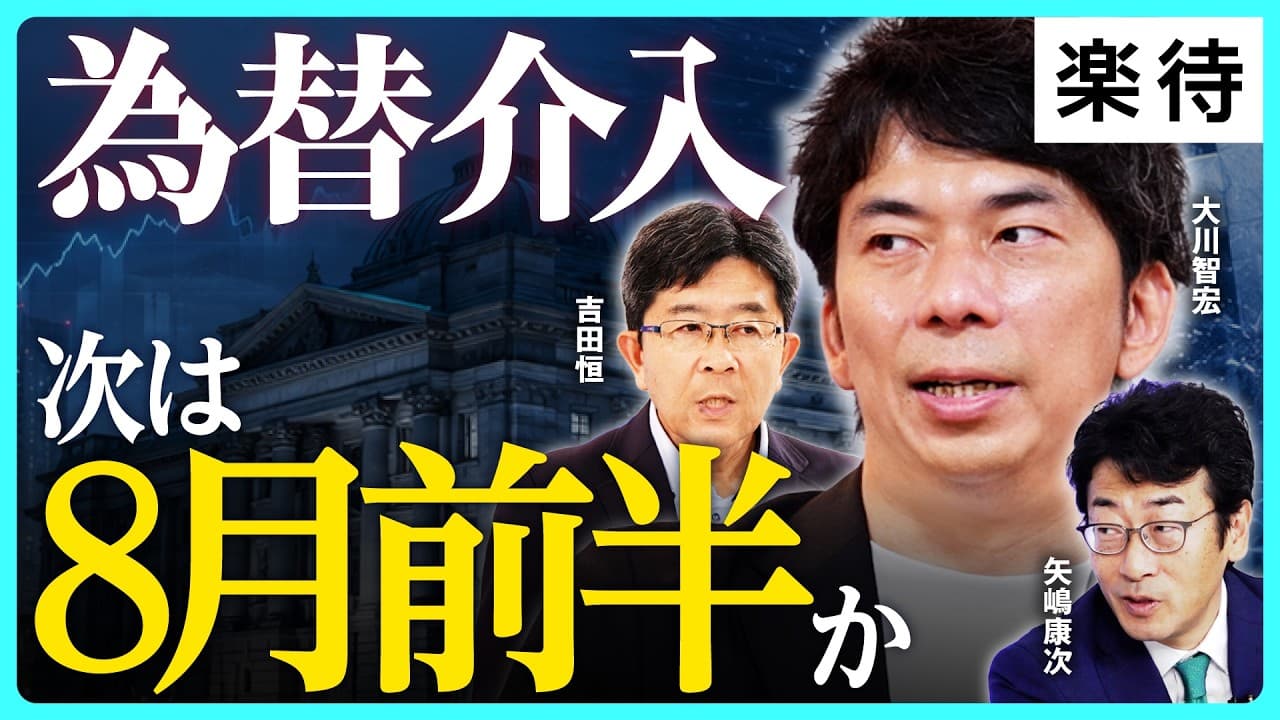
元動画: 【緊急解説】不意打ち1ドル157円まで円高進行も、結局円安へ? 次は「8月前半」に警戒!?/「159円50銭」が損益分岐点/政府・日銀狙いは投機筋の撤退《大川智宏×吉田恒×矢嶋康次》
3秒でわかる要点
- 17月30日夜の163円台から161円台への急落は1月の日米レートチェック時と酷似した介入の動きです
- 2投機筋(ヘッジファンド)の円売り損益分岐点は過去半年平均に相当する159円50銭付近に位置します
- 3即座に使える外貨預金は25兆円ありゴールデンウィークの11兆円消費後も十分な原資が残存します
この動画で語られていること
本動画は、2026年7月30日夜から31日にかけて発生したドル円為替市場の急変と、政府・日銀による為替介入(ドル売り円買い介入)の裏側を緊急検証したものです。
登壇者は、国際金融アナリストであるマネックス証券の吉田恒氏、ニッセイ基礎研究所の矢嶋康次氏、智剣・Oskarグループの大川智宏氏の3名です。番組では、163円台から一時157円台〜161円台へ急落した市場の値動き(プライスアクション)の分析を起点に、当局が介入に踏み切った背景や原資の限界、投機筋(ヘッジファンド)の損益分岐点、日米関係における実質的な静観姿勢、そして株式市場への影響について多角的に討議しています。
市場関係者が予期しなかったタイミグでの市場介入について、専門家がいかなる視点で今後の相場動向を捉えているかを把握できる構成となっています。
解説された論点の詳細
動画内では、専門家3氏の視点から主に4つのコア論点が展開されました。
1. 為替介入の検知と過去パターンとの類似性(吉田恒氏)
マネックス証券の吉田氏は、7月30日夕方から夜にかけてドル円が163円台から161円台へと急速に1円以上急落した動きに着目しました。このプライスアクションは、同年1月23日に実施された日米合同レートチェック時の値動きと極めて類似していたため、直感的に当局の介入が始まったと察知したと述べています。
同氏によると、ゴールデンウィーク(GW)期間中に実施された介入から約3ヶ月が経過し、介入による「時間稼ぎ効果」が一巡していました。GW介入時の160円台から、次の節目の165円に迫る動きを放置することは政策的に説明がつかなくなるため、当局は再度の介入に踏み切らざるを得なかったと説明しています。
2. 日銀決定会合前夜というタイミグの意図(矢嶋康次氏)
ニッセイ基礎研究所の矢嶋氏は、FRB(米連邦準備制度理事会)がハト派的なメッセージを発し、米ドル高の圧力が和らいだタイミングを狙って介入効果を最大化させたとの見解を示しました。
また、政権による消費税減税の姿勢表明にともなう財政懸念(円安・金利上昇・株安のトリプル安)を打ち消すため、市場の警戒感が薄れる日銀金融政策決定会合の発表直前というタイミングを選択した可能性があると分析しています。米国側(ベッセント財務長官等)も日本の介入に対して露骨な批判を行わず、一定の理解(静観)を示している点が指摘されています。
3. 投機筋(ヘッジファンド)の損益分岐点と心理的威嚇(大川智宏氏)
智剣・Oskarグループの大川氏は、市場関係者の誰もが「日銀会合の直前には動かない」と高を括っていた局面での不意打ち介入であったと評しました。
事前告知なしの不意打ちにより、円売りポジション(ショート)を膨らませていた投機筋に打撃を与え、「いつ介入が入るか分からない」という恐怖心を植え付けた点で戦略的な意図があったと述べています。
動画で示された数字
動画内で提示された主な数値データおよび市場指標は以下の通りです。
| 項目名 |
数値・内容 |
出典・発言者 |
| 7月30日介入前の為替水準 |
1ドル=163円台 |
動画内(吉田恒氏) |
| 7月30日介入直後の最低水準 |
1ドル=157円台〜161円台 |
動画内(専門家各氏) |
| 投機筋(ヘッジファンド)の損益分岐点 |
1ドル=159円50銭付近 |
動画内(吉田恒氏) |
| 損益分岐点の算出根拠 |
120日移動平均線(過去半年間の平均買いコスト) |
動画内(吉田恒氏) |
| GW期間中の為替介入実績額 |
約11兆円 |
動画内(財務省発表・吉田氏) |
| 日本の即時使用可能な外貨預金残高 |
約25兆円 |
動画内(吉田恒氏) |
| 円安に対する国民の認識(NHK世論調査) |
悪影響:61% / 好影響:22% |
動画内(吉田恒氏引用) |
※数値は動画内で提示されたデータを正確に転記したものです。
市場環境と相場観
動画で展開された市場環境および為替・株式相場の見通しは以下の通りです。
為替市場の構造的背景
吉田氏と矢嶋氏は、足元の円安の本質には「財政拡大や税制変更に対する市場の懸念」が存在すると指摘しています。財源が不透明なまま減税政策や財政出動が叫ばれると、日本の長期金利上昇と通貨売りが同時に進行する構造が形成されます。根本的な財政・経済政策の方向性が示されない限り、為替介入だけで円安トレンドを完全に反転させることは困難であるという見方が示されました。
159円50銭を巡る攻防
吉田氏は、CFTC(米商品先物取引委員会)データ等から推写されるヘッジファンドの円売りポジションの平均コスト(120日移動平均線)が159円50銭付近にあると解説しています。日足終値ベースで159円50銭を明確に割り込んで円高が進むと、投機筋の含み益が含み損に転じ、撤退・買い戻し(円買い・ドル売り)が加速して本格的なトレンド反転につながる可能性があります。逆に、このラインの上で下げ止まる場合は、再び円売りが再開されやすい環境が残ります。
円高局面における株高の背景
大川氏は、為替が円高に振れたにもかかわらず日経平均株価などが上昇を維持した現象について解説しました。従来は「円高=輸出企業の業績悪化=株安」という連動性が一般的でした。しかし足元では、AIや半導体を中心とするハイテク銘柄の成長期待と強力な資金需給が市場全体を牽引しており、マクロの為替変動の影響を相殺していると説明しています。
制度・税制・ローンの前提
本動画で議論された政策や市場ルールに関する前提知識の解説です。
外貨準備と介入原資の仕組み
為替介入(ドル売り円買い)を行う際、政府・日銀は保有する「外貨準備」を取り崩します。外貨準備には「米国債などの有価証券」と「外貨預金」が存在します。米国債を大量売却して原資に充てると米国の長期金利を押し上げる懸念があるため、通常は即座に動かせる「外貨預金」が優先的に使用されます。吉田氏によれば、日本の外貨預金は約25兆円存在し、GW介入で11兆円を消化したものの、なお十数兆円規模の介入を実施する物理的余力は残されています。
財政政策と国債市場への波及
消費税引き下げや財政出動などの政策は、国債の発行増加や税収減を通じて日本の財政信用リスクを高める側面を持ちます。これは国債価格の下落(長期金利の上昇)と自国通貨売りを引き起こす要因となります。個人が住宅ローンなどを組む際の固定金利指標(新発10年物国債利回り)にも直結するため、財政論議と為替動向は金融環境全般に影響を与えます。(編集部注:住宅ローンや個別投資への影響は各金融機関の基準や個人属性により異なります)。
見落としてはいけないリスク
動画内で専門家が示唆したリスク要因、および投資家が留意すべき点を整理します。
1. 為替介入の短期的効果の限界とボラティリティ急増
介入直後は数円規模の円高が進むものの、構造的な金利差や財政懸念が解消されない限り、数日から数週間で元の水準へ押し戻される「円安再燃」のリスクがあります。単発の介入を過信して極端なポジションをとると、急激な乱高下(ボラティリティ)に巻き込まれる危険性があります。
2. 産業セクターごとの業績二極化(大川氏指摘)
円高への誘導が奏功した場合、外食・小売・食品輸入といった「輸入コストに悩む内需企業」にはプラスに作用します。一方で、自動車に代表される伝統的な「輸出製造業」にとっては、想定為替レート(150円〜155円程度)を割り込むと採算が悪化し、業績の下振れリスクとなります。ハイテク銘柄だけに目を奪われず、保有銘柄のセクター特性を見極める必要があります。
3. 日米金利差と米国の政策変更リスク
米国のインフレ動向やFRBの利上げ・利下げペース、あるいは米大統領選・財務省の方針転換によって、日米金利差の前提が一変するリスクが存在します。米国が日本の単独介入を容認し続ける保証はなく、国際的な政策協調の枠組みの変化に注意が必要です。
この話が当てはまる人・当てはまらない人
本動画の分析内容がどのような人に役立ち、どのような人には当てはまらないかを区分します。
参考になる人
- 短期〜中期のFX・株式トレーダー: 159円50銭の損益分岐点や、日銀決定会合前後のアノマリー、投機筋のポジション動向を取引判断の参考にしたい人。
- 輸出入関連の事業者・投資家: ドル円相場の防衛ラインや、今後の為替介入の頻度・規模の見通しを事業計画・ポートフォリオ調整に反映させたい人。
- マクロ経済と政策の動向を追う投資家: 高市政権の財政政策、日銀の利上げスケジュール(8月半ば以降の情報発信等)が資産価格に与える影響を整理したい人。
当てはまらない人
- 超長期のインデックス積立投資家: 為替の日々の乱高下や単発の介入イベントに左右されず、10年〜30年単位で機械的に積み立てを続ける方針の人。
- 個別物件の短期売買を行わない実物不動産投資家: 為替の即時変動が直接の家賃収入や満室率に直結しないため、日々の為替介入速報を追いかける必要性が低い人。(ただし長期金利への波及には留意が必要です)。
まとめ
7月30日夜の為替介入は、投機筋の不意を突くタイミングで実施され、一時的に大幅な円高を演出しました。しかし、1ドル=159円50銭付近に位置するヘッジファンドの損益分岐点を明確に割り込んで推移しない限り、根本的な円安トレンドの転換には至らないというのが専門家共通の見立てです。
投資家や事業者は、今後の日銀による追加利上げのシグナル発信や、米国の金利動向、そして当局による追撃介入の有無を注視しながら、自身の資産配分やリスク許容度を冷静に再確認することが求められます。
動画のタイムテーブル
- 0:00オープニング・緊急解説の趣旨説明
- 0:05吉田恒氏:7月30日夜の為替急落と過去のプライスアクション比較
- 3:16吉田恒氏:介入再開の動機と「時間を稼ぐ効果」の検証
- 8:00吉田恒氏:円安を止めきれない構造的理由と財政政策の影
- 13:58吉田恒氏:投機筋の損益分岐点(159円50銭)と介入原資の規模
- 20:24矢嶋康次氏:日銀決定会合前夜という不意打ちタイミグの意図
- 25:30矢嶋康次氏:政権支持率低下と物価高・消費税問題を巡る論点
- 32:56大川智宏氏:投機筋に対する心理的威嚇効果と不意打ちの狙い
- 41:52大川智宏氏:円高進行下でも日経平均が上昇を維持する構造的要因
- 46:01大川智宏氏:今後の攻防見通しと162円〜163円ラインの展望
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.6-flash)