公式発表楽待 RAKUMACHI
半導体株急落の背景にある「シリコンサイクル」の正体、2027年供給過剰説と市場の落としどころ
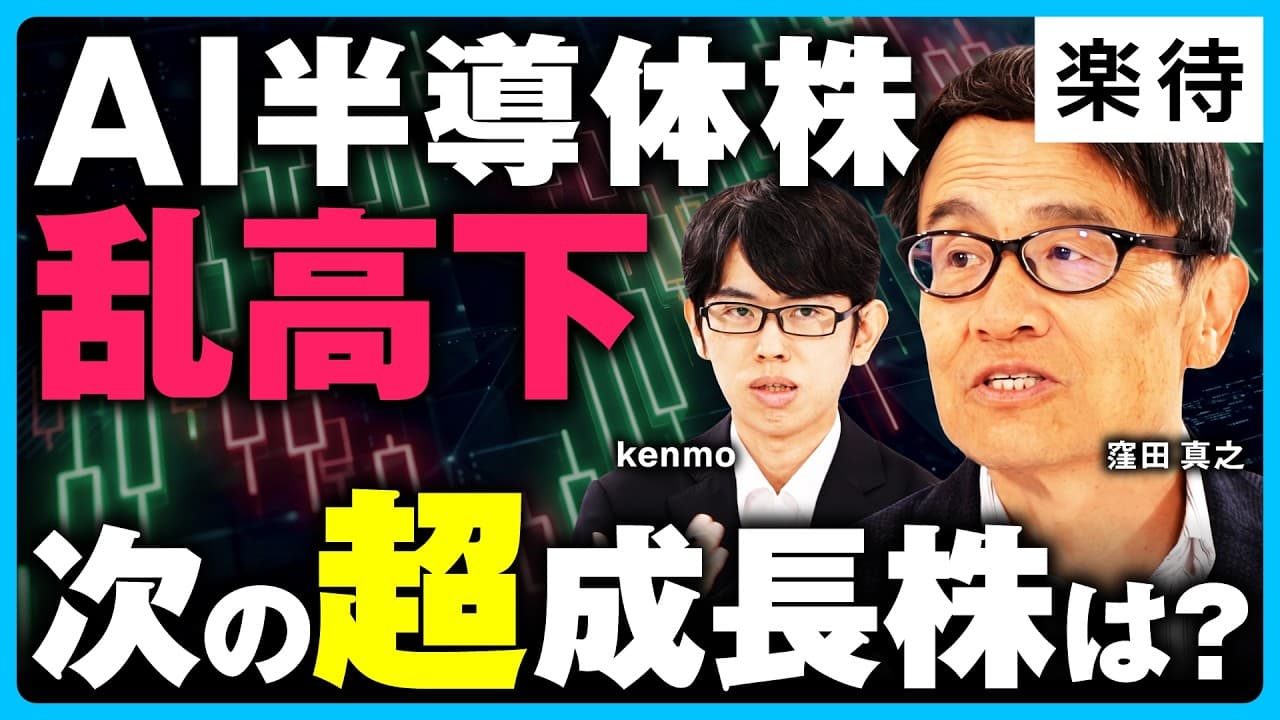
半導体関連株の急落が市場の関心を集めています。楽天証券経済研究所チーフ・ストラテジストの窪田真之氏は、半導体株が実際の市場サイクルを約1年先取りして動く特性を指摘します。2027年後半に予想される供給過剰を織り込んでいるという「悲観論」と、単なる「スピード調整」とする「楽観論」の2つのシナリオを提示し、現在の市場が模索する適切な水準について分析しています。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
元動画: 【2027年】半導体は供給過剰になるのか?
3秒でわかる要点
- 1半導体関連株は、実際の需給サイクルであるシリコンサイクルを1年近く先取りして動く特性があります。
- 22027年後半の供給過剰による市場縮小を見据え、その1年前である現在から株価が下落する悲観シナリオが存在します。
- 3市場は過度な悲観と楽観の間で揺れ動きながら、現在の適切な価格水準(落としどころ)を模索しています。
この動画で語られていること
本動画では、楽天証券経済研究所チーフ・ストラテジストの窪田真之氏と、投資家・アナリストのkenmo氏が、足元で発生している半導体関連株の急落について対談を行っています。収録日は2026年7月28日です。
窪田氏は、半導体株の動きを理解する上で極めて重要な「シリコンサイクル」の仕組みを解説します。半導体株は実際の需給サイクルよりも約1年早く動くという歴史的な経験則があります。この特性を踏まえ、今回の急落が「2027年後半の供給過剰」を先取りした市場縮小の始まりなのか、あるいは「単なるスピード調整」なのか、2つの異なるシナリオを提示しています。市場参加者が現在、どのような時間軸と前提で投資判断を下すべきか、その指針を示す内容となっています。
解説された論点の詳細
シリコンサイクルと株価の「1年先行性」
窪田氏は、半導体関連株の最大の特徴として「シリコンサイクルを1年近く先取りして動く」という点を挙げています。シリコンサイクルとは、半導体の需要と供給のバランスが数年周期で変動する循環のことです。株価は実際の業績や需給のピーク・ボトムよりも約1年早く反応するため、業績が最も好調に見える「ブームの真ん中」で株価が下落し始めることが珍しくありません。この時間的ズレを理解していないと、投資判断を誤る原因となります。
需要増でも「金額ベースでマイナス」になる仕組み
半導体の需要自体は、デジタル化やAIの普及を背景に「常に右肩上がりで上がっている」と窪田氏は指摘します。それにもかかわらず、市場がマイナス成長に陥る局面が存在します。その理由は「供給過剰になった時に値段が下がる」からです。メーカー各社が一斉に設備投資を行い、生産能力が需要を上回ると、半導体の単価が急激に下落します。その結果、出荷数量が増えていても、全体の売上高(金額ベース)ではマイナスに転じることになります。
悲観シナリオ:2027年後半の供給過剰と市場縮小
今回の株価急落を説明する1つ目の解釈が「悲観論」です。このシナリオでは、2027年後半から半導体市場が供給過剰に陥り、一度市場が縮小すると予測します。株価の1年先行性を当てはめると、その1年前である現在(2026年中盤)から株価が下がり始めることは、過去の経験則に完全に合致します。つまり、将来の本格的な不況期を株価が早くも織り込み始めているという見方です。
楽観シナリオ:上昇トレンドにおけるスピード調整
2つ目の解釈が「楽観論」です。これは現在の株価下落を、長期的な成長トレンドの途中で発生した「単なるスピード調整」と捉える見方です。一時的な利益確定売りや、過熱した期待感の冷ましに過ぎず、需給の致命的な崩壊を意味するものではないという解釈です。この場合、調整が一巡すれば株価は再び上昇基調に戻ることになります。
動画で示された数字
動画内で提示された具体的な条件や数値は以下の通りです。
| 項目 |
内容・数値 |
出典・備考 |
| 収録日 |
2026年7月28日 |
動画内テロップに明示 |
| 株価の先行期間 |
1年近く(約1年) |
窪田氏の発言による経験則 |
| 供給過剰の予測時期 |
2027年後半から |
悲観シナリオの前提時期 |
| 窪田氏の紹介書籍 |
『いまさら始めてお急ぎで10年後100倍をめざす!成長株投資がわかる本』 |
映像内で提示された著書 |
(編集部注:動画公開日は2026年8月8日であり、収録日である7月28日は同年のものと推測されます。半導体の需給予測は世界情勢や各メーカーの投資計画により常に変動します)
市場環境と相場観
半導体市場は、長期的にはAIや自動運転、IoTの進展に伴い、右肩上がりの成長が確実視されています。しかし、短期的には設備投資のズレによる「シリコンサイクル」の波を避けることはできません。窪田氏の解説によれば、現在はまさにそのサイクルの過渡期にあります。
取材班の見立てでは、半導体メーカー各社が競って最先端プロセスの工場を建設している現状があり、2027年頃にそれらの稼働が本格化することで、一時的な供給過剰が発生するという懸念には一定の合理性があります。市場は常に「将来の最悪のシナリオ」と「現在の好調な業績」の間で揺れ動いており、今回の急落はその警戒感の表れと言えます。
株式投資におけるサイクルと投資判断の前提
半導体株へ投資する際は、一般的な「業績が良い企業を買う」という単純な手法だけでは不十分です。半導体関連株は景気循環株(シクリカル銘柄)の側面が強く、以下の前提を理解する必要があります。
- 業績ピーク時の罠: 企業の純利益が過去最高を記録している時期には、すでに株価がピークアウトしている可能性があります。
- 業績ボトム時の好機: 逆に、供給過剰で赤字転落や減益が報じられている時期に、株価が底を打って上昇を始めることがあります。
このように、現在の業績数値(PERやPBRなどの静的な指標)だけで判断するのではなく、1年先の需給バランスを予測して動く「サイクル投資」の思考法が前提となります。これは一般的な個別株投資とは異なる難易度を持つため、十分な資金管理と時間軸の割り切りが必要です。
見落としてはいけないリスク
半導体株投資における主なリスクは以下の通りです。
1. 供給過剰による単価急落リスク
需要の総量は拡大し続けても、供給能力がそれを上回れば、製品単価は一転して下落します。特にメモリなどの汎用半導体は価格変動が激しく、関連企業の業績に急ブレーキがかかるリスクがあります。
2. 市場の過剰反応(オーバーシュート)
kenmo氏が指摘するように、市場は「あまりにも悲観的になりすぎたら楽観に寄り、楽観に寄りすぎたら悲観に寄る」という性質を持ちます。株価が実態価値から大きく乖離して暴落・暴騰するため、精神的な揺さぶりに耐えられず、底値で狼狽売りをしてしまうリスクがあります。
3. 金利動向と成長株への影響(編集部補足)
半導体株の多くは高PERの成長株に分類されます。金利が上昇する局面では、成長株の現在価値が割り引かれ、業績に関係なく株価全体が押し下げられるマクロ経済リスクを内包しています。
この話が当てはまる人・当てはまらない人
当てはまる人
- 中長期的な視点で資産形成を行いたい人:
短期的な急落を「シリコンサイクルの一過程」として冷静に受け止め、買い場を探る余裕がある人に適しています。
- 半導体セクターの技術・需給動向を追うのが好きな人:
各国の半導体政策や、大手ファウンドリの設備投資動向を自主的に調べる熱意がある人には、先行性の高い株価の動きが有利に働きます。
当てはまらない人
- 株価の毎日の値動きに一喜一憂してしまう人:
半導体株はボラティリティ(価格変動幅)が非常に大きいため、精神的なストレスを抱えやすい人には推奨されません。
- 「業績が良いから」という理由だけで長期保有を決めつける人:
循環的な下落局面に入った場合、元の高値に戻るまで数年の歳月を要することがあります。損切りや利益確定のルールを持たない人には不向きです。
まとめ
半導体株の急落は、2027年後半の供給過剰を1年先取りした動き(悲観論)なのか、あるいは一時的なスピード調整(楽観論)なのか、市場はその「落としどころ」を模索している最中にあります。投資家は、目先の株価下落に惑わされることなく、過去のシリコンサイクルの経験則に照らし合わせて、自身の投資時間軸を再確認することが求められます。まずは主要な半導体製造装置メーカーの受注残高や、シリコンウエハーの出荷統計などの一次データを確認し、実際の需給バランスの推移を注視することから始めてみてください。
動画のタイムテーブル
- 0:00半導体関連株とシリコンサイクルの先取り関係について
- 0:06需要拡大と供給過剰による金額ベースのマイナス発生要因
- 0:15半導体株急落における2つの解釈(悲観論と楽観論)
- 0:212027年後半の供給過剰と市場縮小シナリオ(悲観論)
- 0:37単なるスピード調整とするシナリオ(楽観論)
- 0:41市場が模索する「落としどころ」と今後の見極め
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)