公式発表楽待 RAKUMACHI
好決算でもなぜ株安?日経平均「7月天井・8月底」アノマリーの裏側をプロが解説
好決算を発表した企業の株価が、なぜか発表直後に下落する――。この投資家の疑問に対し、大和証券の木野内栄治氏が、過去25年間のデータから導き出された日経平均株価の季節的アノマリー(傾向)を基に明快に解説します。7月にピークを迎え、8月に向けて「早い押し(下落)」が入る市場の需給メカニズムと、投資家が取るべき戦略を専門記者が解き明かします。
AI解析: gemini-3.5-flash
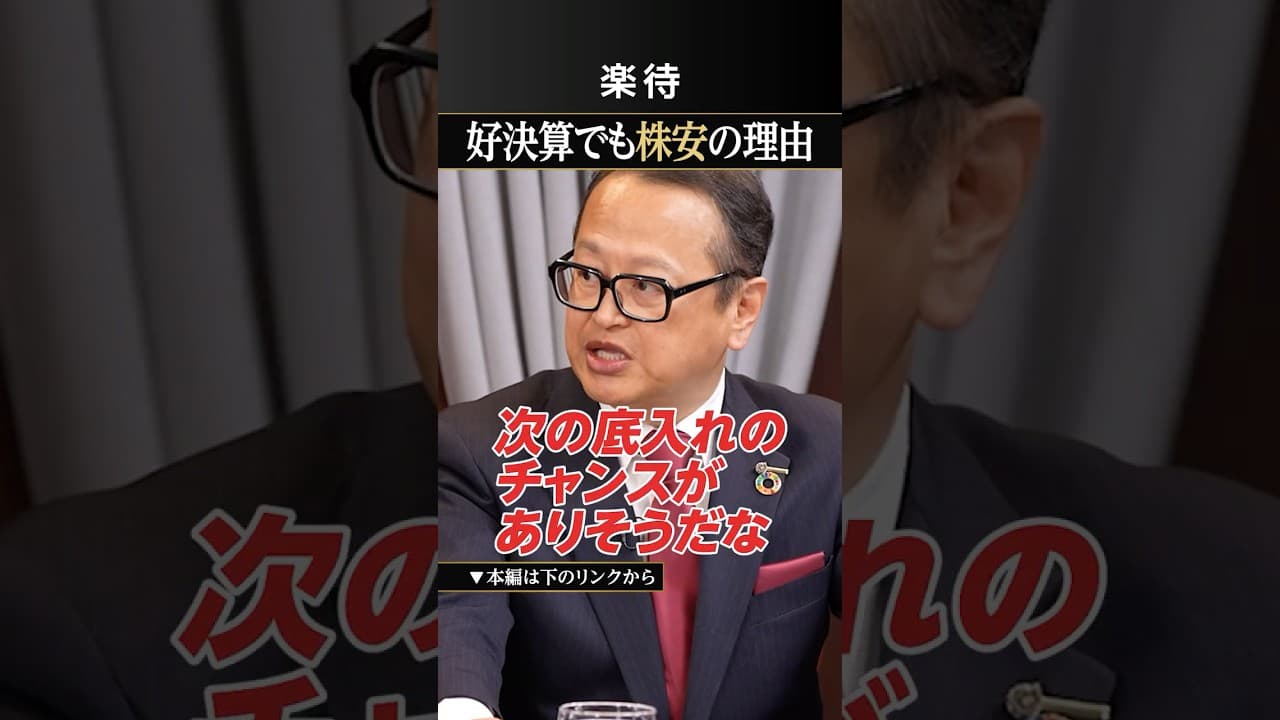
元動画: 【決算サプライズ】好決算なのに株が下がる理由《木野内栄治》
3秒でわかる要点
- 1日経平均とNYダウは例年7月上旬(7/3付近)にピークアウトし、8月下旬まで下落しやすいアノマリーがあります。
- 24〜5月の本決算期と異なり、7月の第1四半期決算期は自社株買いなどの追加還元策が出にくく需給が緩みます。
- 36月の配当金支払いによる再投資マネーが7月上旬で一巡することも、夏場の株価の押し要因となります。
この動画で語られていること
大和証券のチーフテクニカルアナリストである木野内栄治氏が、好決算が発表されたにもかかわらず株価が下落する現象について解説しています。収録日は2024年7月30日(編集部注:動画内のテロップより)であり、夏の決算発表シーズンにおける市場の需給動向を分析しています。
木野内氏は、7月の決算発表が「がっかりするイベント」になりやすい理由として、春の本決算期(4〜5月)と夏の中間期(7月以降)における自社株買いや配当支払いのタイミングの違いを挙げています。本動画は、企業の業績そのものの良し悪しだけでなく、市場の需給サイクルやアノマリーを理解することの重要性を伝える内容となっています。
株式市場には、特定の時期に特定の動きをしやすい「アノマリー」が存在します。木野内氏は、過去25年間にわたる日米の株価データを基に、このアノマリーがどのように形成されているかを論じています。投資家が目先の決算サプライズに惑わされず、大局的な資金の流れを把握するための道標となる解説です。
解説された市場アノマリーと日経平均の季節性
過去25年のデータが示す「7月天井・8月底」のパターン
動画内では、2000年から2024年までの日経平均株価とNYダウの季節的な動きを指数化したグラフが示されています。このグラフは各年の年初を100として指数化し、平均化したものです。
グラフの動きを見ると、日経平均株価は例年7月の上旬(グラフ内では「7/3」付近)にピークアウトし、その後8月下旬(「8/27」付近)にかけて「早い押し(下落)」を迎える傾向があることが視覚的に示されています。木野内氏はこの動きを「よくある平均像」と表現しています。米国市場の代表的な指標であるNYダウも同様の季節的パターンを描いており、日米の株式市場が夏季において類似した需給の緩みを経験することが示されています。
決算発表と株価下落の因果関係
7月の決算発表時期は、個別企業の好決算というミクロな好材料があるにもかかわらず、マクロな資金需給の観点から株価が軟調になりやすい時期であると解説されています。これは、企業の業績が悪いから下がるのではなく、市場全体の買い手が一時的に減少する時期に重なるためです。
木野内氏は「この時期の決算発表はいつも良くない」と述べていますが、これは決算内容そのものが悪いという意味ではありません。好決算という事実が出尽くしとなり、利益確定売りに押されやすい地合いであることを指しています。このアノマリーを理解していない投資家は、好決算を見て飛び乗り、その後の下落に巻き込まれるリスクが高まります。
動画で示された市場データとスケジュール
動画内で提示された具体的な日付やアノマリーのスケジュールを以下の表にまとめます。投資戦略を立てる上での重要な基準点となります。
| 項目 |
具体的な日付・期間 |
市場の動き・特徴(動画内での解説) |
出典 |
| 日経平均の天井 |
7月の上旬(7/3付近) |
季節的なピークアウト(天井)を迎える |
動画内グラフおよび木野内氏解説 |
| 早い押し(下落期) |
7月上旬〜8月下旬(8/27付近) |
決算発表を受けても株価が下がりやすい軟調な時期 |
動画内グラフおよび木野内氏解説 |
| 底入れのチャンス |
8月の半ばから下旬 |
次の底入れ(買い場)のチャンスとなりやすい |
木野内氏解説 |
| 秋の決算発表期 |
10月から11月(10/10、10/25付近) |
中間配当の再投資資金などが流入し、株価が上昇しやすい |
動画内グラフおよび木野内氏解説 |
| 本決算発表期 |
4月から5月 |
自社株買いの発表が多く、6月の配当支払いに向けて市場が活性化する |
木野内氏解説 |
| 株主総会集中期 |
6月末 |
多くの企業が株主総会を開催し、その後に配当金が支払われる |
木野内氏解説(編集部注:一般的な日本企業のスケジュール) |
この表が示すように、株式市場は1年を通じて一定の需給サイクルを繰り返しています。7月から8月にかけての下落局面は、このサイクルにおける「一時的な空気の抜け穴」のような時期に相当します。
夏枯れ相場と決算発表時期の需給関係
迫力に欠ける夏季の市場エネルギー
木野内氏は、7月以降の株式市場を「迫力に欠けるような時期」と表現しています。この背景には、4〜5月の本決算発表期と、7月の第1四半期決算発表期における「株主還元策の発表頻度」と「投資家の資金流動性」の違いがあります。
4〜5月の本決算期には、多くの企業が業績見通しと同時に「自社株買い」などの強力な株主還元策を発表します。しかし、7月の決算期においては、そうした新たな還元策が発表される割合が低く、投資家にとってサプライズが少なくなります。これにより、市場を牽引する新たな買いエネルギーが不足することになります。
配当再投資マネーの一巡がもたらす下落
さらに、6月末に集中する株主総会を経て、6月中には多くの企業から配当金が支払われます。この配当金を受け取った投資家が、6月中から7月上旬にかけて「配当の再投資」を行うため、7月上旬までは買い圧力が強まり株価が維持されやすいのです。
しかし、7月中旬以降はその再投資資金の一巡に加え、新規の買い材料が乏しくなるため、市場全体のエネルギーが低下します。結果として、好決算であっても「材料出尽くし」や需給悪化によって株価が下落しやすい「夏枯れ」の状態に陥ります。これが、好決算でも株安になるメカニズムの本質です。
配当金支払いや自社株買いの制度的背景
会社法と決算スケジュールの構造的要因
株式市場におけるアノマリーの背景には、企業の決算スケジュールや会社法に基づく制度的な要因が深く関わっています(編集部注:動画内の発言を補足)。日本企業の多くは3月決算を採用しており、5月前後に本決算を発表します。この際、次期の業績予想とともに自社株買いの枠を設定することが一般的です。
自社株買いは市場から直接株式を買い付けるため、一株当たり利益(EPS)の向上や需給の引き締まりを通じて株価の上昇要因となります。その後、6月下旬に定時株主総会が開催され、期末配当の支払いが正式に決議されます。実際に配当金が投資家の口座に振り込まれるのは6月中旬から下旬にかけてです。手元に入った配当金は、多くの機関投資家や個人投資家によって即座に市場へと再投資されます。これが6月から7月頭にかけての株価の支えとなります。
第1四半期決算における還元策の限界
一方で、7月に発表される第1四半期決算では、通期予想の修正や追加の自社株買いが発表されることは稀です。会社法上、第1四半期の段階で大きな株主還元変更を行うインセンティブが企業側に乏しいためです。この制度的・スケジュール的なギャップが、7月の「がっかり決算イベント化」を生み出す構造的な要因となっています。投資家は、企業業績の絶対的な良し悪しだけでなく、こうした制度的な資金の流れを意識する必要があります。
アノマリー投資における需給以外の変動リスク
木野内氏が解説するアノマリーは過去25年間の平均像(2000年〜2024年)に基づいた「確率的に起こりやすい傾向」であり、毎年必ずこの通りに動くわけではありません。投資家がこのアノマリーを利用する際には、以下のような需給以外の変動リスクに十分留意する必要があります。
1. 為替相場の急激な変動リスク
(編集部注:動画内に直接の言及はありませんが、日経平均の動向を左右する極めて重要な要素です。)夏季は米国の雇用統計やFOMC(連邦公開市場委員会)の政策金利発表などにより、ドル円相場が大きく動くことがあります。急激な円高が進行した場合、輸出企業の業績懸念から、アノマリー上の底入れ時期(8月中旬)を過ぎても株価が下落し続けるリスクがあります。
2. 海外市場(特に米国株・半導体株)の急落リスク
(編集部注:動画のハッシュタグには『#半導体株』『#NVIDIA』が含まれています。)日経平均株価は、米国のハイテク株や半導体大手NVIDIAの業績に強く連動する傾向があります。NVIDIAの決算発表は例年8月下旬に行われることが多く、この内容次第では日経平均のアノマリーが完全に打ち消され、一方的な下落トレンドを形成する可能性があります。
3. 個別企業の業績下振れリスク
市場全体の需給が良くても、保有している個別銘柄の決算が市場予想を大幅に下回れば、当然ながら株価は急落します。「8月に底入れするから」という理由だけで業績の悪い銘柄を買い向かうのは極めて危険です。ファンダメンタルズの精査は必須となります。
このアノマリー分析が参考になる投資家・ならない投資家
木野内氏の解説する「7月天井・8月底・10〜11月上昇」というアノマリーは、投資家の投資スタイルや資金規模によって、参考にするべきかどうかが大きく分かれます。
参考になる投資家
- 数ヶ月単位の中期投資を行う個人投資家
7月の決算発表で好決算なのに売られた優良株を、8月の「押し目(底入れ)」のタイミングで仕込み、10〜11月の中間配当再投資による上昇局面で利益確定するという時間軸の戦略を立てるのに非常に有用です。
- 余剰資金を十分に持ち、買い下がりが可能な投資家
8月の軟調な局面を「バーゲンセール」と捉え、段階的に買い増しができる資金管理能力のある投資家にとっては、絶好の仕込み時を判断する材料になります。
参考にならない投資家
- 10年以上の長期保有を前提としたインデックス投資家
毎月定額を自動的に積み立てる投資家(つみたてNISAなど)にとっては、数ヶ月単位の季節的アノマリーは投資判断に影響を与えません。むしろ、タイミングを計ろうとして投資を控える方が、長期的な複利効果を損なう可能性があります。
- デイトレーダーなどの超短期投資家
日単位や週単位の極めて短い時間軸で取引する投資家にとっては、数ヶ月にわたる平均的な季節性はノイズになりやすく、日々のテクニカル指標や板情報、突発的なニュースの方が重要になります。
まとめ
本動画では、大和証券の木野内栄治氏が、好決算でも夏場に株価が下落しやすい「7月天井・8月底」のアノマリーを解説しました。この現象は企業の業績不振ではなく、配当金再投資の一巡や株主還元策の端境期といった「需給の季節性」によるものです。
投資家が次に取るべき行動としては、目先の株価下落に一喜一憂して狼狽売りするのを避け、8月中旬から下旬にかけて訪れるとされる「底入れのチャンス」に向けて、監視銘柄の選定や買い付け資金の準備を進めることが推奨されます。
ただし、アノマリーは過去の平均値であり、為替や海外市場の動向によるリスクも考慮した上で、自己責任において慎重に投資判断を行ってください。
動画のタイムテーブル
- 0:00好決算でも株安になる市場の矛盾を提示
- 0:03日経平均とNYダウの季節的なアノマリーを解説
- 0:124〜5月の本決算期における自社株買い発表の特徴
- 0:256月の配当支払いと7月上旬の再投資マネーの動き
- 0:357月以降の需給逼迫の緩和と10〜11月の上昇アノマリー
- 0:478月中旬の底入れチャンスに向けた投資イメージ
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)