公式発表楽待 RAKUMACHI
自宅売却で1.1億円の利益、現金派の女性士業が1年で2.1億円の不動産を買い進めた理由
不動産投資において、融資を活用したレバレッジ効果は資産拡大の原動力となります。しかし、借金に対して強い抵抗感を持つ人にとって、億単位の融資を引く決断は容易ではありません。本記事では、徹底した現金主義だった女性士業のジュウ氏が、自宅マンションの売却をきっかけに不動産投資の世界へ足を踏み入れ、わずか1年で2億1000万円の資産を築くに至った経緯と、その投資戦略を専門記者の視点で詳しく解説します。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
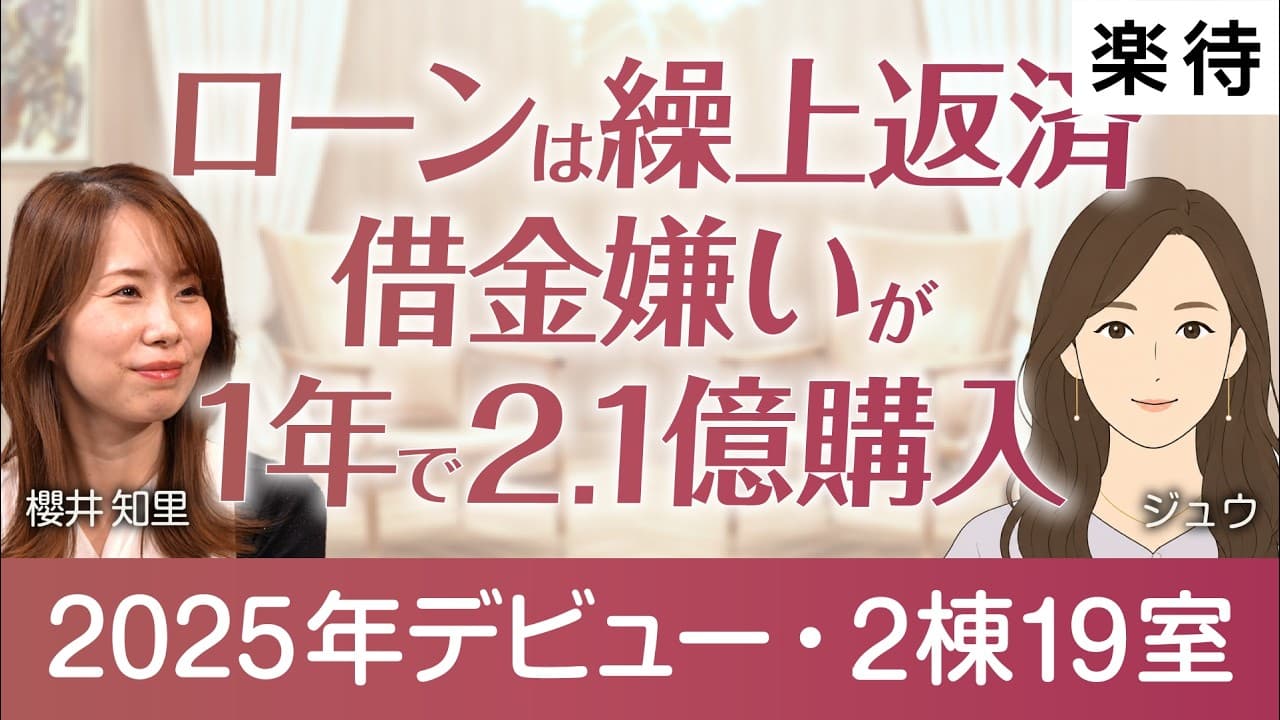
元動画: 【価値観が180度転換】「借金が大嫌い」現金派の女性士業が1年で2.1億購入の不動産投資家に
3秒でわかる要点
- 1武蔵小杉の自宅マンション売却により、想定外となる1億1000万円の売却益を獲得した実績
- 2極度の現金主義から、レバレッジ効果を学ぶことで「融資を引く」投資スタイルへ180度転換
- 3物件ありきではなく「金融機関の開拓」を最優先する、先輩大家からの実践的なアドバイス
この動画で語られていること
本動画では、3人のお子さんを育てながら本業の士業として共同事務所を経営する女性投資家、ジュウ氏が登壇しています。ジュウ氏は元々、クレジットカードの利用すら避けるほどの徹底した「現金主義者」でした。しかし、約15年前に購入した神奈川県川崎市の「武蔵小杉」にある自宅マンションを住み替える際、不動産会社から売却を勧められたことが転機となります。この売却によって、想定をはるかに超える約1億1000万円の売却益(キャピタルゲイン)を手に入れました。
この潤沢な手元資金をいかに運用すべきかを模索する中で、ジュウ氏は不動産投資に出会います。当初は毎月の家賃収入(インカムゲイン)を目的とした手堅い賃貸経営を考えていましたが、不動産投資の勉強を重ねるうちに「融資を活用してレバレッジをかける」という本質を理解します。結果として、勉強開始からわずか1年足らずで2棟19室を所有し、総投資額は2億1000万円に達しました。動画では、借金嫌いだった専門職の女性が、どのようなロジックで投資判断を下し、急速に規模を拡大させたのか、その具体的なプロセスが語られています。
取り上げられた物件・エリアの詳細
動画内では、ジュウ氏の投資の起点となった自宅マンションと、その後に購入・検討した収益物件のエリアについて具体的な情報が示されています。
起点となった「武蔵小杉」の区分マンション
ジュウ氏が約15年前に購入した自宅は、神奈川県川崎市中原区に位置する「武蔵小杉」エリアのマンションです。武蔵小杉は東急東横線、目黒線、JR南武線、横須賀線、湘南新宿ラインなどが乗り入れる広域交通の結節点であり、過去15年間でタワーマンションの開発が急速に進んだエリアとして知られています。ジュウ氏はこのマンションを住宅ローンで購入し、数年で繰り上げ完済していました。売却を相談した際、エリア全体の不動産価格が高騰していたため、購入時を大きく上回る価格での売却が実現し、約1億1000万円の売却益をもたらしました。
先輩大家から推奨された「国道16号線の内側」エリア
不動産投資を始めたジュウ氏が、複数の先輩大家からアドバイスされたのが「新築木造アパート」かつ「国道16号線の内側」という立地条件です。国道16号線は、首都圏の外縁部(横浜、相模原、八王子、川越、さいたま、千葉など)を環状に結ぶ主要道路です。この「16号線の内側」とは、東京23区やそれに隣接する都県主要都市を指し、将来的な人口減少下でも賃貸需要が維持されやすいエリアとされています。ジュウ氏はこのアドバイスに従い、このエリア内での物件検索を開始しました。
実際に購入した1棟目のアパート
ジュウ氏が最初の収益物件として購入したのは、約9300万円の新築アパートです。この物件は、先輩大家たちの推奨通り、賃貸需要が底堅いエリアに位置する木造アパートであり、ジュウ氏の不動産投資家としての第一歩となりました。
数字で見る条件
動画内で示されたジュウ氏の資産状況、売却実績、および投資条件を以下の表にまとめます。
| 項目 |
数値・条件 |
出典・補足 |
| 自宅マンション購入時期 |
約15年前 |
動画内発言 |
| 自宅マンション(武蔵小杉)売却益 |
約1億1000万円 |
動画内提示 |
| 不動産投資の勉強開始時期 |
2025年8月頃(編集部注:動画公開の約1年前) |
動画内提示 |
| 1棟目アパート購入価格 |
約9300万円 |
動画内提示 |
| 現在の所有物件数 |
2棟19室(満室稼働中) |
動画内提示 |
| 現在の総投資額 |
約2億1000万円 |
動画内提示 |
| 検討中の物件 |
3棟目・4棟目の契約が間近 |
動画内発言 |
| 将来目標(3年以内) |
200室、賃料収入1億円 |
動画内提示 |
| 当時の市場利回り目安 |
6.5%前後(価格帯1億〜1.5億円) |
動画内発言(ジュウ氏の分析) |
(編集部注:動画内に明示のない個別物件の経費率や詳細な融資金利については、動画内では言及されていません)
市場環境と相場観
ジュウ氏が物件探しを行った時期の市場環境は、決して買い手にとって平易なものではありませんでした。動画内では、当時の相場観について以下のように分析されています。
物件価格の高騰と利回りの低下
ジュウ氏が市場を調査した際、首都圏の収益不動産、特に「国道16号線の内側」に位置する物件は価格の高騰が続いていました。これに伴い、表面利回りは低下傾向にあり、1億円から1億5000万円クラスの物件であっても、利回りは「6.5%前後」が主流となっていました。この利回り水準では、購入後のキャッシュフローを十分に確保することが難しく、ジュウ氏自身も「本当にこの利回りで買っていいのか」と深く悩んだと述べています。
金利上昇局面への移行
さらに、当時は金融政策の変化に伴い、融資金利が上昇傾向にある局面でした。利回りが低下する一方で借入金利が上昇することは、投資家にとって「イールドギャップ(物件利回りと借入金利の差)」が縮小することを意味します。このような厳しい市場環境下であったからこそ、ジュウ氏は単にポータルサイトで物件を眺めるだけでなく、より戦略的なアプローチが必要であると痛感したのです。
制度・税制・ローンの前提
本動画における投資判断の背景には、個人の融資属性と、不動産投資特有のローン(アパートローン・プロパー融資)の仕組みがあります。初心者向けにその前提を解説します。
士業としての高い融資属性
ジュウ氏は共同事務所を代表する「士業(弁護士、税理士、司法書士、公認会計士など。編集部注:動画内に具体的な資格名の明示なし)」です。独立している個人事業主ではあるものの、国家資格を保有する専門職は、金融機関から「高属性」とみなされやすい傾向にあります。本業での安定した収入実績に加え、自宅売却によって得た1億1000万円という潤沢な自己資金(エビデンス)があったことが、金融機関から好条件の融資を引き出す上で極めて有利に働いたと考えられます。
個人と法人の使い分け
ジュウ氏は「個人名義」と「法人名義」の両方を所有しており、物件の条件や融資の枠組みに応じてこれらを使い分けていると述べています。不動産投資において、規模を拡大する際には所得税の累進課税を避けるため、または融資の別枠を確保するためにプライベートカンパニー(法人)を設立して物件を購入することが一般的です。
「融資特化型」の物件選定手法
ジュウ氏が先輩投資家から得た最大の学びは、「物件を探す前に、融資をしてくれる金融機関をまず探すこと」でした。金融機関にはそれぞれ「融資対象とするエリア」「耐用年数に対する考え方」「好む物件の構造(木造・RCなど)」のパッケージが存在します。金融機関が好むスペックの物件を逆算して探すことで、融資審査の打診から承認までのスピードが劇的に向上し、結果として1年で2億円以上の買い進めが可能となりました。
見落としてはいけないリスク
不動産投資はミドルリスク・ミドルリターンとされますが、ジュウ氏のように短期間で億単位のレバレッジをかける場合には、以下のリスクを厳格に管理する必要があります。
1. 金利上昇リスク
ジュウ氏の買い進め時期は金利上昇局面でした。融資の多くが変動金利である場合、基準金利が1%上昇するだけで、毎月の返済額は大幅に増加します。特に利回りが6.5%前後と低い物件では、金利上昇によってキャッシュフローが赤字に転落する「デッドクロス」のリスクが高まります。ジュウ氏は本業の士業収入や、手元の潤沢な現預金をバッファとして保有することで、このリスクに対処していると考えられます。
2. 急速な拡大による管理不全と空室リスク
わずか1年で19室を稼働させ、さらに3棟目、4棟目を検討するというスピード感は、客付け管理や建物メンテナンスの負荷を急増させます。現在は満室稼働中とのことですが、新築プレミアムが消える数年後以降、周辺の競合物件との差別化ができなければ、空室率の上昇や家賃下落に見舞われる可能性があります。
3. デット・サービス・カバレッジ・レシオ(DSCR)の悪化
(編集部注:動画内に明示なし)一般的に、総投資額に対する借入比率(LTV)が高まると、収支倍率であるDSCRが低下します。万が一、本業の共同事務所経営にトラブルが生じた場合や、所有物件で大規模な修繕費が発生した場合に、借入金の返済能力が揺らぐリスクは常に存在します。ジュウ氏のように「借金」への価値観を転換させる場合でも、自身の総資産に対する負債比率を常にコントロールする視点が不可欠です。
この話が当てはまる人・当てはまらない人
ジュウ氏の成功事例は非常に魅力的ですが、読者の属性や保有資産によって、参考にすべきかどうかの判断は分かれます。
当てはまる人(参考にするべき人)
- 高属性の専門職や会社員: 士業、医師、大企業勤務など、金融機関からの社会的信用が高い人。
- まとまった自己資金がある人: 相続や自宅売却、本業の貯蓄などにより、1000万円以上の種銭を確保できている人。
- 配偶者の理解と協力を得られる人: ジュウ氏のように、夫婦で同じ方向を向いて投資に取り組める環境にある人。
当てはまらない人(参考にできない人)
- 自己資金が極めて少ない人: 「頭金ゼロ」「フルローン」での参入を狙う人は、現在の厳しい融資環境下ではジュウ氏のような優良物件の買い進めは困難です。
- 地道な勉強や交渉を厭う人: ジュウ氏は本、YouTube、セミナー、大家の会などあらゆる手段で学び、金融機関開拓を実践しています。他力本願の姿勢では再現できません。
- 借金に対する過度なストレスを感じる人: レバレッジの重要性を理解しても、億単位の負債を抱えることに夜も眠れないほどの不安を感じる人は、精神的な健康を損なうため避けるべきです。
まとめ
本業の士業としての高い信用力と、自宅マンション売却で得た1億1000万円という強力な武器を背景に、ジュウ氏は「金融機関開拓を起点とする」戦略で急速な規模拡大を達成しました。かつての徹底した現金主義から脱却し、レバレッジの価値を正しく理解したことがブレイクスルーの要因です。
読者の皆様が次に取るべきアクションは、自身の現在の「融資属性」と「手元資金」を客観的に把握することです。物件情報を見る前に、まずは自分がどこの金融機関から、どのような条件で融資を受けられる可能性があるのか、地元の信用金庫や地方銀行へのヒアリングから始めてみることを推奨します。
動画のタイムテーブル
- 0:00オープニングとゲスト「ジュウさん」のプロフィール紹介
- 1:22本業である士業の仕事内容と不動産投資を始めたきっかけ
- 2:47武蔵小杉の自宅マンション売却と1億1000万円の売却益
- 5:27不動産投資に対する価値観の転換と「借金」への意識変化
- 8:31家族(夫)の反応と夫婦で取り組む不動産投資
- 10:05不動産投資の勉強方法と情報収集のプロセス
- 10:52物件探しの悩みと当時の市場環境における利回り
- 12:16先輩投資家からのアドバイスと融資開拓の重要性
無料・1分で完了
あなたの条件で、収益物件の実際の利回りを調べる
記事で扱った数字はあくまで一例です。エリア・予算・自己資金を入れると、いま出回っている物件の実データで試算できます。登録は無料で、しつこい営業もありません。
無料で物件データを見る→提供: 楽待(国内最大級の収益物件サイト)
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の不動産の購入・売却・投資を勧誘するものではありません。投資判断は必ずご自身の責任で、最新の一次情報と専門家への相談のうえ行ってください。価格・金利・制度は変動します。元動画を見る(解析モデル: gemini-3.5-flash)