公式発表楽待 RAKUMACHI
「飽きたから売る」プロの利確術、楽天証券・窪田氏が明かす成長株投資の合理性
楽天証券経済研究所チーフ・ストラテジストの窪田真之氏が、プロのファンドマネージャーが好業績株を「飽きた」という理由で売却する背景を明かしました。一見、不真面目にも思えるこの言葉の裏には、成長株投資における合理的なリスク管理と、次の「お宝銘柄」を発掘するための資金循環のロジックが隠されています。本稿では、投資初心者から中上級者までが直面する「利益確定のタイミング」について、プロの行動心理から紐解きます。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
元動画: 【プロの本音】いい所で売れた理由は「飽きたから」
3秒でわかる要点
- 1プロのファンドマネージャーが「いいところ」で株を売却する理由に「飽きたから」があることを紹介。
- 2上昇しきった銘柄を持ち続けることは、価格変動(ボラティリティ)に耐える精神的ストレスを伴う。
- 3成長株投資のプロは、株価が数倍に化ける前の「誰も注目していない割安な時期」の発掘を好む。
この動画で語られていること
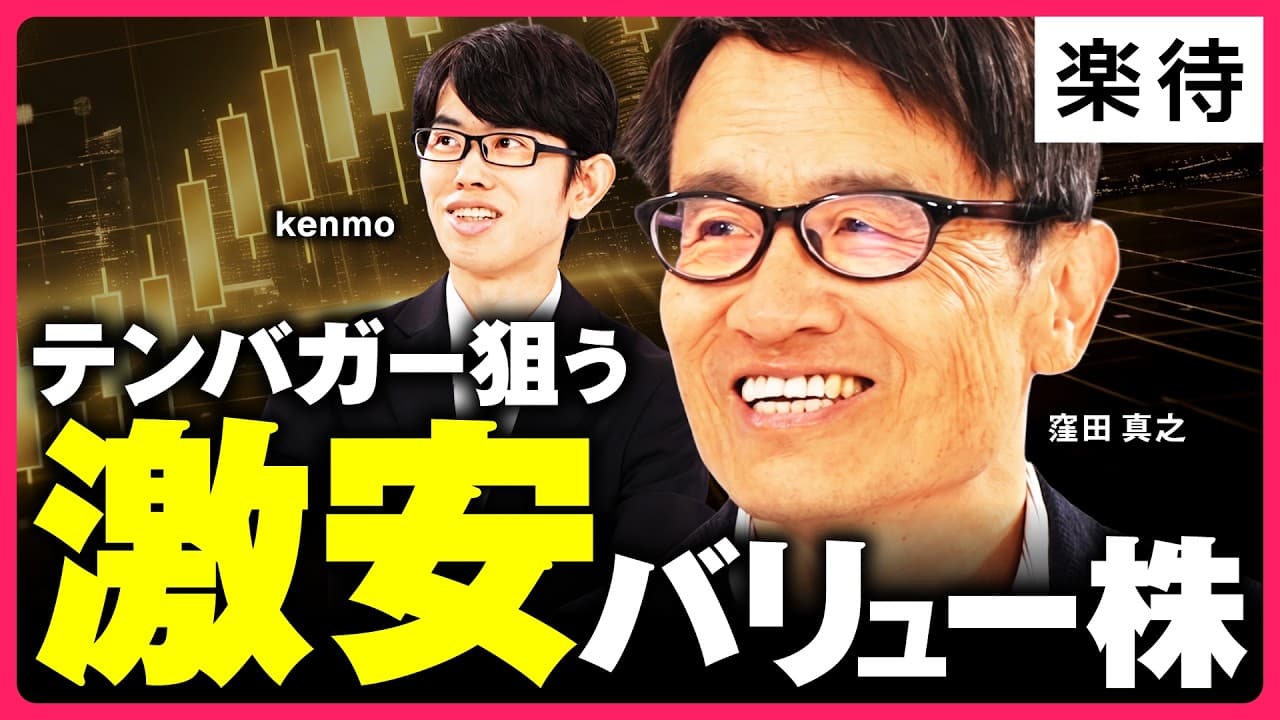
本動画は、不動産投資ポータルサイト「楽待」の公式YouTubeチャンネルにおいて、楽天証券経済研究所チーフ・ストラテジストの窪田真之氏と、投資家のkenmo氏が株式投資における「利益確定(売却)のタイミング」について対談したものです。
窪田氏がファンドマネージャー時代に目撃した「優秀なプロが、絶妙な高値で株を売却した理由を『飽きたから』と答える」というエピソードを起点に、その言葉の裏に隠された合理的な投資ロジックを解説しています。
一見すると感覚的な「飽き」という感情が、実は成長株投資におけるリスク管理や資金効率の最大化、さらには投資家の心理的ストレスの軽減において、極めて高度な判断基準として機能している点を解き明かします。
解説された論点の詳細
窪田真之氏が明かす「飽きたから売る」というファンドマネージャーの言葉
窪田真之氏は、日本株の運用において長年のキャリアを持つプロフェッショナルです。同氏がファンドマネージャーとして活躍していた時代、周囲には卓越した運用成績を収める同僚たちが存在していました。彼らが保有する成長株は、株価が急騰し、まさに天井圏と思われる絶妙なタイミングで売却されることが多くありました。
窪田氏が彼らに対し、なぜそのタイミングで完璧に利益を確定できたのかと質問したところ、返ってきた答えが「もう飽きちゃったから」という言葉でした。この回答は、一見すると非論理的で、直感に頼った取引のように聞こえます。しかし、窪田氏はこの言葉の裏にある、プロならではの深い合理性を指摘しています。
kenmo氏が分析する「成長株ハンター」の行動心理
聞き手のkenmo氏は、この「飽きたから売る」という現象の本質を「次の成長株を探す投資家の習性」から分析しています。成長株投資を得意とするプロフェッショナルは、まだ世間の誰も注目していない、株価が極めて安い段階で銘柄を仕込むことに最大の情熱を注ぎます。
彼らにとっての主たる付加価値は、未開拓の割安株を発掘し、それが3倍、4倍、さらには10倍へと急成長するプロセスにあります。そのため、すでに株価が上昇しきって市場の注目を集めるようになった銘柄に対しては、知的な探求心が満たされ、文字通り「飽き」が生じることになります。
上昇銘柄を保有し続けることの「ストレス」とボラティリティ
kenmo氏はさらに、株価が上昇した銘柄を保有し続けることの精神的負荷について言及しています。株価が大きく上昇した銘柄は、市場の期待値が高まる一方で、わずかな悪材料や市場全体の地合いの悪化によって急落するリスク(ボラティリティ)を常に抱えることになります。
投資家にとっては、「いつ利益確定すべきか」という決断を毎日迫られることになり、これは大きな精神的ストレスとなります。プロの投資家は、このボラティリティに耐え続けるストレスを回避するために、上昇しきった銘柄を売却するという選択を取ります。
「次の仕込み」へ資金を循環させる合理的な投資プロセス
「飽きた」という理由で保有銘柄を売却することは、ポートフォリオの資金効率を最大化するための合理的なリバランス(再配分)プロセスでもあります。上昇しきった銘柄に資金を固定したままにするよりも、それを売却して得たキャッシュを、次に大きく化ける可能性のある「割安な仕込み銘柄」へと移動させる方が、期待リターンは高くなります。
この資金循環のロジックこそが、ファンドマネージャーが「飽きたから売る」という言葉で表現している行動の本質であると、取材班は見立てています。
動画で示された数字と投資指標
動画内で直接言及された数値、および成長株投資において重要となる一般的な指標の関係を以下の表に整理します。
| 項目 |
動画内での数値・言及 |
出典・補足 |
| 目標とする株価上昇倍率 |
「3倍」「4倍」「10倍(テンバガー)」 |
kenmo氏の発言より。成長株投資家が狙うリターンの目安。 |
| 売却の意思決定基準 |
「飽きたから」 |
窪田氏がインタビューした優秀なファンドマネージャーの発言。 |
| 投資対象の段階 |
「誰も注目していない、まだまだ安いところ」 |
成長株投資家が仕込みを行うタイミング。 |
| 保有継続のコスト |
「ボラティリティに耐え続けるストレス」 |
上昇後の銘柄が抱える価格変動リスクと心理的負荷。 |
(編集部注:動画内では具体的な個別銘柄の株価や財務数値は提示されていません。上記は対談内で語られた投資プロセスの概念的な数値を整理したものです。)
超成長株投資における市場環境と利確の相場観
株式市場における「成長株(グロース株)」のライフサイクルは、市場の金利動向や流動性環境に大きく左右されます。特に、中央銀行による金融緩和局面では、将来の成長性を織り込む形でグロース株に資金が集中しやすく、株価が数倍から数十倍に膨らむ「テンバガー(10倍株)」が生まれやすくなります。
しかし、金利上昇局面においては、将来のキャッシュフローの現在価値が割り引かれるため、成長株の株価は急激な調整を余儀なくされる傾向があります。取材班の見立てでは、プロのファンドマネージャーが「飽きた」として売却するタイミングは、多くの場合、その銘柄の成長ストーリーが市場全体に浸透し、バリュエーション(割高・割安の評価)が適正水準、あるいは過熱気味になった時点と重なります。
市場がその銘柄の存在を認め、株価が安定または高値圏での乱高下を始めたときが、成長株投資家にとっての「引き際」となります。この相場観を理解しているからこそ、プロは深追いせず、次の割安株の探索に移行できるのです。
投資信託の運用ルールと個人投資家の税制
プロのファンドマネージャーが銘柄を売却する背景には、投資信託(ファンド)特有の運用ルールも存在します。多くのファンドでは、単一銘柄の組み入れ比率に上限(例:ポートフォリオ全体の10%以内など)が設けられています。そのため、ある銘柄の株価が急騰して比率が上昇した場合、ファンドマネージャーはルールに基づき、強制的に一部を売却(利益確定)しなければなりません。この制度上の制約が、プロの「いいところでの売却」を後押ししている側面もあります。
一方、個人投資家が同様の利益確定を行う場合、日本国内では所得税・住民税を合わせて20.315%の譲渡所得税が課されます(編集部注:NISA口座を除く一般・特定口座の場合)。個人投資家がプロの「飽きたら売る」という手法を模倣する際には、この課税による資金の目減り(タックス・ドラッグ)を考慮する必要があります。
税金支払いの発生により、再投資に回せる原資が減少するため、売却の頻度を過剰に高くすることは個人投資家にとって必ずしも有利とは限らない点に留意が必要です。個別事情によって最適な売却頻度は異なるため、自身の税制環境を確認することが重要です。
成長株投資における利益確定の遅れとボラティリティのリスク
成長株投資において、最も避けるべきリスクの一つが「利益確定の遅れ」です。株価が数倍に上昇した銘柄は、市場の期待が剥落した瞬間に、急激な売りを浴びて元の株価水準まで暴落することが珍しくありません。
特に以下のリスクに注意が必要です。
ボラティリティ(価格変動幅)の拡大
上昇局面の終盤では、買い手と売り手の攻防が激化し、日々の株価変動が非常に大きくなります。この変動に耐え続けることは、投資家に強い精神的ストレスを与えます。
流動性リスク
中小型の成長株の場合、下落局面に移行すると買い手が極端に減少し、希望する価格で売却できなくなる「売り抜け不全」が発生します。
プロスペクト理論による心理的罠
人間は「一度得た利益(含み益)を失いたくない」という心理から、株価が下落し始めると「元の高値に戻るまで待とう」と考え、結果的に塩漬け株にしてしまう傾向があります。
プロの「飽きた」という感覚は、これらのリスクが最大化する前に、感情を排して市場から退出するための防衛本能的なシグナルであると言えます。
この話が当てはまる人・当てはまらない人
当てはまる人(参考にするべき投資家)
- 中小型株や成長株(グロース株)をメインに取引している人
割安な時期に仕込み、上昇局面で利益を最大化するサイクルを回す必要があります。プロの「飽き」の感覚を学ぶことで、天井に固執しない売却が可能になります。
- 利益確定のタイミングに常に悩んでいる人
「これ以上の保有はボラティリティによるストレスになる」という基準を取り入れることで、精神的な安定を得られます。
- ポートフォリオ全体の資金効率を高めたい人
成長が鈍化した銘柄から、次の割安株へ資金をローテーションさせる意識が持てます。
当てはまらない人(参考にすべきでない投資家)
- 高配当株やインカムゲイン(配当金・優待)目的の長期保有投資家
企業が安定して配当を出し続ける限り、株価の上昇や「飽き」に関係なく保有し続けることが基本戦略となります。
- インデックス投資(オルカンやS&P500など)を積み立てている人
個別銘柄の分析や売却判断を行う必要がなく、長期でバイ・アンド・ホールドすることが基本戦略です。売却による課税を避けるためにも、原則として売るべきではありません。
- 短期のデイトレーダー
数分から数時間の値動きを追うため、「銘柄への飽き」や「次の成長株の発掘」という時間軸とは合致しません。
まとめ
プロのファンドマネージャーが語る「飽きたから売る」という言葉は、一見すると感覚的ですが、その実態は「リスク(ボラティリティ)の回避」と「資金効率の最適化」を両立させた極めて合理的な投資行動です。株価が上昇しきった銘柄を保有し続けるストレスから解放され、次の「誰も注目していない割安株」へ資金を移動させるサイクルこそが、成長株投資で勝ち続けるための要諦です。
個人投資家も、自身の保有銘柄が「保有し続けるストレスに見合うだけの成長余力を残しているか」を定期的に見直すことが推奨されます。
動画のタイムテーブル
- 0:00「飽きた銘柄は売る」というファンドマネージャーの実態を窪田氏が紹介
- 0:07kenmo氏が「飽きたから売る」という行動の心理的・論理的背景を分析開始
- 0:15成長株投資家が「誰も注目していない安いところ」を仕込む楽しさを解説
- 0:22上がりきった銘柄を保有し続けることの「ストレス」とボラティリティについて言及
- 0:35飽きた銘柄を売却し、次の仕込みに入るという投資プロセスの合理性をまとめて終了
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)