公式発表両学長 リベラルアーツ大学
家賃値上げ交渉の拒否権から高コストファンド解約まで 両学長が答える資産防衛術
YouTubeチャンネル「両学長 リベラルアーツ大学」のライブ配信において、家賃の値上げ交渉への対処法や高コストな投資信託の解約、医師の資産形成など、視聴者から寄せられた多様なマネー相談に対する解説が行われました。本記事では、動画内で明かされた具体的な事例や数値をもとに、資産防衛と家賃適正化のポイントを整理します。
AI解析: gemini-3.6-flash本ページはプロモーションを含みます
まとめこの話題の全体像はこちら「安易に依頼してはいけない構造的理由」とは?24本の専門報道から紐解く資産防衛の決定版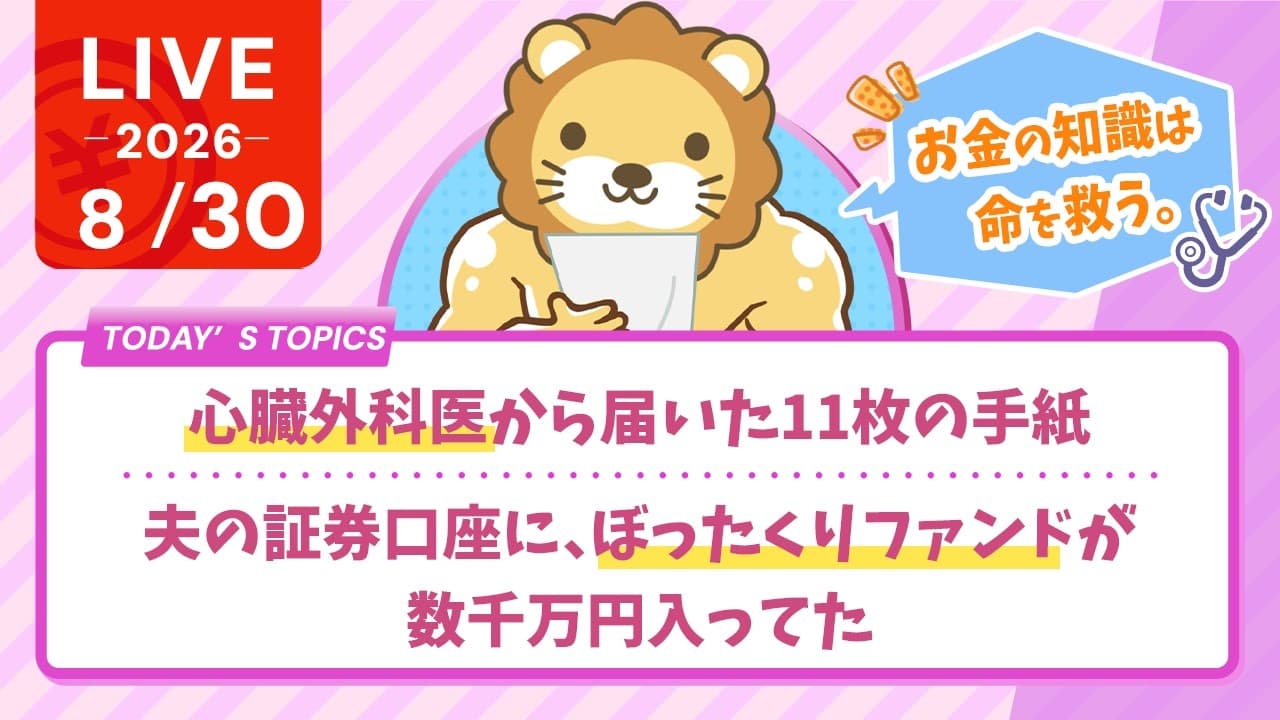
元動画: 今日の学長ライブ l お金の知識は命を救う。心臓外科医から届いた11枚の手紙/夫の証券口座に、ぼったくりファンドが数千万円入ってた【8/30 8:30まで】
3秒でわかる要点
- 1家賃の値上げ通知は借地借家法に基づき拒否が可能であり、普通借家契約なら一方的な追い出しはできません。
- 2IFA経由で購入した高手数料アクティブファンドを売却しオルカンへ移行した世帯が資産を1.5倍に伸ばした事例が紹介されました。
- 3建物の立ち退き要請を受けた場合、次の住居の初期費用や引越し代、家賃差額分などを考慮した立退料の請求が可能です。
この動画で語られていること
本動画は、IT手主兼投資家である両学長が、視聴者からの家賃交渉、NISAでの資産運用、副業の展開、不動産立ち退き問題など多岐にわたる質問に対してライブ形式で回答した質疑応答セクションの記録です。専門的な法律知識や投資の基本原則に基づき、個人が不利な契約や不当な請求から身を守り、効率的に資産を伸ばすための現実的なアプローチが解説されています。特に、借主としての権利の主張方法や、金融機関に勧められた高コスト商品の見直し手順について、実体験とお便りを交えた生々しい知見が提示されています。
解説された内容の詳細
借家の家賃値上げ要請に対する拒否権と適切な交渉手順
動画では、賃貸住宅のオーナーや管理会社から家賃値上げの通知が届いた際の対処法が詳しく取り上げられました。多くの入居者が「値上げに応じなければ退去させられる」と誤解していますが、日本の法律(借地借家法)では借主の権利が強く保護されています。普通借家契約を結んでいる場合、貸主からの家賃値上げ請求に対して借主は「拒否」する権利を持っています。
両学長は、値上げ通知が来た場合は「現在の家賃が相当であると考えるため、値上げには応じかねます」と書面やメールで誠実に拒否の意思を伝えればよいと解説しました。拒否したことだけを理由に貸主が借主を強制退去させることは法律上不可能です。提示された金額をそのまま鵜呑みにせず、周辺の相場や自身の状況に合わせて対等に交渉を行う姿勢が重要です。
高手数料アクティブファンドの売却と「オルカン」への乗り換え事例
視聴者からのお便りとして、夫の証券口座に独立系ファイナンシャルアドバイザー(IFA)や税理士の勧めで購入した高手数料のアクティブファンドが数千万円分入っていた事例が紹介されました。購入時には「プロに任せれば安心」と説明されていたものの、動画の解説をきっかけに毎年の信託報酬や手数料の重さに気づき、思い切って全額売却しました。
売却資金を「eMAXIS Slim 全世界株式(オール・カントリー)」(通称:オルカン)などの低コストなインデックスファンドに一括再投資した結果、その後の相場上昇も相まって世帯資産が約1.5倍に拡大し、サイドFIREを達成したという成果が報告されました。両学長は、過去に含み損が出ていたとしても、将来的な成長性と保有コストを冷徹に比較し、不適切な商品を売却して優良なインデックスファンドへ資金を付け替える重要性を強調しました。
立ち退き要請を受けた際の立退料(立ち退き料)の考え方
築年数の経過した賃貸物件などで、貸主から建物の解方や再開発を理由に立ち退きを求められた場合の対応についても解説されました。普通借家契約において、貸主が借主を立ち退かせるには「正当事由」が必要であり、単に「古くなったから取り壊したい」「売却したい」という理由だけでは正当事由を満たしません。
そのため、立ち退きに応じる条件として、移転に必要な「立退料」を請求できます。具体的な算出根拠として、移転先の初期費用(敷金・礼金・仲介手数料など)、実際の引越し費用、ならびに新居と旧居の家賃差額の1〜2年分などを合計して請求するのが一般的です。動画内では、家賃4万7000円の物件で実費相当として150万円を請求した視聴者に対し、両学長は「次の家賃との差額や手間を考慮すれば、300万〜350万円程度を請求のベースにしてもおかしくない」と見解を述べました。
50代からのNISA活用と現金保有比率のバランス
54歳の視聴者から「70歳まで毎月10万円をNISAで積立投資する計画だが、手元に預貯金(現金)をいくら残すべきか」という質問が寄せられました。これに対し両学長は、必要な現金保有額は年齢や投資額だけで一律に決まるものではなく、個人のライフプランと支出構造に依存すると回答しました。
毎月の生活費が30万円の人と40万円の人では、年間で120万円の支出差が生じます。老後期間を20年と仮定すると、生活費の10万円の差は2400万円もの資金差となります。したがって、生活防衛資金や直近数年で使う特別費を現金で確保した上で、将来受給できる年金の見込み額と毎月の基本生活費を算出し、不足分を補える現金を残して残りを投資に回すというステップが必須であると説明されました。
本業での「稼ぐ力」を高めた心臓外科医の実践例
幼少期の貧困から奨学金を得て国立大学医学部を卒業し、心臓外科医となった視聴者からの手紙が読み上げられました。医師として高収入を得つつも金融知識がゼロだった手紙の主は、学長の動画を通じて賃貸の契約適正化や保険の見直しを行い、固定費を大幅に削減しました。
さらに、単なるアルバイトによる時間切り売りではなく、本業の専門性を活かした講演活動や執筆活動を個人事業主として開業し、税金コントロール(節税)と追加収入の確保を両立させました。安易な副業に飛びつくのではなく、本業の市場価値を高めて「稼ぐ力」を最大化することが、最も確実な資産形成の近道であるという好例として紹介されました。
動画で示された数字
動画内で具体的に提示された数値や金額の事例を一覧表にまとめます。
| 項目名 |
数値・条件 |
出典・補足 |
| 立ち退き料の請求事例1 |
150万円(実費算定) |
視聴者のお便り(家賃4万7000円の物件) |
| 立ち退き料の両学長見解ベース |
300万〜350万円程度 |
動画内での両学長の発言 |
| 立ち退き料の過去の妥結実例 |
350万円(家賃7万円)、700万円(家賃10万円) |
両学長知人の実例として紹介 |
| 家賃値上げ通知の事例 |
1万8000円値上げ提示→最終5000円で合意 |
視聴者のお便り |
| IFA購入ファンドの運用成果 |
オルカン移行後に世帯資産1.5倍 |
視聴者のお便り(高コストファンド売却例) |
| 医学部学費の想定試算 |
私立大学医学部2人分で約1.6億円 |
視聴者質問内の試算数値 |
| 火災保険の給付金請求例 |
冷蔵庫修理費2万6000円に対し2万1000円受給 |
視聴者のお便り(不測かつ突発的な事故) |
前提となる制度・仕組み
借地借家法における普通借家契約
賃貸借契約には「普通借家契約」と「定期借家契約」の2種類が存在します。日本の主流である普通借家契約では、借主の権利が強力に保護されています。貸主から家賃の値上げや契約解除(追い出し)を求められても、借主が合意しない限り契約は従来通りの条件で自動的に更新(法定更新)されます。値上げに同意しなくても違法行為にはならず、従来の家賃を支払い続ける限り住み続けることができます。
高額療養費制度と医療費控除
病気やケガで医療費が高額になった場合、公的医療保険の「高額療養費制度」により1ヶ月の上限額以上の自己負担が抑えられます。また、1年間(1月1日〜12月31日)に支払った世帯全体の医療費が一定額(一般的に10万円)を超えた場合、確定申告を行うことで「医療費控除」を受けられ、所得税や住民税の軽減が可能です。ただし、本人の希望で利用した個室の差額ベッド代などは医療費控除の対象外となる場合があるため注意が必要です((編集部注)動画内では個室代の申請可否について触れられていますが、税務上の原則として自己都合の差額ベッド代は除外されます)。
火災保険の家財補償と「不測かつ突発的な事故」
賃貸や持ち家の火災保険は、火災時だけでなく「風災」「水災」「盗難」、そして特約やプランに含まれる「不測かつ突発的な事故(破損・汚損)」にも適用されます。例えば、家具の移動中に誤って家電や壁を壊してしまった場合や、突発的な事故で損害が生じた場合、火災保険の家財補償を申請することで修理費用や損害額の補償を受けられるケースがあります。
他の選択肢との比較
資産運用および住居契約における代表的な選択肢の比較です。
| 比較軸 |
高コスト・アクティブファンド |
全世界株式インデックス(オルカン) |
出典・見解 |
| 保有コスト(信託報酬等) |
高い(年1.0%〜2.0%超が多い) |
極めて低い(年0.05775%程度) |
動画内でオルカン優位と解説 |
| 運用方針 |
指数を上回る成果を目指す |
市場平均(全世界の株式)に連動 |
動画内で市場平均の強さを強調 |
| 長期での再現性 |
低い(多くのファンドが指数に負ける) |
高い(全世界の成長を享受) |
過去データに基づく一般論 |
| 比較軸 |
家賃値上げ通知をそのまま受容 |
値上げ拒否・適正額での交渉 |
出典・見解 |
| 毎月の支出 |
増加する |
従来のまま、または微増に抑える |
動画内で拒否権の活用を推奨 |
| 居渡・退去リスク |
退去不要 |
普通借家であれば退去不要 |
借地借家法に基づく権利 |
| 手間・ストレス |
なし |
拒否の連絡や交渉の手間が発生 |
両学長「知識を得て戦う価値あり」 |
見落としてはいけないリスク
投資における元本割れと相場変動リスク
インデックスファンド(オルカン等)への投資は長期的には有効な資産形成手段とされていますが、短期〜中期(数年単位)で見れば20%〜50%程度の価格下落が発生するリスクが常に存在します。相場が良い時期だけの成績を前提にライフプランを組むと、暴落時に資金不足に陥る危険があります。必ず十分な現金(生活防衛資金)を確保した上で、自身のリスク許容度の範囲内で運用を行う必要があります。
賃貸交渉における契約形態の確認漏れリスク
家賃値上げの拒否や立ち退き料の請求が通用するのは、原則として「普通借家契約」の場合です。「定期借家契約(リロケーション物件等)」を結んでいる場合、契約期間の満了に伴い貸主は更新を拒否し、借主を退去させることができます。自身の賃貸契約書がどちらの形態であるかを確認せずに強い態度で交渉を行うと、契約違反や予期せぬ退去トラブルに繋がるリスクがあります。
過度な節約や睡眠削減による健康被害リスク
副業や資産形成を急ぐあまり、睡眠時間を2〜3時間に削って作業を続けたり、体調不良を無視して活動したりすることは持続可能性がありません。動画内でも言及された通り、体調を崩して本業を休職することになれば、かえって大きな収入減を招くことになります。健康を害しては本末転倒であり、長期的な視点でのペース配分が不可欠です。
この話が当てはまる人・当てはまらない人
当てはまる人
- 賃貸住宅に住んでおり、管理会社から家賃値上げ通知が届いた人:拒否権や交渉の知識を活用することで不必要な支出増を防ぐことができます。
- 金融機関や窓口(IFA・窓口販売)に勧められるままアクティブファンドを買ってしまっている人:保有コストを見直し、低コストなインデックスファンドへの移行を検討する価値があります。
- 賃貸物件で立ち退きを求められて困惑している人:移転費用や家賃差額を考慮した立ち退き料の交渉を進める根拠が得られます。
当てはまらない人
- 「定期借家契約」で賃貸住宅を借りている人:契約満了による退去が原則定められているため、普通借家契約前提の交渉術はそのまま適用できません。
- 生活防衛資金が確保できておらず、全財産を投資に回そうとしている人:まずは手元の現金比率を高めることが最優先となります。
まとめ
両学長のライブ配信では、法律や制度の正しい知識(武器)を持つことで、家賃の値上げや不当な投資手数料といった「無知による損失」を防げる点が強調されました。賃貸契約の権利関係を正しく把握し、金融商品のコストを定期的にチェックすることが資産防衛の第一歩となります。読者の皆様におかれましては、自身の賃貸契約書の種類や、現在保有している投資信託の目論見書(信託報酬の額)を今一度確認し、必要に応じて適正化へ向けた行動を起こすことをお勧めします。
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.6-flash)