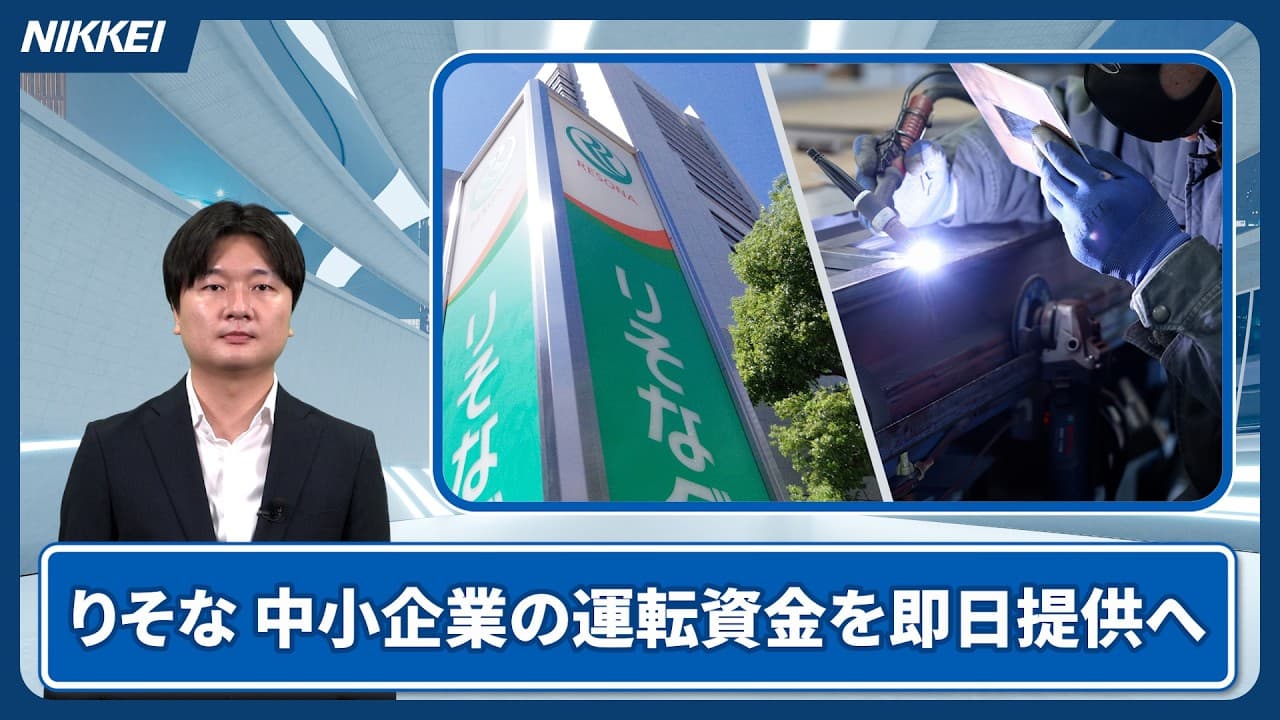
りそなホールディングスが、AIを活用して中小企業の運転資金を最短即日で提供する「クラウドファクタリング」を開始します。これは中小企業が保有する売掛債権を銀行側が買い取るオンラインサービスです。フィンテック企業のOLTAと連携し、AIによる効率的な審査を導入することで、従来の融資に比べて迅速な資金調達と手数料の抑制を実現します。地方銀行とも共同展開し、全国の小規模事業者の資金需要を取り込む方針です。
この動画で語られていること
本動画では、日本経済新聞の金融・市場ユニットに所属する石崎開氏が、りそなホールディングスによる中小企業向けの新資金提供サービスについて解説しています。中小企業にとって、商品やサービスを販売してから実際に代金を受け取るまでのタイムラグ、すなわち資金繰りの管理は極めて重要な経営課題です。
りそなグループはこの課題を解決するため、人工知能(AI)を活用した「クラウドファクタリング」と呼ばれるオンラインサービスを導入します。動画では、このサービスの具体的な仕組み、提携先であるフィンテック企業との関係、さらには地方銀行を巻き込んだ全国展開の戦略について、図やスライドを用いて分かりやすく説明しています。
中小企業の経営者や個人事業主だけでなく、地方金融機関のビジネスモデル変革に関心がある読者にとっても、今後の資金調達の選択肢を広げるための有益な情報が提示されています。
解説された内容の詳細
クラウドファクタリングの仕組みと即日調達のメリット
中小企業、特に建設業や物流業、製造業においては、商品やサービスを納品してから実際に取引先から代金が支払われるまでに数ヶ月の期間を要することが一般的です。この期間の運転資金をいかに確保するかが、企業の死活問題となります。
りそなグループが開始する「クラウドファクタリング」は、こうした中小企業が保有する「売掛債権」を銀行側が買い取るオンラインサービスです。企業は取引先からの入金を待つことなく、必要な運転資金を最短即日で調達できるようになります。
この仕組みの大きな特徴は、取引先に対して債権譲渡の通知を行ったり、承諾を得たりする必要がない点にあります。これにより、取引先との関係に影響を与えることなく、迅速かつ秘匿性を保ったまま資金調達が可能となります。その後、取引先から代金が支払われた段階で、企業がりそな側に資金を返済する流れとなります。
フィンテック企業OLTAとの連携によるAI審査モデル
りそなグループは、この迅速な資金提供を実現するために、フィンテック企業である「OLTA(オルタ)株式会社」と提携しました。OLTA社が保有する、AIを活用した独自の審査モデルを導入することが、このサービスの核となっています。
従来の銀行融資では、担当者による決算書の精査や担保の評価など、多くの人手と時間を要する審査プロセスが存在していました。これに対し、今回の新サービスでは、企業の決算書や入出金履歴などのデータをAIが分析します。
AIはこれらの客観的なデータに基づき、回収の見通しや貸し倒れリスクを瞬時に算出します。人手を介さない効率的な審査体制を構築したことで、審査時間を劇的に短縮し、最短即日での資金提供を可能にしました。また、審査コストの削減は手数料の抑制にも直結し、利用企業の負担を軽減する要因となっています。
地方銀行との連携を通じた全国展開と小規模事業者への普及
りそなグループは、自社のみでサービスを完結させるのではなく、全国の地方銀行と連携してこの仕組みを共同展開する方針を掲げています。日本国内には約285万社の小規模事業者が存在するとされており(編集部注:動画内データより)、これらの企業の資金需要を網羅的に取り込むことが狙いです。
地方銀行にとって、このサービスを導入することは、自行の顧客である地元の中小企業に対して新しいデジタル金融サービスを迅速に提供できるメリットがあります。これにより、地方銀行は新たな手数料収入を獲得する機会を得られます。
一方、りそな側にとっては、自前の店舗網が存在しない地域に対しても、提携する地方銀行のネットワークを通じてサービスを拡大できるという相乗効果があります。利用企業との接点を増やすことで、将来的には通常の融資や決済サービスなど、他の金融取引への発展も視野に入れています。
動画で示された数字
動画内で具体的に示された、サービスに関する主要な数値は以下の通りです。
| 項目 |
数値 |
出典・補足 |
| 手数料率 |
2.0% 〜 9.0% 程度 |
りそなグループの新サービスにおける設定手数料 |
| 対象となる国内小規模事業者数 |
約285万社 |
全国で想定される潜在的な利用対象企業数 |
| 資金提供までの期間 |
最短即日 |
AI審査モデルの導入により実現する調達スピード |
| サービス開始時期 |
2026年度 |
りそなホールディングスが計画するサービス開始時期(編集部注:概要欄より) |
これらの数値は、従来のノンバンク系ファクタリングサービスと比較して、銀行傘下のサービスとしてコストが低く抑えられている点を裏付けています。
前提となる制度・仕組み
本サービスを理解する上で重要となるのが「ファクタリング(売買債権の買い取り)」という金融の仕組みです。ファクタリングは、企業が保有する売掛金をファクタリング会社(今回はりそなグループの銀行)に売却し、手数料を差し引いた金額を期日前に現金化する手法です。
一般的な融資(ローン)とは異なり、企業の「信用力」だけでなく、売掛先(取引先)の「支払い能力」が重視される傾向にあります。また、本サービスは「2者間ファクタリング」に分類され、取引先にファクタリングの利用を知られることなく手続きが進められるため、中小企業にとって利用のハードルが低いことが特徴です。
ただし、ファクタリングは貸金業法の「融資」とは異なるため、金利上限法の適用を受けません。そのため、手数料率の設定が実質的な金利換算で高額になる場合があり、利用にあたっては契約内容を十分に確認する必要があります。
他の選択肢との比較
中小企業が運転資金を調達する際、今回のりそな・クラウドファクタリングと、他の主要な調達手法との比較は以下の通りです。
| 資金調達手法 |
コスト(実質負担) |
流動性(調達スピード) |
リスク |
手間(手続き) |
| りそな・クラウドファクタリング |
中(手数料 2%〜9%) |
極めて高い(最短即日) |
取引先のデフォルトリスク |
低い(オンライン・AI審査) |
| 通常の銀行融資(プロパー・保証協) |
低(年利 数%程度) |
低い(数週間〜数ヶ月) |
担保・保証人・元本返済負担 |
極めて高い(決算書提出・面談) |
| ノンバンク系ビジネスローン |
高(年利 10%超の場合あり) |
高い(数日程度) |
高金利による収益性悪化 |
中(財務書類の提出が必要) |
| 一般的なファクタリング(他社) |
やや高〜高(10%以上も存在) |
高い(即日〜数日) |
悪質な業者による高額手数料 |
中(対面での面談や審査書類) |
(編集部注:上記比較は、一般的な金融市場の動向に基づき作成しています。実際の融資条件や手数料は各金融機関の審査結果によって異なります。)
見落としてはいけないリスク
クラウドファクタリングは迅速な資金繰り改善に有効ですが、利用にあたっては以下のリスクに留意する必要があります。
手数料の実質的な負担率
手数料率は2%から9%程度とされていますが、これは「1回あたり」の料率です。仮に3ヶ月サイトの売掛金を年4回継続してファクタリングに回した場合、年間ベースでの実質的な負担は非常に高額になります。恒常的な利用は、企業の利益率を大きく圧迫する原因となります。
取引先の倒産と償還請求権の有無
一般的なファクタリングでは、売却した債権の回収不能リスクは買い手側が負いますが、契約内容によっては利用企業が買い戻し義務を負う場合もあります。りそなのサービスにおける免責条項の詳細について、事前に契約約款を精査することが不可欠です。
AI審査による定性情報の切り捨て
過去の入出金データや決算書に依存するAI審査では、一時的な資金繰りの悪化や、急激な業績回復などの「定性的な事情」が考慮されにくい可能性があります。審査に落ちた場合の代替手段をあらかじめ確保しておくことが重要です。
この話が当てはまる人・当てはまらない人
当てはまる人(利用を検討すべき企業・個人事業主)
- 急な大口案件の受注により、原材料費や外注費の支払いが先行して発生している中小企業経営者。
- 取引先からの入金サイクルが長く、次の入金までの運転資金が一時的に不足している個人事業主。
- 銀行の通常融資の手続きにかかる時間や手間に苦慮しており、即急に資金を確保したい事業者。
当てはまらない人(他の手段を優先すべき企業)
- 資金調達までの時間的余裕が十分にあり、低金利の公的融資や通常の銀行融資を利用できる企業。
- 利益率が極めて低く、数パーセントの手数料を支払うと赤字に転落してしまうような薄利多売のビジネスモデルの事業者。
- 売掛債権を保有しておらず、将来の売上見込みのみで資金を調達したい企業(ファクタリングは売掛金の存在が前提となるため)。
まとめ
りそなホールディングスが開始するAI活用のクラウドファクタリングは、中小企業の「即日での資金調達」を可能にする利便性の高いサービスです。手数料は2%〜9%に抑えられており、取引先に知られずに手続きを完了できる点が強みです。
ただし、年利換算した際の実質的なコスト負担や、一時的な資金凌ぎとしての性質を正しく理解する必要があります。利用を検討する経営者は、事前に自社の資金繰り表を作成し、手数料を支払っても十分に利益が残るかを確認した上で、実際の契約内容や手数料体系を精査することをお勧めします。
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)