公式発表日本経済新聞
1ドル155円台へ急伸した為替相場、日米金利見通しと政治的圧力を佐々木融氏が読み解く
2026年9月最初の為替相場は、週初の1ドル160円台から一転して155円台前半へと急激な円高・ドル安が進行しました。この急変の背景について、為替・金利の専門家であるふくおかフィナンシャルグループの佐々木融氏が、日米の金融政策見通しや政治的な思惑、さらには年金基金(GPIF)を巡る噂まで多角的な視点から分析します。単なる一時的な値動きにとどまらない、構造的な円安の背景と今後のマーケットの注目点を解説します。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
元動画: 【日経ヴェリタス マーケット一目瞭然】 月初に為替急変、円安止まるか 佐々木融さんに聞く
3秒でわかる要点
- 19月上旬に3日で一時3.2%の急激な円高・ドル安が進行し、1ドル155円台前半まで急伸しました。
- 2背景には、日銀の利上げ期待の高まりとFRBの利上げ期待後退、実需のドル買い不在などがあります。
- 3購買力平価による適正レートは約80円であり、現在の150円台は歴史的に極めて深刻な円安水準です。
この動画で語られていること
本動画では、ふくおかフィナンシャルグループのチーフ・ストラテジストである佐々木融氏が、2026年9月上旬に発生した急激な円高・ドル安の背景について詳細な解説を行っています。聞き手は日経LIVE室プロデューサー兼キャスターの岸本好正氏です。
週初に1ドル160円台前半を記録していた円相場は、わずか3日間で155円台前半へと急伸しました。佐々木氏は、この急変の要因として、日米の金融政策を巡る環境変化や政治的な思惑、さらに公的年金を運用するGPIF(年金積立金管理運用独立行政法人)を巡る噂など、複合的な要素が絡み合っていることを指摘します。単なる投機的な動きにとどまらず、実需の動向や日米の政治的関係がどのように為替相場に影響を与えているかを、客観的なデータに基づいて論理的に解き明かしています。
解説された内容の詳細
介入なき急落、背景にある4つの要因
9月上旬の3日間で、ドル/円相場は1ドル160円台前半から155円台前半まで、一時3.2%下落(円高が進行)しました。キャスターの「再度の為替介入があったのではないか」という問いに対し、佐々木氏は「おそらくなかっただろう」との見立てを示しています。介入に匹敵する規模の急落をもたらした背景として、佐々木氏は以下の4つの要因を挙げています。
- 日本銀行の利上げ期待の高まり
- FRB(米連邦準備理事会)の利上げ期待の後退
- GPIFのフローに対する思惑
- 輸入企業の不在(実需のドル買い減少)
特に4つ目の「輸入企業の不在」について、佐々木氏は前回の円高局面(7月末から8月頭)で輸入企業がすでに多くのドルを買い進めていたため、今回同じ水準まで円高が進んでも、新たな実需のドル買い(円売り)が入りにくかったことが、値動きを増幅させたと分析しています。
日銀の利上げ期待とターミナルレートの議論
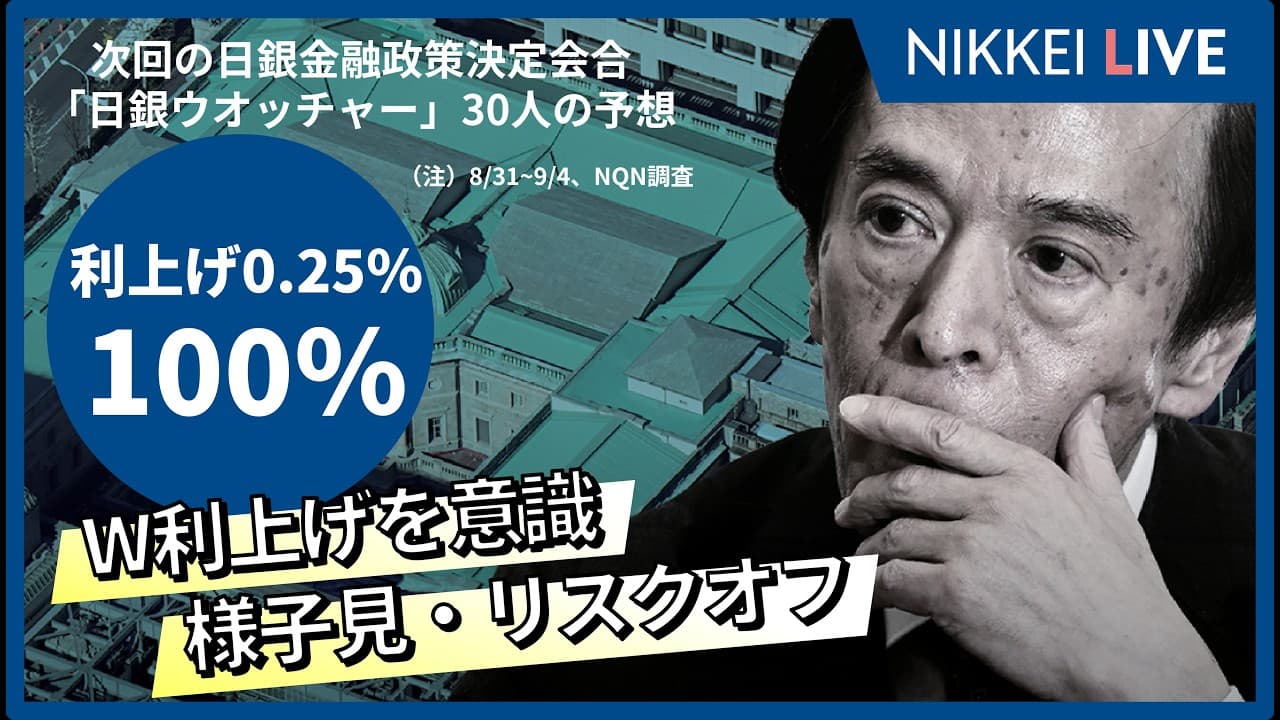
金利先物市場における日銀の政策金利の織り込み状況を見ると、市場は9月18日の金融政策決定会合での利上げをほぼ完全に織り込んでいます。さらに、年内2回目の利上げについても織り込みが進んでおり、今後1年間で合計1.0%ポイント(100bp)の利上げが行われるとの予測が市場の主流になりつつあります。
佐々木氏は、市場が予測する利上げの最終到達点(ターミナルレート)について、現在の市場予測である2.5%程度までは十分に到達する可能性があると述べています。インフレ率が今後さらに高まる場合、金利はそれ以上に引き上げられる余地があるとの見解を示しており、長年にわたる低金利環境に慣れた日本の市場にとって、この金利上昇ペースは大きな変化をもたらすことになります。
米国からの政治的圧力と協調介入の裏側
為替相場を動かす強力な要因として、米国側からの政治的圧力が浮き彫りになっています。動画内では、米国のベッセント財務長官が日本の植田日銀総裁に対し、「円安阻止に向けた断固たる金融政策(利上げ)を支持する」と伝達したニュースが紹介されました。ベッセント氏は日本の「リフレ政策の停止」を求めており、円の過小評価に対処するよう強く迫っています。
佐々木氏の解説によると、日米が協調して円買い介入を実施した際、米国側は「日本を助けるためにドルを売って円を買ったのだから、日本側も利上げによって円を強くする努力をすべきだ」と考えているとのことです。介入後、一時的に円高が進んだものの、その後再び円安に戻ってしまったことで、介入に関与した米国側が含み損を抱える形となり、日本に対して利上げを強く迫る動機になっていると説明しています。
GPIFのポートフォリオ変更を巡る思惑
市場では、国民の年金資産を運用するGPIFが、外国債券(外債)を売却して国内債券(円債)へ資金をシフトするのではないか、という思惑(噂)が流れています。片山財務大臣が「年金に国内債券を買わせる」といった趣旨の発言をしたことも、この噂に拍車をかけました。
佐々木氏はこの動きに対し、強い懸念を示しています。GPIFはこれまで極めて良好な運用成績を収めてきましたが、それは政治的なバイアスなく、独自のポートフォリオに基づいて運用されてきたからです。政権の円安是正や国債消化という政策目的のために、年金資産の運用方針が歪められるようなことがあれば、将来的な国民の年金給付に悪影響を及ぼしかねないと警告しています。
購買力平価から見る実質的な「超円安」
名目上のドル/円相場は150円台を推移していますが、物価上昇率の違いを考慮した「購買力平価(実質適正レート)」で見ると、現在の円相場は歴史的に極めて深刻な安値水準にあります。佐々木氏によれば、購買力平価に基づく適正な為替レートは約80円です。
つまり、実質的な価値において、現在の円は適正水準から2倍近くも過小評価されていることになります。この歴史的な円安を背景に、国内のインフレや国富の流出が進行しており、単に名目レートが数円動いただけで「円安が止まった」と安心できる状況ではないことを、佐々木氏は著書「インフレ・円安・バラマキ・国富流出」を引用しながら強調しています。
動画で示された数字
動画内で提示された、為替相場の変動率や金利水準、政策織り込みに関する具体的な数値は以下の通りです。数値はすべて2026年9月3日〜4日時点の動画内資料に基づきます。
| 項目 |
数値・比率 |
出典・備考 |
| 9月上旬の円高進行幅 |
一時 3.2% 下落(円高) |
9/2〜9/4の3日間の動き(対ドル) |
| 7〜8月の介入時の円高幅 |
5.2% 下落(円高) |
政府・日銀による介入局面 |
| 4〜5月の介入時の円高幅 |
3.5% 下落(円高) |
ゴールデンウィーク前後の介入局面 |
| 市場が織り込む今後1年の利上げ幅 |
1.0%ポイント(100bp) |
金利先物市場の織り込み状況 |
| 市場が織り込むターミナルレート |
約 2.5% |
利上げの最終到達点予測 |
| 購買力平価に基づく適正レート |
約 80円 |
実質的な適正為替水準(佐々木氏指摘) |
| GPIFの基本ポートフォリオ比率 |
国内株・債券、外国株・債券 各 25% |
4資産均等配分(動画公開時点) |
前提となる制度・仕組み
本動画の議論を理解する上で前提となる、金融政策や為替市場の仕組みについて解説します。
為替介入と協調介入の仕組み
為替介入(外国為替平衡操作)は、通貨価値の急激な変動を抑えるために、財務省の指示のもとで日本銀行が市場で通貨を売買する制度です。日本単独で行う「単独介入」に対し、日米など複数の国が合意の上で同時に行うものを「協調介入」と呼びます。協調介入は市場に対するインパクトが極めて大きい反面、関与した国同士の政治的な合意と、その後の政策協調(利上げなど)が強く求められる特徴があります。
政策金利の市場織り込み(先物市場)
金融市場では、将来の金利変更を先回りして取引する「金利先物」が存在します。この先物価格の動きから逆算して、市場参加者が「次の会合で日銀が利上げを行う確率」を何%と見積もっているかを数値化したものが「市場の織り込み度」です。これが100%に近いほど、実際の利上げが行われた際の市場の混乱(サプライズ)は少なくなりますが、逆に利上げが見送られた場合には大きな反動が生じます。
GPIF(年金積立金管理運用独立行政法人)の運用方針
GPIFは、国民が納めた公的年金の積立金を市場で運用する独立行政法人です。運用の基本方針として、国内債券、国内株式、外国債券、外国株式の4資産にそれぞれ25%ずつ均等に分散投資する「基本ポートフォリオ」を定めています。この比率を変更することは、数兆円規模の資金移動を伴うため、為替市場や債券市場に極めて大きな影響を与えます。制度上、政治からの独立性が求められていますが、政権の意向による変更の噂が流れるだけでも市場の波乱要因となります。
他の選択肢との比較
急激な円安・インフレから自身の資産を守るための、主な防衛策を比較します。動画内で佐々木氏が若者向けに「投資をすべき」と提唱している背景を踏まえ、編集部にて整理しました。
| 資産防衛の手法 |
コスト |
流動性(換金性) |
為替・金利リスク |
特徴と適性 |
| 外貨建て資産(米国株・外債等) |
低〜中 |
高い |
為替変動リスク大 |
円安進行時には資産価値が上昇するが、急激な円高局面では目減りする。 |
| 国内株式(日経平均等) |
低い |
高い |
価格変動リスク大 |
円安による企業業績の拡大(EPS上昇)の恩恵を受けやすいが、利上げ局面では一時的に下落することも。 |
| 国内債券(個人向け国債等) |
極めて低い |
中(1年経過後換金可) |
金利上昇による価格低下(変動金利なら緩和) |
元本割れのリスクは極めて低いが、インフレに対しては購買力が目減りする。 |
| 現預金(円) |
なし |
極めて高い |
インフレによる購買力低下リスク大 |
金利上昇の恩恵を最も受けにくい。歴史的な円安・インフレ局面では、実質的な価値が目減りし続ける。 |
見落としてはいけないリスク
為替相場や金利の急変局面において、個人投資家が留意すべきリスクを整理します。
急激な為替の反転(円高)リスク
動画内で佐々木氏が指摘している通り、足元の円高・ドル安は日米の金利差縮小の思惑によって引き起こされています。日銀が想定以上のペースで利上げを行い、同時にFRBが利下げ(利上げ後退)を進めた場合、これまで円安を前提に外貨建て資産(米国株やオルカンなど)に投資していた個人投資家は、為替差損によって円建ての評価額が大きく目減りするリスクがあります。
政治的介入による市場の歪み
GPIFのポートフォリオ変更や、政府による為替介入など、政治的な意図を持った市場介入は、市場の本来の需給バランスを歪める可能性があります。特に年金資産が政策手段として使われた場合、一時的に円高が進む可能性はありますが、中長期的な運用成績の悪化につながれば、将来の年金制度そのものの信頼性が揺らぐという、目に見えにくい巨大なリスクをはらんでいます。
利上げによる国内景気への影響
日銀が市場の期待通りに金利を1.0%超へと引き上げていく場合、住宅ローン金利の上昇や、中小企業の資金繰り悪化など、国内景気に対する下押し圧力が強まります。円高によって輸入物価は下がりますが、景気後退を伴う利上げとなった場合、国内株式市場全体が下落基調に転じるリスクには警戒が必要です。
この話が当てはまる人・当てはまらない人
当てはまる人(参考にするべき人)
- 外貨建ての投資信託や米国株を保有している人:日米の金利差縮小による為替の巻き戻し(円高)が、自身の保有資産の評価額に直接影響を与えるため、今後の政策会合の動向を注視する必要があります。
- これから資産形成を始める若い世代:佐々木氏が著書で提唱している通り、インフレと円安が進行する環境下では、現預金だけを持たず、適切にリスクを取って投資を行うことが資産防衛に不可欠です。
当てはまらない人(慎重であるべき人)
- 近い将来に資金を使う予定がある人:為替相場は日米の政治的圧力や思惑によって短期的に乱高下します。直近で使う教育資金や住宅購入資金などを、為替リスクのある資産で運用することは避けるべきです。
- 過度な円高・円安シナリオに極端に偏った投資をしている人:為替の適正レート(購買力平価80円)と名目レート(150円台)の乖離は大きく、どちらの方向にも急激に振れる可能性があるため、一方向への集中投資は危険です。
まとめ
今回の為替急変は、日銀の機動的な利上げ姿勢と、米国からの強い政治的圧力が主導したものです。投機筋の円売りポジションはほぼ解消されたとみられますが、購買力平価で見れば依然として深刻な円安水準にあります。個人投資家としては、日米の金利見通しを冷静に見極めつつ、為替ヘッジの有無や自身のポートフォリオの分散状況を再確認することが推奨されます。
動画のタイムテーブル
- 0:009月最初の為替相場動向と対ドル円相場チャートの提示
- 0:51足元の急激な円高局面における為替介入の有無についての見解
- 1:04円買い介入額とドル/円相場の推移および下落率の比較
- 1:48今回の急激な円高・ドル安をもたらした4つの背景要因の整理
- 3:05日銀の利上げ期待と市場における政策金利織り込み状況の解説
- 5:01米ベッセント財務長官による円安阻止への圧力と日米協議の背景
- 6:45日銀の高田審議委員による機動的利上げを示唆するタカ派発言
- 7:37FRB高官の発言変化と米国の利上げ期待後退の要因
- 9:50GPIFの運用ポートフォリオ変更を巡る思惑と政治的介入への懸念
- 11:36投機筋による円ショートポジションの解消と巻き戻しの現状
- 13:149月の注目イベント(米CPI、FOMC、日銀会合、内閣改造)
- 18:061986年以来の安値水準にある円相場と購買力平価による実質評価
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)