公式発表楽待 RAKUMACHI
資産形成における「3つの分岐点」とは、楽待が公開した1000万・3000万・1億円のフェーズ論
資産形成において、保有資産の額によって投資家の心理や選択肢はどのように変化するのでしょうか。不動産投資ポータルサイト「楽待」の公式YouTubeチャンネルにて、資産形成の3つのステージ(1000万円、3000万円、1億円)における投資家の心理変化と、それぞれのフェーズで直面する人生の分岐点が提示されました。本記事では、動画の内容を基に各ステージの具体的な意味合いと、それに伴うリスクや投資判断について詳細に解説します。
AI解析: gemini-3.5-flash
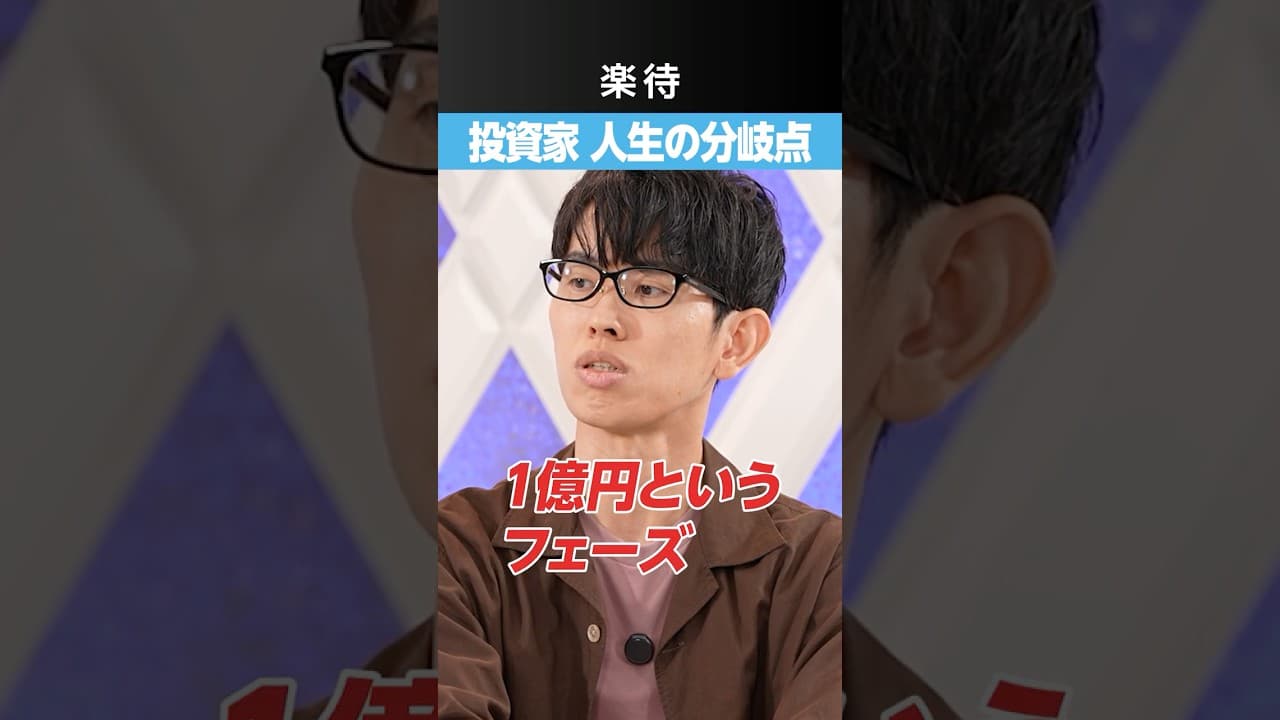
元動画: 【投資家のフェーズ】3つの人生の分岐点
3秒でわかる要点
- 1資産1000万円は貯蓄を実感する段階であり、生活の基盤は依然として給与収入の延長線上にある。
- 2資産3000万円に達すると投資手法への自信が湧き、同じ手法の継続で1億円への到達が見えてくる。
- 3資産1億円はFIREや独立など、人生における多様なキャリアの選択肢が出現する最大の分岐点である。
この動画で語られていること
資産形成の過程における「1000万円」「3000万円」「1億円」という3つの主要なステージについて論じられています。出演者は、それぞれの資産額に到達した際に投資家がどのような心理状態になり、どのような選択肢を得られるのかを説明しています。
特に1000万円は貯蓄の達成感を得る段階、3000万円は投資への自信を深める段階、そして1億円は人生の選択肢(FIREや独立など)が具体化する分岐点であると位置づけています。単に資産を増やすだけでなく、資産額の増加に伴って変化する投資家のキャリアや人生設計の選択肢について、体系的に整理された内容となっています。不動産投資や株式投資を行うすべての人にとって、自らの立ち位置を確認するための重要な指標が示されています。
解説された論点の詳細
動画内で解説された3つのステージについて、それぞれの具体的な中身と投資家の心理変化を整理します。
第1ステージ:資産1000万円のフェーズ
資産が1000万円に達した段階は、出演者によると「貯蓄ができた、貯金ができた」と実感するフェーズです。この段階では、まだ日々の生活や資産の土台が給与収入の延長線上にあります。日常生活において「お金には困らないな」という精神的な余裕は生まれますが、投資による不労所得だけで生活できるわけではなく、労働収入への依存度は依然として高い状態です。取材班の見立てでは、この段階は投資の種銭(たねせん)がようやく確保できた状態であり、ここからどのように資産を運用していくかが、次のステージに進むための鍵となります。
第2ステージ:資産3000万円のフェーズ
次の段階である3000万円は、「投資で上手くやってこれた」という実績と、それに伴う「これからも上手くやっていける」という自信が湧くフェーズです。投資手法が確立され、自己の判断に対する確信が得られる時期とされています。この段階に達すると、単なる貯蓄から本格的な資産運用へとシフトし、運用の果実が目に見える形で現れ始めます。
第3ステージ:資産1億円のフェーズ
3000万円から1億円への移行は、これまでの正しいやり方を継続することで、時間をかければ到達できると出演者は述べています。そして、1億円に達したときに初めて「FIRE(経済的自立と早期リタイア)」が現実的な選択肢として浮上します。今の仕事を続けるか、辞めて別の活動を始めるか、あるいは完全にリタイアするかという、人生の大きな分岐点に直面する段階です。
動画で示された数字
動画内で具体的に示された資産額の基準と、それぞれの意味合いを以下の表にまとめます。
| 資産額のフェーズ |
投資家の心理・状態 |
次のステップへの移行難易度と特徴 |
出典 |
| 1,000万円 |
貯蓄ができたと実感する段階。給与収入の延長線上にあり、生活に困らない安心感を得る。 |
投資の初期段階であり、まずは自己資金を蓄える期間。投資の元手としては十分な額。(動画内) |
|
| 3,000万円 |
投資手法に対する自信が湧く段階。正しい投資判断ができるようになったと実感する。 |
1億円への通過点。手法が確立されているため、同じやり方の継続で到達可能。(動画内) |
|
| 1億円 |
FIREがよぎる段階。専業投資家、事業立ち上げ、現職継続など複数の選択肢が生じる。 |
人生の大きな分岐点。労働の義務から解放され、選択の自由が得られる画期的なフェーズ。(動画内) |
|
(編集部注:上記は動画内で提示された発言内容を基に、表形式で整理したものです。実際の資産形成においては、個人の生活費や投資対象の利回りによって各フェーズの影響度は異なります)
市場環境と相場観
動画は2026年9月時点の公開であり、近年のインフレ傾向や金利上昇局面における資産形成のあり方を示唆しています。資産1億円という水準は、かつては「一生安泰」と捉えられることが多かったものの、物価上昇や社会保険料の負担増といった現代の市場環境においては、必ずしも完全なリタイアを保証するものではなくなっています。
(編集部注:日本の平均的な世帯支出やインフレ率を考慮すると、1億円を元手に年利3%から4%で運用した場合、税引後の手取りは年間240万〜320万円程度となります。単身者であれば生活可能ですが、家族がいる場合や都市部に居住する場合は、完全なFIREではなく、適度に労働を組み合わせる「サイドFIRE」を選択するケースが増えているのが現状の相場観です。また、不動産市場においては、都心部の物件価格が高騰しているため、1億円の資産があっても購入できる物件の選択肢や利回りは厳しく制限される傾向にあります。そのため、資産規模に応じた適切なポートフォリオの構築が求められます)
制度・税制・ローンの前提
資産形成において、各フェーズで活用すべき制度や税制、ローンの前提は大きく異なります。
一般論として、資産1000万円未満の初期フェーズでは、新NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)といった、国が用意した非課税制度を最大限に活用して元手を増やすことが基本となります。これらの制度は利益に対して課税されないため、複利効果を最大化するのに適しています。
資産が3000万円を超え、不動産投資への本格的な参入を検討する場合、銀行からの融資(アパートローンなど)の審査において「属性」や「自己資金の割合」が重視されます。自己資金として1000万〜2000万円を拠出できる状態になると、融資の選択肢が広がり、レバレッジをかけた一棟物件の購入などが現実味を帯びてきます。ただし、融資条件や税制(個人所得税の累進課税や法人化の基準)は個人の年収や家族構成によって異なるため、個別具体的な判断が必要です。特に資産1億円規模になると、個人での所有よりもプライベートカンパニー(資産管理法人)を設立して不動産を保有する方が、所得税や相続税の観点から有利になるケースが多くなります。
見落としてはいけないリスク
資産形成および投資においては、常にリスクが伴います。動画内で示された「3000万円から1億円までは同じやり方の継続で到達できる」という点について、取材班の見立てでは以下のリスクに注意する必要があります。
1. 市場環境の変化に伴う再現性の低下
過去に成功した投資手法が、将来も同様に通用するとは限りません。例えば、低金利時代に成功した不動産投資の手法を、金利上昇局面にそのまま適用すると、キャッシュフローが悪化して逆ザヤになるリスクがあります。常に市場の動向を注視し、手法の微調整が必要です。
2. レバレッジ(融資)の過度な依存
資産1億円への到達を急ぐあまり、過度なフルローンやオーバーローンを組んで投資規模を拡大すると、空室率の上昇や家賃下落、修繕積立金の値上げといった不測の事態に対応できなくなるリスクが高まります。金利が1%上昇するだけでも、返済額は大幅に増加するため、十分な手元資金(バッファ)を残しておくことが不可欠です。
3. 資産の流動性リスク
特に不動産投資の場合、資産が「1億円」あっても、その大部分が含み益であり、現金化が容易でない場合があります。売却時に買い手が見つからず、希望価格で処分できない流動性リスクを常に考慮する必要があります。急な現金需要が生じた際に、黒字倒産のような状態に陥らないよう、一定割合の現預金を確保しておくことが重要です。
この話が当てはまる人・当てはまらない人
当てはまる人
- 現在、自己資金が数百万円から1000万円程度あり、今後の資産形成のロードマップを描きたい人
- 投資の基本を学び、着実に資産を増やしていきたいと考えている会社員
- 将来的にFIREや独立を視野に入れ、具体的なマイルストーンを設定したい人
- 自身の資産規模に応じた適切な投資判断の基準を知りたい人
当てはまらない人
- 既に数億円規模の資産を保有しており、資産の「防衛」や「相続対策」を主目的としている人
- 投資に対するリスク許容度が極めて低く、元本保証の預貯金のみで資産を管理したい人
- 短期間での一獲千金を狙う、投機的な取引(ハイレバレッジなFXや暗号資産の短期売買など)を好む人
- 自身の現在の資産額や収支状況を客観的に把握できていない人
まとめ
資産形成には「1000万円」「3000万円」「1億円」という明確な心理的・実質的なステージが存在し、それぞれの段階で投資家の取るべき行動や選択肢は変化します。1億円に達した段階では、FIREや事業立ち上げなど人生の自由度が飛躍的に向上します。読者の皆様が次に取るべき行動は、現在の自身のフェーズを客観的に把握し、次のステージに進むために必要な投資手法やリスク管理について、具体的なシミュレーションを開始することです。まずは自身の収支バランスを見直し、信頼できる専門家や不動産会社への相談を通じて、確実な一歩を踏み出すことをお勧めします。
動画のタイムテーブル
- 0:00資産1億円というフェーズに達すると、人生における様々な選択肢が出てくる
- 0:02資産形成には1000万円、3000万円、1億円という3つのステージが存在する
- 0:061000万円が貯まると、貯蓄や貯金ができたと実感し、生活に困らない安心感を得る
- 0:153000万円のステージでは、投資で上手くやってこれたという自信が湧く
- 0:223000万円から1億円への移行は、これまでの正しいやり方を継続することで到達可能
- 0:371億円に達したとき、FIRE(経済的自立と早期リタイア)の選択肢が現実的によぎる
- 0:45専業投資家への移行、現職の継続、独立して事業を立ち上げるなどのルート分岐が生じる
無料・1分で完了
あなたの条件で、収益物件の実際の利回りを調べる
記事で扱った数字はあくまで一例です。エリア・予算・自己資金を入れると、いま出回っている物件の実データで試算できます。登録は無料で、しつこい営業もありません。
無料で物件データを見る→提供: 楽待(国内最大級の収益物件サイト)
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の不動産の購入・売却・投資を勧誘するものではありません。投資判断は必ずご自身の責任で、最新の一次情報と専門家への相談のうえ行ってください。価格・金利・制度は変動します。元動画を見る(解析モデル: gemini-3.5-flash)