公式発表日本経済新聞
日米協調介入と12兆円の攻防、日銀10月利上げと長期金利3%突破の現実味を中空麻奈氏が解説
為替市場で一時1ドル=163円台まで進んだ円安に対し、日米両政府は推計12兆円規模とされる15年ぶりの協調介入に踏み切りました。かんぽ経済研究所の主席研究員である中空麻奈氏は、この介入の効果と背景にある日米の金融政策の歪みを鋭く分析します。日銀の追加利上げのタイミングや、長期金利が3%を突破するリスクについて、最新の市場データをもとに今後の展望を語ります。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
元動画: 【日経ヴェリタス マーケット一目瞭然】 骨太・減税・介入で市場は… 中空麻奈さんに聞く
3秒でわかる要点
- 1日米両政府による為替介入は3日間で推計12兆円規模に達し、一時156円台まで円高が進行しました
- 2中空氏は日銀の追加利上げについて、米大統領選前の10月会合での実施が妥当であると予測します
- 3日本の10年物国債利回りが3%を突破した場合、既存の国債保有者に大きな損失が出るリスクを警告しました
この動画で語られていること
本動画では、かんぽ経済研究所の主席研究員である中空麻奈氏が、激動する日本の金融市場について解説しています。足元で実施された巨額の為替介入の背景や、日米の金利差がもたらす構造的な円安要因について、専門的な知見から分析を行っています。さらに、日銀の今後の利上げ見通しや、長期金利の上昇がもたらす国債市場へのリスク、そして日経平均株価の適正水準について、客観的なデータを用いて論じています。投資家が直面するマクロ経済の変化と、次に注視すべき政策イベントを整理した相場解説動画です。
解説された内容の詳細
3日間で推計12兆円規模に達した為替介入の実態
為替市場では、2026年7月28日に1ドル=163.78円まで円安が進みました。これに対して政府・日銀は、急激な円安進行を阻止するために市場介入を実施しました。動画内で提示された資料によると、この介入は1回にとどまらず、複数回にわたって行われたと見られています。中空氏は、3日間で推計12兆円規模という極めて巨額の資金が投入されたと指摘します。この結果、8月3日には一時156.76円まで急速に円高方向へ押し戻される局面がありました。中空氏の見立てでは、今回の介入は日米両政府による15年ぶりの「協調介入」であった可能性が高く、単独介入に比べて市場へのアナウンス効果が大きかったと分析しています。
構造的な円安を支える「新NISA」と「対米投資」の岩盤
一時的に円高へ戻したものの、中空氏は円安の基本トレンドが構造的に変化したわけではないと主張します。その最大の要因として、日本国内の資金シフトを挙げました。政府が推進する「貯蓄から投資へ」の流れを受け、新NISA(少額投資非課税制度)を通じて個人の資金が海外の資産(S&P500や全世界株式など)へ継続的に流出しています。個人投資家はより高いリターンを求めて外貨建て資産を選択するため、これが恒常的な円売り・ドル買い圧力となります。さらに、日本企業による対米直接投資や、日本の銀行による米国向け融資(与信)の拡大も、円安要因として強固に機能していると説明しました。
外国人投資家が日本市場を長期投資対象から外す理由
中空氏は、外国人投資家が日本市場をどのように評価しているかについて言及しました。彼らが日本経済の最大の構造問題として指摘するのは「人口減少」です。この深刻な課題に対して、日本政府や社会が明確な解決策を提示できていないことが、長期的な投資を手控えさせる要因となっています。外国人投資家にとって、日本市場は「短期的なディーリング(値幅取り)の対象」としては魅力的であっても、10年や20年といった超長期で資金を固定する国としては選ばれにくいのが現状です。この認識のズレが、日本株や円の長期的な価値向上を阻む壁になっていると中空氏は指摘します。
日銀の次なる一手は「10月追加利上げ」が本命か
日銀の金融政策について、中空氏は「ビハインド・ザ・カーブ(利上げが後手に回っている状態)」であるとの認識を示しました。日本のインフレ率や物価上昇の現状を考慮すると、金利をさらに引き上げる余地は十分にあります。日銀は2026年6月に利上げを実施し、7月は見送りました。8月には政策決定会合がありません。中空氏は、9月会合の後に控える11月の米大統領選挙などの政治的イベントを考慮すると、日銀が動きやすいタイミングは「10月会合」になると予測しています。金利を引き上げることで、過度な円安に一定の歯止めをかける意図も働くと見られます。
長期金利が3%を突破した際に生じる国債市場の危機
日本の長期金利(10年物国債利回り)は、足元で上昇傾向にあります。中空氏は、この長期金利が「3%」のラインを突破した場合、日本の金融システムに大きな衝撃を与えると警告します。これまで低金利環境で大量の国債を抱えてきた地方銀行や生命保険会社などの金融機関は、金利上昇にともなう国債価格の下落により、巨額の評価損(含み損)を抱えることになります。中空氏は「3%を突破すれば、3.5%まで一気に上昇する懸念がある」とし、財政運営の持続可能性や金融機関の健全性に対する市場の警戒感が強まるリスクを指摘しました。
動画で示された数字
動画内で提示された主要な経済指標や市場データを以下の表にまとめました。
| 項目 |
数値・期間 |
出典・備考 |
| 先月の最安値(対ドル円相場) |
1ドル=163.78円(7月28日) |
日銀・月次データ |
| 先月の最高値(対ドル円相場) |
1ドル=156.76円(8/3) |
為替介入後の水準 |
| 為替介入の推定規模 |
3日間で約12兆円規模 |
市場推計値 |
| 日経平均株価の推移(動画内スライド) |
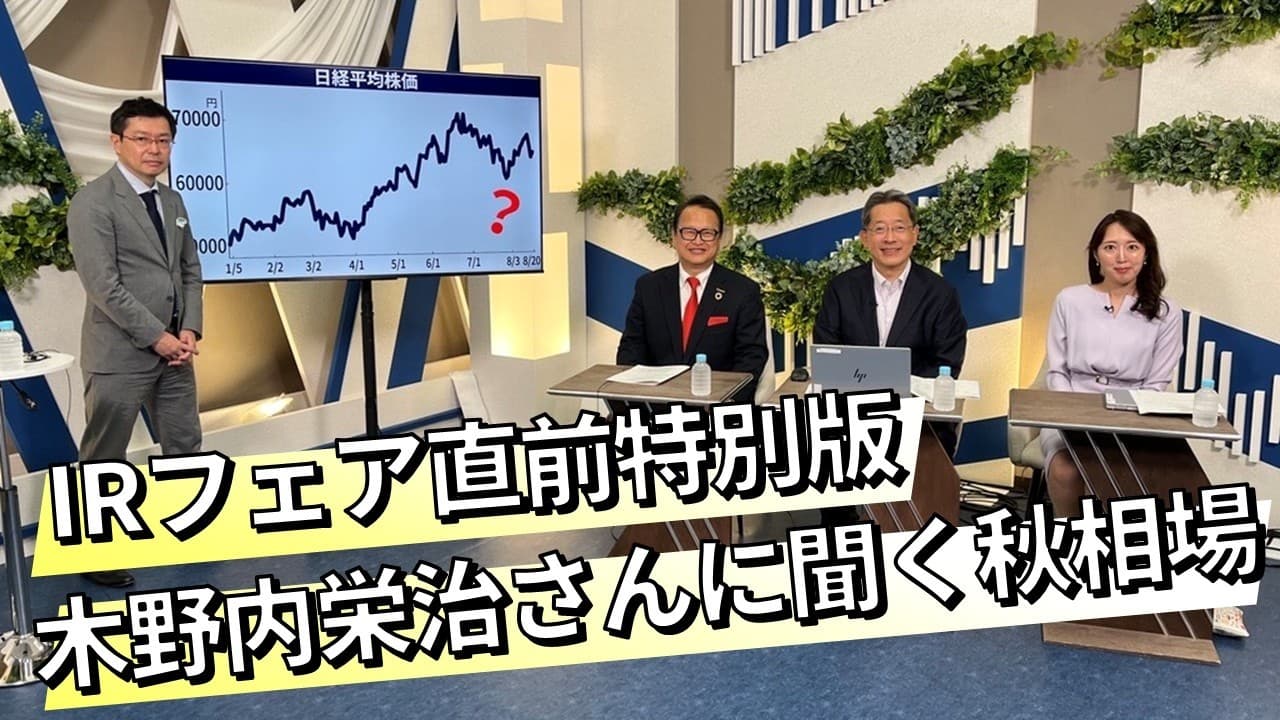
70,474.96円(7/1)から61,434.19円(7/29) |
2026年7月の値として提示されたグラフ数値 |
| 任天堂の株価上昇率 |
上場来安値から1,630倍 |
1974年11月起点のQUICKデータ |
| 山岡家(丸千代山岡家)の株価上昇率 |
130倍 |
テンバガー事例として土尾編集長が提示 |
| 長期金利の警戒ライン |
10年物国債利回り 3.0% |
中空氏が指摘する危険水準 |
前提となる制度・仕組み
為替介入(市場介入)の仕組みと協調介入
為替介入とは、通貨価値の急激な変動を抑えるために、財務省の指示のもとで日銀が市場で通貨の売買を行う制度です。今回は日本単独ではなく、米国政府とも合意の上で実施された「協調介入」であると指摘されています。協調介入は、日米の政策協調を示す強力なシグナルとなるため、単独介入よりも市場を反転させる力が強いとされています。ただし、原資となる外貨準備高には限りがあるため、無限に実施できるわけではありません。
新NISAとキャピタルフライト(資本逃避)
2024年に抜本的に拡充された「新NISA」は、個人の資産形成を後押しする非課税制度です。しかし、多くの個人投資家が国内株ではなく、米国の「S&P500」や全世界の株式に投資するインデックスファンド(投資信託)を選んでいます。これらの投資信託を買い付ける際、信託会社は円を外貨(主に米ドル)に換えて海外の株式を購入します。この一連の仕組みが、毎月数千億円規模の「円売り・ドル買い」を自動的に発生させ、構造的な円安を固定化する要因となっています。
他の選択肢との比較
円安対策や資産防衛の観点から、個人が取れる主な投資手法の比較を編集部の知識を交えて整理しました。
| 手法 |
コスト |
流動性 |
リスク |
手間 |
特徴(編集部注) |
| 外貨預金 |
中(為替手数料あり) |
高 |
為替変動リスク(元本保証なし) |
低 |
最も手軽だが、金利収入に対する課税がある |
| 米国株・海外ETF |
中(売買手数料+為替手数料) |
高 |
価格変動・為替リスク |
中 |
新NISA口座を活用すれば非課税メリットが大きい |
| 為替ヘッジあり投資信託 |
高(ヘッジコストが引かれる) |
高 |
対象資産の価格変動リスク |
低 |
円安メリットは得られないが、円高による損失を防ぐ |
| 国内株式(輸出企業など) |
低 |
高 |
個別企業の業績リスク |
高 |
円安が追い風になる企業を選別する必要がある |
見落としてはいけないリスク
日米金利差の縮小にともなう急激な円高反転リスク
現在、多くの投資家が「円安が続く」という前提で外貨建て資産への投資を増やしています。しかし、日銀が追加利上げを急ぎ、一方でFRB(米連邦準備制度理事会)が大幅な利下げに踏み切った場合、日米の金利差は急速に縮小します。この場合、これまでの円安トレンドが急反転し、1ドル=140円台前半、あるいはそれ以上の円高が進む可能性があります。外貨建て資産を保有している投資家は、円換算での評価額が目減りする「為替差損」を直接被ることになります。
長期金利上昇による国内債券ファンドの基準価額下落
日本の長期金利が中空氏の指摘通り3%に向けて上昇を続けた場合、債券市場では「既発債(すでに発行されている国債)」の価格が下落します。安全資産として国内債券型の投資信託を保有している場合、金利上昇局面ではファンドの基準価額が下落し、元本割れを起こすリスクがあります。金利の上昇は利回り向上というメリットをもたらす一方で、保有済みの債券資産にとってはマイナス要因となる点に注意が必要です。
この話が当てはまる人・当てはまらない人
当てはまる人(参考にするべき人)
- 外貨建て資産(オルカンやS&P500など)に集中投資している人:日米の政策金利の変更や為替介入によって、資産の円換算価値が大きく変動する局面にあります。為替リスクの管理を見直す契機となります。
- 国内の不動産ローン(変動金利)を組んでいる人:日銀が10月にも追加利上げに踏み切る可能性があるため、将来的なローンの適用金利上昇に備える必要があります。
当てはまらない人(静観してよい人)
- 10年以上の長期保有を前提に積立投資を始めたばかりの人:目先の10円〜20円の為替の乱高下は、長期のドルコスト平均法においては平均化されます。一時的な円高局面で狼狽売りをする必要はありません。
- 純粋な日本円の現預金のみで生活設計が完結している人:為替や株価の変動による直接的な資産の目減りは避けられますが、インフレ(物価上昇)による購買力低下のリスクは別途考慮する必要があります。
まとめ
政府・日銀による12兆円規模の市場介入は、一時的に円安を押し戻したものの、新NISAを通じた海外投資の流れや対米直接投資といった構造的な円安要因を根本から覆すには至っていません。中空麻奈氏は、日銀が10月にも追加利上げを行う可能性や、長期金利が3%を突破するリスクを指摘しており、日本の金利環境は大きな転換点を迎えています。投資家は、目先の株価や為替の乱高下に一喜一憂するのではなく、自身が保有する資産の為替リスク許容度を再確認し、金利上昇局面における債券やローンのポートフォリオを点検することが推奨されます。
動画のタイムテーブル
- 0:00先月の円相場と急激な円高進行の振り返り
- 0:323日間で推計12兆円規模に達した為替介入の分析
- 0:52対ドル円相場の歴史的な安値水準と構造的要因
- 1:54新NISAによる海外投資拡大がもたらす円安圧力
- 2:22対米投資の約束と銀行の融資統計から見る資金流出
- 3:02外国人投資家が懸念する日本の人口減少問題
- 4:3315年ぶりとなる日米協調介入の政治的・経済的背景
- 5:54日銀の利上げロードマップと10月追加利上げの予測
- 7:15FRBに対する政治的圧力と利下げ見通しの難しさ
- 8:31日経平均株価の急落と今後の妥当水準の評価
- 11:25世界的な過剰流動性と半導体関連株の動向
- 12:34今月の注目イベント(米雇用統計、エヌビディア決算など)
- 13:02シーリングなしの概算要求が市場に与える影響
- 14:50今後の想定為替レンジ(145円〜165円)の提示
- 16:32長期金利が3%を突破するリスクと国債保有者への打撃
- 17:25日経ヴェリタス「山岡家は130倍」テンバガーの紹介
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)