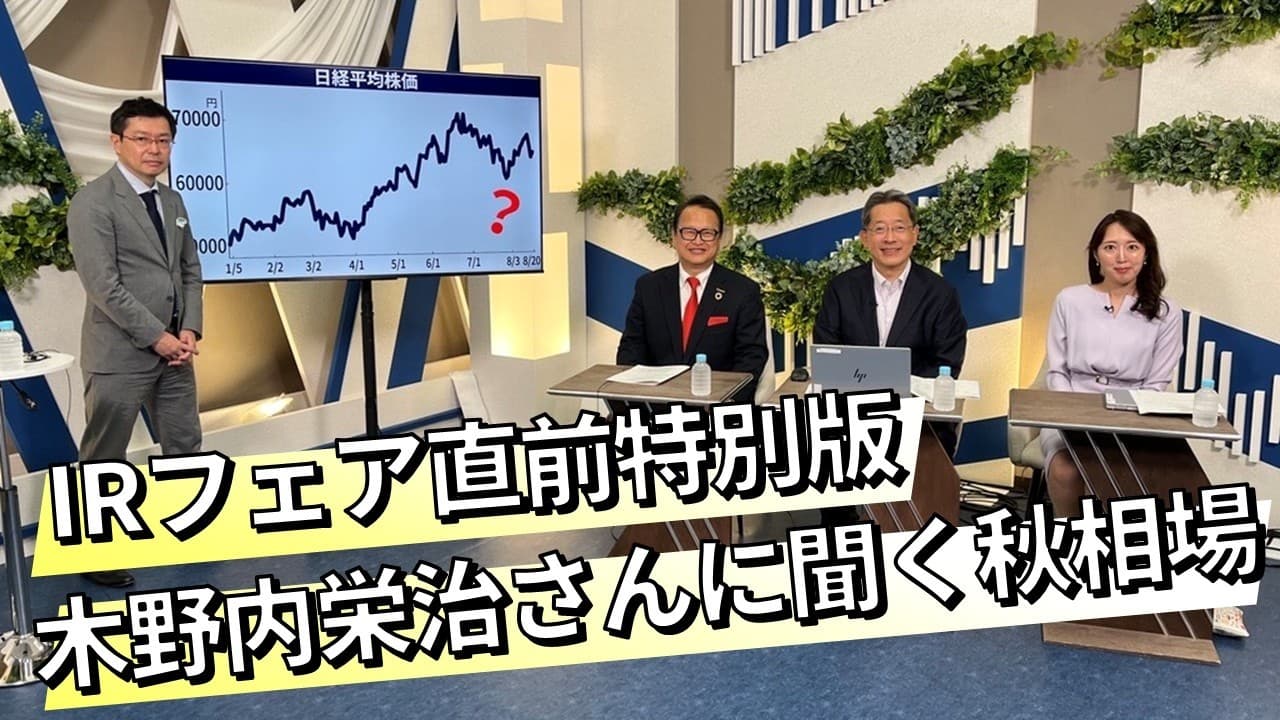
日経平均株価が史上初の7万円台を記録したのち、足元では調整局面を迎えています。本記事では、大和証券の木野内栄治氏、日経CNBCの松本清一郎氏、日本経済新聞の長江優子記者の3名が、秋以降の株式市場と為替相場の展望を徹底討論します。企業業績の進捗や日米の金利限界、さらには次期政権の政策テーマまで、プロの視点から因果関係を詳しく解説します。
この動画で語られていること
本動画では、大和証券のチーフテクニカルアナリストである木野内栄治氏、日経CNBC解説委員長の松本清一郎氏、日本経済新聞市場グループの長江優子記者の3名が登壇しています。史上初の7万円台を記録したのちに調整を挟んでいる日経平均株価について、秋以降の相場環境を多角的に分析しています。
議論の骨子は、足元のAI相場が決して「中身のないバブル」ではないという点です。その上で、日本国内の金利上昇がもたらす実体経済への悪影響、日銀の追加利上げに対する市場の織り込み度、そして米国のインフレ減速とFRBの政策方針について、具体的なデータを用いて検証しています。さらに、次期政権の政策がもたらす物色テーマまで踏み込んだ、実践的な相場解説となっています。
解説された内容の詳細
上場企業の驚異的な決算と秋以降の業績上振れ期待
日本の株式市場を支えるファンダメンタルズとして、企業業績の強さが挙げられます。長江記者の取材によると、2026年4〜6月期(第1四半期)決算では、この早い段階で業績予想を上方修正する企業が相次ぎました。この動きには、保守的な見通しを予想していた機関投資家からも驚きの声が上がっています。
中身を精査すると、懸念されていた中東情勢緊迫化などの地政学的リスクが、日本企業のサプライチェーンに与えた影響は想定より軽微でした。日本企業の供給網の強靭さが証明された形です。松本氏は、上場企業の第1四半期における純利益が前年同期比で平均65%増、製造業に絞れば98%増という驚異的な伸びを示したことを指摘しています。通期計画の全産業14%増という目標に対して進捗率が極めて高く、上期決算発表時にさらなる上方修正ラッシュが期待できる情勢です。
国内金利上昇の限界を示す「設備投資」と「倒産件数」の相関
木野内氏は、日本国内における金利上昇がすでに限界点に達しつつあることを、大和証券作成の複数のグラフを用いて警告しています。GDP統計において、国内の設備投資は2四半期連続(6ヶ月間)でマイナスを記録しました。この背景にあるのが、実質長期金利(長期金利から消費者物価を調整した金利)の上昇です。金利負担の増加が、企業の設備投資意欲を明確に冷え込ませています。
さらに深刻なのが、中小企業の資金繰り悪化です。木野内氏が提示した「倒産増。金利限界」のグラフによると、日本の10年国債利回り(2年先行表示)と全国倒産件数の推移は極めて高い連動性を示しています。金利の上昇に遅れる形で、中小企業の倒産件数が足元で増加に転じています。名目GDP前年比3.2%という経済成長率に対し、長期金利がこれ以上接近すると、公的債務残高のGDP比率が収束せずに発散する(財政破綻リスクが高まる)ため、金利上昇の許容度は極めて低いと木野内氏は分析しています。
日銀の利上げシナリオと市場が織り込むターミナルレート
日米欧の政策金利は、米国が3.75%(上限)、ユーロ圏が2.25%、日本が1.0%という水準にあります。松本氏は、日銀が9月の金融政策決定会合で追加利上げを行うことは「ほぼ確実」であると見ています。仮に利上げを見送れば、再び猛烈な円安圧力がかかるためです。また、7月末に日米が協調して為替介入を実施した経緯から、日本側も米国の期待に応える形で金利を引き上げる必要があるという政治的背景もあります。
一方で、市場が織り込む利上げの最終到達点(ターミナルレート)には過剰感も見られます。「市場が織り込む日銀のターミナルレートと三菱UFJ株」のグラフが示す通り、金利スワップ市場が織り込む2年先1年金利は2.2%〜2.3%に達しています。これは、現在からさらに5回分(合計1.25%幅)の利上げを織り込んでいる計算です。この過剰な金利上昇期待が三菱UFJフィナンシャル・グループなどの銀行株を押し上げてきましたが、実際の利上げペースがこれに届かなければ、銀行株には剥落リスクが生じることになります。木野内氏は、サービス物価の伸びが1%強にとどまる現状を鑑み、日銀は早期の利上げを急ぐべきではないとの慎重な見解を示しています。
米国インフレの「基調的な減速」とFRBのトリプルマンデート
米国のインフレ動向について、ガソリン価格が1ガロン6ドル台(カリフォルニア州)に達するなど、表面的な数字は高止まりしているように見えます。しかし、松本氏は「エネルギーを除く基調的な物価は確実に落ち着いている」と分析します。米国CPI(消費者物価指数)の44%を占める「住居費(家賃・帰属家賃)」は、先行指標であるケース・シラー住宅価格指数の下落に伴い、今後緩やかに減速していくことが確実視されています。
また、アトランタ連銀の賃金トラッカーや雇用統計における平均時給の伸びも、右肩下がりの減速傾向が続いています。労働需給の逼迫は和らいでおり、インフレの再燃リスクは低い状況です。木野内氏は、連邦準備法2条Aにおいて、FRB(連邦準備制度理事会)の使命が「物価の安定」「最大雇用」だけでなく「適切な長期金利の維持」を含む「トリプルマンデート」である事実に注目しています。ベッセン財務長官(※動画内発言ママ)が長期金利の抑制策に乗り出す中、FRBは無理な利上げを避け、時間をかけてインフレの沈静化を待つ「時間稼ぎ(めくらまし作戦)」を選択する可能性が高いと木野内氏は指摘しています。
高市政権が掲げる重点17分野と木野内氏が注目する「造船・情報通信」
秋以降の日本株の物色テーマとして、高市政権が推進する重点17分野への投資が挙げられます。政府が重点的に予算を配分し、民間投資を呼び込む戦略分野のスライドが紹介されました。この中には、AI・半導体、量子、防衛、創薬などが並んでいます。
木野内氏がこの中で特に注目しているのが「造船」分野です。造船業界では、溶接ロボットの導入などによる生産性の劇的な向上が始まっており、技術革新による業績拡大が期待できます。また、ポスト5Gを見据えた「情報通信」分野も、次世代のインフラ投資として有望視されています。木野内氏は、来年(2027年)が大統領選挙の前年にあたるため米国株が下がり硬いこと、また中国共産党大会の年にあたり中国株の好調が見込めることから、2026年後半の調整局面は、来年の上昇相場に向けた絶好の仕込み時になる可能性があると見立てています。
動画で示された数字
動画内で提示された主要な経済指標および市場データを下表に整理します。
| 指標・項目 |
数値・内容 |
出典・時点 |
| 日経平均株価 終値 |
66,016円 |
2026年8月20日時点 |
| 上場企業純利益(Q1) |
前年同期比 65%増(製造業は98%増) |
2026年4〜6月期決算 |
| 上場企業通期純利益予想 |
全産業平均 14%増 |
2026年8月時点の各社計画 |
| 米国 政策金利 |
3.75%(上限) |
2026年8月時点 |
| ユーロ圏 政策金利 |
2.25%(中銀預金金利) |
2026年8月時点 |
| 日本 政策金利 |
1.0% |
2026年8月時点 |
| 市場が織り込む日銀金利 |
2.2%〜2.3%(あと5回の利上げ相当) |
金利スワップ市場(2年先1年金利) |
| 米国CPI住居費ウェイト |
コアCPIの 44%を占める |
米国労働省(動画内言及) |
| 日本の名目GDP成長率 |
前年比 3.2% |
直近のGDP統計 |
| ガソリン価格(米) |
1ガロンあたり 6ドル台 |
カリフォルニア州の足元価格 |
前提となる制度・仕組み
実質金利と設備投資の関係
企業の投資活動を左右するのが「実質金利」の仕組みです。実質金利は、名目金利(国債利回りなどの表面的な金利)から、期待インフレ率(物価上昇の予測値)を差し引いて計算されます。実質金利がプラス圏で上昇すると、企業がお金を借りて設備投資を行う際の「実質的な金利負担」が重くなります。動画内で解説されたように、日本の実質長期金利が上昇したことで、企業の設備投資計画が抑制され、GDP統計における設備投資のマイナス成長につながっています。
ターミナルレート(政策金利の最終到達点)
ターミナルレートとは、中央銀行が景気を冷やさず温めもしない「中立的な水準」などを経て、最終的に引き上げを停止する政策金利の着地点を指します。市場参加者は、金利スワップなどの金融派生商品を通じて、将来のターミナルレートを常に予測(織り込み)しています。この織り込み度が中央銀行の実際の想定を上回ると、債券市場で長期金利が急上昇し、株式市場や為替相場に急激な変動をもたらす要因となります。
トリプルマンデート(FRBの3つの法的使命)
一般にFRBの使命は「雇用の最大化」と「物価の安定」の2つ(デュアルマンデート)であると広く認識されています。しかし、米国の連邦準備法第2条Aには、これら2つと並列する形で「適切な長期金利の維持」が明記されています。これが「トリプルマンデート」と呼ばれる仕組みです。長期金利が急騰して政府の国債利払い負担や民間住宅ローンを圧迫する場合、FRBは物価抑制の途中であっても、金利抑制を優先して利上げの手を止めざるを得ないという法的な制約を抱えています。
他の選択肢との比較
動画内で推奨された「個別株物色(造船・情報通信など)」と、個人投資家が選択しうる他の投資手法を比較します。
| 投資手法 |
コスト |
流動性 |
リスク |
運用の手間 |
編集部による補足・特徴 |
| 個別株投資(造船・情報通信) |
取扱手数料のみ(低) |
高い |
高い(価格変動・個別要因) |
多い(銘柄選定・分析が必要) |
政策テーマに沿った高いリターンが期待できるが、業績や金利動向による個別リスクが大きい。 |
| 日経平均インデックスファンド |
信託報酬 0.1%前後(極めて低) |
極めて高い |
中(市場全体の変動) |
極めて少ない(ほったらかし可) |
日本市場全体に分散投資できるため、個別銘柄の倒産リスクなどを排除できるが、市場平均以上のリターンは望めない。 |
| 国内メガバンク銀行株 |
取扱手数料のみ(低) |
高い |
中〜高(金利政策に直結) |
中(日銀の政策監視が必要) |
市場が織り込む政策金利(2.2%)に株価が連動するため、日銀が利上げを急がない場合に下落するリスクがある。 |
| 米国債(長期債) |
購入時手数料(銘柄による) |
高い |
低〜中(為替リスクあり) |
少ない(満期まで保有) |
米国のインフレ減速に伴い、金利低下(債券価格上昇)によるキャピタルゲインと、安定した利息収入が期待できる。 |
見落としてはいけないリスク
1. 金利上昇に伴う「利払い負担」と「中小企業倒産」の連鎖リスク
動画内で木野内氏が指摘した通り、長期金利の上昇は企業の利払い負担を直接的に増加させます。特に財務基盤の弱い中小企業や、グロース市場に上場する新興企業において、資金繰りの悪化から倒産件数がさらに増加するリスクがあります。これが実体経済の冷え込みを招き、株式市場全体の下押し圧力となる可能性があります。
2. 日銀の利上げペースと市場予測の「ギャップ」による銀行株下落リスク
市場は日銀が将来的に金利を2.2%〜2.3%まで引き上げるシナリオをすでに織り込んでおり、これを前提に三菱UFJフィナンシャル・グループなどの銀行株が買われています。しかし、実際のサービス物価や実質賃金の伸びが鈍く、日銀が利上げペースを緩やかにした場合、市場の期待が剥落し、銀行株が急落するリスクがあります。
3. 為替相場の急激な変動(円高進行)による輸出企業の業績下振れリスク
日銀の追加利上げと米国の利下げ(インフレ減速による)が同時に進行した場合、日米の金利差縮小から急激な円高・ドル安が進行する可能性があります。第1四半期決算が好調だった輸出企業であっても、想定為替レートより円高が進めば、下期以降の業績が下方修正されるリスクを内包しています。
この話が当てはまる人・当てはまらない人
当てはまる人(参考にするべき人)
- 中長期の投資視点を持つ人: 2026年後半の調整局面を「来年の上昇相場に向けた仕込み時」と捉え、時間分散を図りながら投資できる人。
- 政策テーマ株に関心がある人: 高市政権が推進する重点分野(造船、溶接ロボット、次世代情報通信など)の技術革新に注目し、個別銘柄の分析ができる人。
- 日米の金利動向を注視している人: 金利上昇が実体経済に与える影響を理解し、ポートフォリオのバランスを調整できる人。
当てはまらない人(参考にすべきでない人)
- 短期的な値幅取りを目的とする人: 足元の相場は日銀の利上げ観測や為替の乱高下によりボラティリティが高く、短期的な予測は極めて困難です。
- リスク許容度が極めて低い人: 国内金利の上昇に伴う中小企業の倒産増加や、米国景気の減速など、マクロ経済の不確実性が高いため、元本保証を求める人には適しません。
- 個別銘柄の調査・管理に時間を割けない人: 重点17分野などのテーマ株投資は、個別企業の競争力や財務健全性(利払い負担への耐性)を見極める手間が発生するため、完全な「ほったらかし投資」を望む人には不向きです。
まとめ
秋以降の日本株相場は、好調な企業業績という強力な下支えがある一方で、日銀の利上げペースや中小企業の倒産増加といった「金利の壁」に直面しています。投資家の皆様におかれましては、市場が過剰に織り込んでいる金利予測(ターミナルレート2.2%)と日銀の実際の政策方針とのギャップに注意を払う必要があります。まずは、ご自身の保有銘柄の財務健全性(金利上昇への耐性)を確認し、中長期的な政策テーマ(造船・情報通信など)への適切な分散投資を検討することが推奨されます。
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)