公式発表両学長 リベラルアーツ大学
為替介入や株価下落時における新NISA運用と個人情報保護のポイント
YouTubeチャンネル「リベラルアーツ大学」のライブ配信にて、両学長氏が最新の経済動向と長期投資のスタンスを解説しました。日米当局による為替協調介入の可能性や為替変動が生じる局面においても、新NISAを通じたインデックス投資は一貫して継続することが重要であると強調されています。また、大量の個人情報漏洩事案を受け、不要な口座やクレジットカードの解約など具体的なリスク管理策が提示されました。
AI解析: gemini-3.6-flash本ページはプロモーションを含みます
まとめこの話題の全体像はこちら「安易に依頼してはいけない構造的理由」から紐解く資産防衛術、15本の専門情報から導く決定版まとめ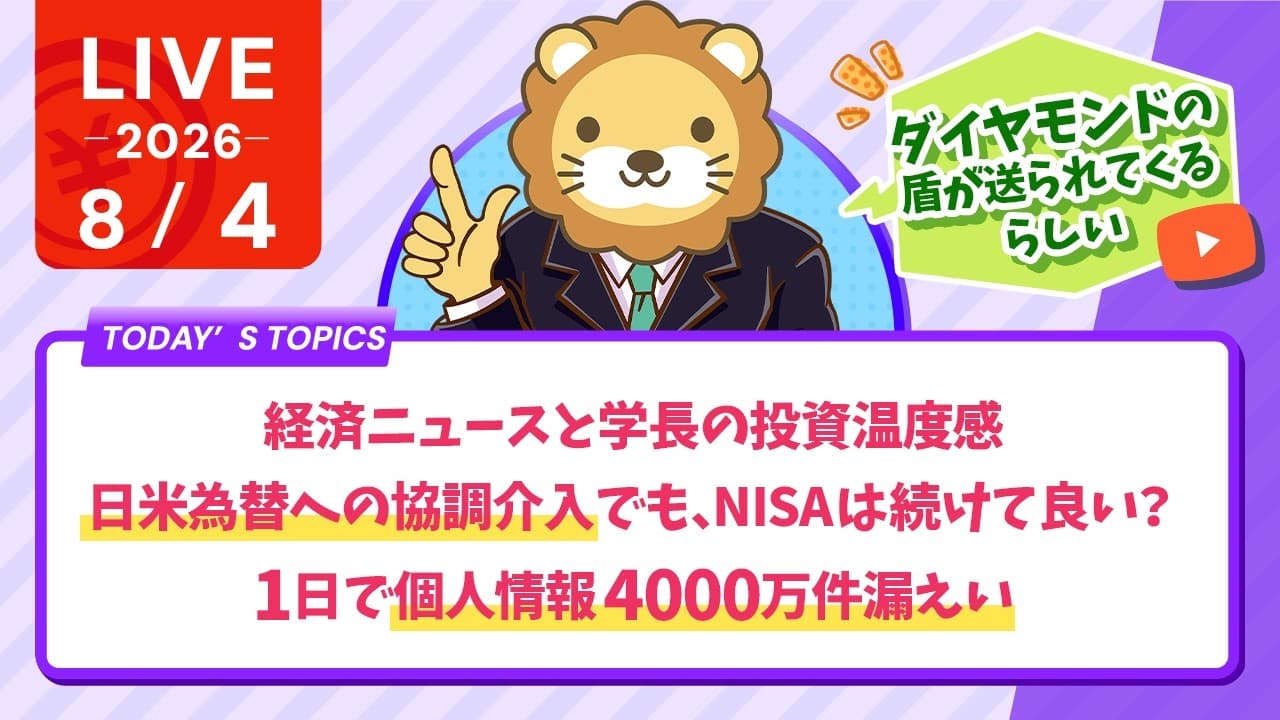
元動画: 今日の学長ライブ l ダイヤモンドの盾が送られてくるらしい/経済ニュースと学長の投資温度感/日米為替への協調介入でも、NISAは続けて良い?/1日で個人情報4000万件漏えい【8/4 8:30まで】
3秒でわかる要点
- 1日米の為替協調介入が懸念される局面でも新NISAによるオルカン等の積み立ては変えずに継続すべきと解説。
- 24000万件超の個人情報漏洩事故を受け使っていない口座やクレジットカードの即時解約を強く推奨。
- 3特別費の計算法や手取りに対する適切な家賃比率の考え方など長期的かつ健全な家計管理の手順を提示。
この動画で語られていること
本動画は、IT起業家であり「リベラルアーツ大学」を運営する両学長氏が、2024年8月4日に実施したYouTubeライブ配信の模様を収録したものです。動画内では、登録者数の節目により進呈される「ダイヤモンドの盾」に関する報告をはじめ、直近で発生した大手事業者群による合計4000万件超の個人情報漏洩ニュース、日米当局による為替協調介入の噂や円高リスクが取り沙汰される中での新NISA運用スタンスについて専門的な立場から解説が行われています。
両学長氏は、市場の短期的変動や為替介入といったマクロ経済の動向に惑わされることなく、あらかじめ定めた長期インデックス投資のルールを無心で維持すること(淡々と積み立てること)の重要性を説いています。また、家計管理における特別費の計上手順や、不要な金融アカウントを削減するサイバーセキュリティ上の防衛策など、生活者がすぐに実践できる具体的な行動指針を示しています。
解説された内容の詳細
日米為替介入や株価下落局面における新NISAの継続方針
両学長氏は、日米政府や中央銀行による為替協調介入の可能性や、それに伴う急激な円高・株安に対する投資家の不安に対し、「市場の短期的な動きを予測することは不可能であり、新NISAでのインデックス投資はそのまま継続すべきである」と述べています。
動画内では、「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」などの広範な分散投資を行っている場合、為替が円高に振れた局面はむしろ「将来的に成長する世界資産を安く買い増せる機会」になると解説されています。為替介入や急な相場変動に反応して積立をストップしたり資産を売却したりすることは、長期投資における平均取得単価の平準化(ドルコスト平均法)の効果を著しく低減させると指摘しています。市場がどのような局面であっても、感情を排除して設定通り資産形成を続けることが最適解であるとの見解が示されました。
4000万件規模の個人情報漏洩と個人が取るべき防犯対策
配信中では、BASE傘下のショップサーブ(Shopserve)やEPARK、講談社など複数の大手サービスから合計4000万件を超える個人情報が不正アクセス等により漏洩した可能性があるニュースを取り上げました。クレジットカード情報や氏名、住所、電話番号などが流出しているリスクについて警鐘を鳴らしています。
これに対し両学長氏は、個人ができる最も実効性の高いリスク管理策として「使っていないサービス、クレジットカード、銀行口座の徹底的な解約」を挙げました。過去に一回しか利用していない通販サイトや金融機関のアカウントを放置しておくことが、セキュリティ上の最大の脆弱性になると説明しています。契約や口座を最小限に絞り込むことで、管理が行き届く状態を作り出し、不正利用被害を未然に防ぐ防御力を高めるよう呼びかけています。
特別費の計上手順と家計簿運用のルール設定
家計管理に関する質問に対し、両学長氏は「特別費」の取り扱い方法を明確に定義しました。家電の買替えや冠婚葬祭、旅行など、毎月は発生しないものの数年に一度発生する大型支出については、あらかじめ年間の合計額を予測し、毎月分割して積立管理を行う「目的別口座」の活用を推奨しています。
購入時には積立金から支出を行うため、その月単体の家計収支を赤字にする必要はなく、家計管理の精神的な負担を軽減できると説明されました。また、二重計上を防ぐための帳簿上の処理方法についても触れ、過去に特別費として引当金を積み立てた段階で費用認識をするか、実際に現金が流出した段階で支出として記録するか、自身で一貫したルールを定めて運用することの重要性を解説しています。
適正な家賃比率と居住環境が与える心理的影響
手取り収入に対する家賃の割合について、両学長氏は「手取りの20%〜25%程度」に抑えることが、固定費削減および資産形成のスピードを加速させるための一般的な目安であると提示しました。手取りの30%を超えてくると、毎月の貯蓄余力が圧迫され、資産形成が難しくなる傾向があるとしています。
一方で、家賃水準と住民の防犯意識やマナーには一定の相関関係が存在するという体験的な見解も述べています。家賃帯が極端に低い物件では、共用部の管理状態や居住者同士の挨拶・マナーが荒れるリスクが高まる場合がある一方、一定の家賃帯以上の物件では住民相互の良好な関係性や防犯性が保たれやすい傾向があると指摘しました。固定費削減の重要性を認めつつも、自身の安全や精神的安らぎとのバランスを考慮して居住地を選択すべきであるとしています。
起業・副業における社会人経験の重要性とキャリア形成
「すぐに起業すべきか、社会人を経験してから起業すべきか」という若年層からの質問に対して、両学長氏は「原則として一度は企業に入社し、組織の仕組みや基本的なビジネスマナーを学ぶべきである」と回答しました。
自身が若い頃から起業し会社員経験を持たなかったプロセスを踏まえ、一般的な給与相場感や労務管理、組織における意思決定の流れを感覚的に理解するのに時間を要した経験を語りました。他社で働くことで「他人の資金とリソースを使ってビジネスの基礎を学べる」という大きなメリットが得られるため、まずは本業で社会人としての基礎体力を培いつつ、副業として小さな事業をスタートさせるアプローチが最もリスクを抑えた現実的な起業ルートであるとアドバイスしています。
動画で示された数字
動画内で両学長氏によって具体的に提示された数値および設定基準は以下の通りです。
| 項目名 |
数値 / 基準 |
補足・出典 |
| 個人情報漏洩件数 |
約4000万件超 |
ショップサーブ、EPARK、講談社等の報道に基づく(2024年8月時点) |
| 手取り収入に対する適正家賃比率 |
20%〜25%以下 |
固定費を抑え資産形成速度を維持するための推奨目安 |
| 家賃比率の警戒ライン |
手取りの30%超 |
貯蓄や投資へ回す余力が著しく低下する水準 |
| 副業・起業初期の生活防衛資金 |
給与収入の半年〜1年分(個人差あり) |
事業失敗時のリスクヘッジ用余剰資金 |
| ダイヤモンドの盾対象登録者数 |
1000万人 |
YouTube公式から授与される記念プレートの基準 |
前提となる制度・仕組み
今回の解説の背景にある主な制度や仕組みについて、一般論および注意点を整理します。
新NISA(非課税無期限化制度)
2024年から拡充された新NISA制度は、年間最大360万円(非課税保有限度額1800万円)までの投資から得られる運用益や配当金が永久非課税となる制度です。つみたて投資枠と成長投資枠の併用が可能となり、長期的な資産形成の核として位置付けられています。市場の短期的暴落や為替変動が生じた際にも、税制上の優遇措置は変化しないため、中長期の視点で資産を保有し続けることが前提とされています。
ドルコスト平均法と為替リスク
外貨建て資産(米国株や全世界株式など)へ定期的に一定額を投資する手法です。円高局面ではより多くの口数を買い増し、円安局面では少ない口数を買い増すことになり、購入単価が自動的に平準化されます。為替介入などによって短期的・突発的な円高が発生しても、積立投資を継続することで将来的な円安回復時や世界経済の成長時に大きなリターンを得られる構造になっています。
他の選択肢との比較
動画内で扱われた手法や対応策を、代替となる他の選択肢と比較・評価します。
| 比較軸 |
新NISA(オルカン等の積立) |
一時的な売却・積立停止 |
現金・預金による全額保有 |
| コスト・税制 |
運用益・配当金が全額非課税 |
売却時のタイミングにより機会損失が発生 |
インフレによる購買力低下リスク(隠れたコスト) |
| 流動性 |
必要に応じていつでも換金可能 |
現金化されるため流動性は高い |
最高(即時引き出し可能) |
| リスク |
短期的な価格変動・為替変動リスクあり |
相場再参入タイミングの逸脱リスク |
円安・インフレによる実質資産価値の減少リスク |
| 手間・運用負荷 |
自動積立設定後は放置可能(低負荷) |
相場を常時監視し判断する必要あり(高負荷) |
手間なし |
| 総合評価(動画の見解) |
long-termでの資産形成において最も推奨される手法 |
相場予測は不可能なため不推奨 |
生活防衛資金以外の全額保有はインフレ下で不利 |
見落としてはいけないリスク
長期投資や家計管理を行うにあたり、理解しておくべき主要なリスク要素を記述します。
為替変動リスクおよび株価下落リスク
全世界株式や米国株式信託商品は、組み入れ資産が外貨建てであるため、円高が進行した場合には円換算の評価額が減少します。また、世界的な景気後退期には株価そのものが低迷し、元本割れが発生する期間が数年単位で続く可能性があります。両学長氏は「元本保証ではないこと」を常に認識し、短期間で使う予定のある資金を投資に回さないよう注意を促しています。
管理不全によるサイバーセキュリティリスク
使っていない古いネットショップのアカウント、放置されたクレジットカードや銀行口座は、外部からの不正アクセスや漏洩事件が発生した際に検知が遅れる原因となります。カードの不正利用被害に遭った場合、補償対象期間(一般的に申し出から60日前後)を過ぎると自己負担となるリスクがあります。
制度改正リスク
NISA制度や税制、社会保険制度は将来的に変更される可能性があります。本記事の情報は2024年8月時点の動画内容に基づくものであり、制度の最新動向については金融庁や国税庁の公式発表を定期的に確認することが必要です。
この話が当てはまる人・当てはまらない人
今回の両学長氏の解説がどのような読者に適しているかを整理します。
当てはまる人
- 10年以上の長期視点で資産形成を目指している人: 相場動向に左右されず、新NISAでの自動積立を粛々と継続できる環境にある読者。
- 家計の固定費や特別費の管理に悩んでいる人: 毎月の赤字発生を防ぎ、目的別口座を活用した計画的な貯蓄構造を作りたい人。
- 複数のクレジットカードや口座を保有・放置している人: サイバー攻撃や情報漏洩に備え、資産や保有アカウントの整理整頓を行いたい人。
当てはまらない人
- 1〜3年以内に使う予定がある資金を運用したい人: 近い将来に住宅購入や教育費などの支出が控えている場合、株式市場の変動リスクに晒すことは不適切です。
- 絶対的な元本保証を求めている人: 価格変動や為替リスクを許容できない場合は、個人向け国債や定期預金などリスクの低い商品を選択する必要があります。
- すでに高度な個別株投資やトレーディングを行っている人: 独自の相場観で短期売買を行う投資家には、インデックス投資の一律積立という方針はそぐわない場合があります。
まとめ
両学長氏のライブ配信では、為替介入の噂や市場の変動が取り沙汰される局面においても、新NISAを活用した長期・分散・積立投資の初志を貫くことが最適解であると強調されました。また、4000万件規模の個人情報漏洩への対策として、不要な金融口座やカードの解約が急務であることが示されています。読者においては、自身の「生活防衛資金」の確保状況や「リスク許容度」を改めて確認し、各金融機関の目論見書や公式発表を参照した上で、堅実な家計管理と投資運用を継続することが推奨されます。
動画のタイムテーブル
- 0:00ライブ配信開始とオープニング
- 4:27経済ニュースの撮影背景と喉の状況報告
- 9:59出産を控えた家族への接し方とメンタル管理のアドバイス
- 18:06長寿年金と日本の公的年金制度の位置付けについて解説
- 20:07起業前の社会人経験の重要性とキャリア形成に関する見解
- 24:52会社員経験がない場合の事業運営上の課題と失敗談
- 37:56居住物件の家賃価格帯と住民のマナー・挨拶率の相関関係
- 47:31家計簿における特別費の計上方法と事前積立の仕組み
- 55:19手取り収入に対する家賃比率の設定基準と固定費削減の考え方
- 1:08:25大手事業者での個人情報4000万件漏えい事案と防犯対策
- 1:10:57YouTubeチャンネル登録者数等に伴うダイヤモンド楯の受領報告
- 1:23:34日米為替への協調介入観測下における新NISA投資継続の是非
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.6-flash)