米国の雇用情勢を示す雇用統計は、世界の金融市場や金利動向を左右する最重要の経済指標です。本記事では、第一ライフ資産運用研究所の主席エコノミストである藤代宏一氏が、雇用統計の複雑な各指標をマグロの部位に例えて分かりやすく解説した動画の内容を報じます。各指標が持つ意味や、今後の米国の金融政策、金利動向への影響について、専門記者の視点で因果関係を解き明かします。
この動画で語られていること
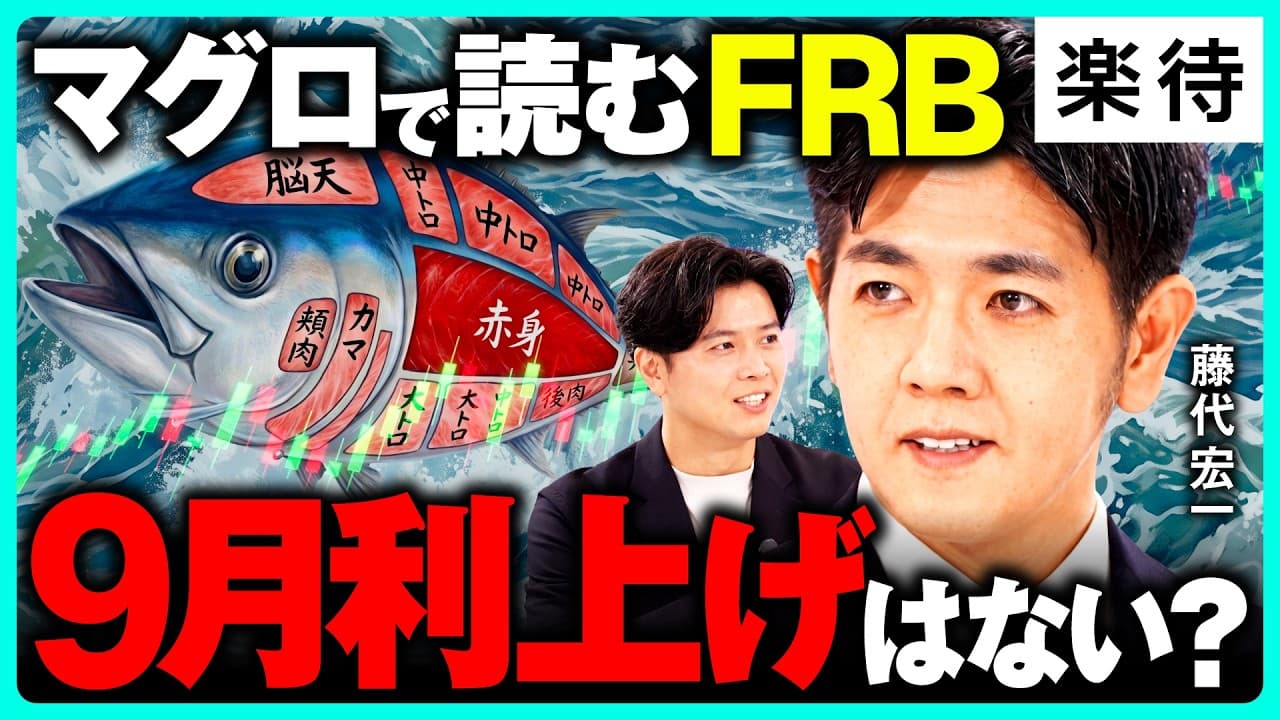
本動画では、第一ライフ資産運用研究所の主席エコノミストである藤代宏一氏と、フリーアナウンサーの野沢春日氏が対談し、米国の雇用統計について詳細な解説を行っています。一見すると複雑で難解な雇用統計の各種指標を、日本人に馴染みの深い「マグロの部位」に例えて構造化しているのが特徴です。各指標がマクロ経済においてどのような役割を果たし、金融市場や金利、さらには連連邦準備制度理事会(FRB)の政策決定にどう影響を与えるのかを、因果関係を整理しながら分かりやすく解き明かしています。
解説された論点の詳細
赤身:雇用者数(非農業部門雇用者数:NFP)
雇用統計において最も基本的なボリュームを示すのが、非農業部門雇用者数(NFP)です。これはマグロの体の中で最も量が多く取れる「赤身」に例えられます。NFPは事業所調査に基づいて集計される数字であり、景気の拡大や後退を判断する上での基礎データとして極めて重視されます。
米国の人口は増加傾向にあるため、その人口増に見合った雇用者数の伸びが毎月必要となります。藤代氏の解説によると、この雇用者数が3ヶ月から4ヶ月連続でマイナスを記録するような事態になれば、それは本格的な景気後退(リセッション)の明確なシグナルとなります。2024年の夏場には一時的に雇用者数の伸びが鈍化し、市場で景気懸念が浮き彫りになった局面もありました。景気の基調を測る上で、まず最初に確認すべき「大前提の指標」がこの赤身(雇用者数)です。
中トロ:失業率(U3とU6の違い)
雇用統計の中で、雇用者数に次いで市場の関心を集めるのが「失業率」であり、これはマグロの「中トロ」に該当します。失業率には、一般的にニュースで報道される通常の失業率(U3)と、より広義の失業率(U6)の2種類が存在します。
通常の失業率(U3)は、「仕事を探しているが、まだ見つかっていない人」の割合を示します。これに対し、広義の失業率(U6)は、「正社員を希望しているが、やむを得ずパートタイムで働いている人」や、「求職活動を一時的に断念した人」まで含めて算出されます。このU6を見ることで、労働市場の隠れた「たるみ(ゆとり)」を把握することができます。失業率が極端に低下しすぎると、人手不足から企業間の賃金争奪戦が激化し、賃金インフレを引き起こす要因となります。そのため、マクロ経済の安定には、一定水準の失業率(自然失業率)が不可欠であると藤代氏は説明しています。
大トロ:平均時給
FRBの金融政策や、市場の利上げ・利下げ観測に最も直接的な影響を与える最重要指標が「平均時給」です。これはマグロの中で最も価値が高く美味しいとされる「大トロ」に例えられます。
平均時給の上昇率は、賃金インフレの強さを直接的に表す温度計です。労働者個人としては給与が大幅に上昇することを望みますが、経済全体で賃金が急激に上がりすぎると、企業はコスト上昇分を製品やサービスの価格に転嫁するため、インフレの悪循環が始まります。FRBが掲げる物価目標2%を達成するためには、平均時給の上昇率が3%程度で安定している状態が「最も好ましい(整合的である)」とされています。賃金上昇率の鈍化は、FRBが利下げに踏み切る、あるいは利上げを停止するための強力な根拠となります。
カマトロ:求人件数
企業側がどれだけ積極的に労働者を募集しているかを示すのが「求人件数(JOLTS求人件数など)」であり、これは熱狂的なファンを持つ「カマトロ」に例えられます。
求人件数は、実際に雇用が成立する前の「企業の採用意欲」をダイレクトに反映するため、雇用統計の先行指標として機能します。求人件数が失業者数を大幅に上回っている状態は、労働需要が極めて強いことを意味し、将来的な賃金上昇圧力につながります。FRBもこの求人件数と失業者数の比率を注視しており、労働市場の需給バランスが均衡に向かっているかどうかを判断する材料としています。
脳天・頬肉:離職率と解雇率
「脳天」は自発的な離職率を指し、「頬肉」は企業による解雇率を指します。これらは労働市場の流動性と、労働者のマインドを示す希少な指標です。
自発的離職率(脳天)が高い状態は、労働者が「今の会社を辞めても、もっと条件の良い次の仕事がすぐに見つかる」と自信を持っていることを示します。これはより高い賃金を求めて人々が動いている証拠であり、賃金上昇の先行指標となります。一方、解雇率(頬肉)が低い状態は、企業が労働力を手放したくない(人手不足である)と考えていることを示します。コロナ禍以降、企業は一度解雇した労働者を再雇用することの難しさを痛感したため、景気が多少減速しても安易に解雇しない傾向(雇用の退蔵)が強まっていると藤代氏は分析しています。
テール:平均労働時間
週平均労働時間は、普段はほとんど数値が変動しないものの、変化があった際には重要な意味を持つため、マグロの「テール(尾)」に例えられます。
企業が労働力の調整を行う際、いきなり人員を解雇(レイオフ)するのではなく、まずは1人あたりの労働時間を短縮することで対応します。これを「ワークシェアリング」的な調整と呼びます。したがって、平均労働時間が減少を始めることは、企業の生産活動が鈍化し、将来的に雇用者数の減少や失業率の上昇につながる予兆として捉えることができます。地味ながらも、雇用の質的な変化を早期に察知するための重要な指標です。
目:雇用判断DI
一般の消費者が体感している主観的な雇用環境を示すのが、雇用判断DI(コンファレンス・ボードの消費者信頼感調査などにおける指標)であり、客観的に市場を見つめる「目」に例えられます。
統計データとしての失業率が低くても、人々が「仕事を得るのが難しくなってきた」と感じている場合、その主観的な変化は実際の景気後退に先んじて現れることがあります。客観的な統計と、生活者の主観的な体感との間に生じるズレを補正し、労働市場のリアルな温度感を測るために用いられます。
動画で示された数字
動画内で解説された、米国の雇用関連指標における主要な目安や基準値は以下の通りです。
| 指標名(マグロの部位) |
適正とされる目安・基準値 |
経済的な意味合い・役割 |
出典(動画内) |
| 非農業部門雇用者数(赤身) |
人口増加に見合った毎月の純増 |
景気の拡大・後退を判断する基礎ボリューム |
動画内発言 |
| 失業率:U3(中トロ) |
4%台前半で推移 |
労働需給のバランス。低すぎるとインフレを誘発 |
動画内グラフおよび発言 |
| 平均時給上昇率(大トロ) |
前年比3%程度 |
FRBの物価目標2%と整合的な、最も理想的な上昇水準 |
動画内グラフおよび発言 |
| 求人件数(カマトロ) |
失業者数と同等(1対1の比率) |
企業の採用意欲。1対1に近づくと需給が均衡していると判断 |
動画内グラフおよび発言 |
市場環境と相場観
動画が収録された2026年9月時点において、米国の労働市場は「非常に好ましい(ゴールドロックス:適温経済)」状態にあると藤代氏は分析しています。雇用者数は順調に増加しているものの、懸念されていた平均時給の上昇率は前年比3%程度へと鈍化しており、インフレ圧力が和らいでいるためです。
この状況を踏まえ、市場ではFRBによる追加利上げへの懸念が大きく後退しています。藤代氏の見立てでは、「賃金インフレの基調が落ち着いているため、9月の連邦公開市場委員会(FOMC)での利上げは見送られる可能性が極めて高い」とされています。ただし、米国の移民政策の厳格化などにより、労働力の供給が制限される構造的な要因も残っており、これが中長期的に労働需給を再び引き締めるリスクについては注視が必要であると指摘されています。
制度・税制・ローンの前提
米国の雇用統計や金利動向は、一見すると日本の個人投資家や住宅購入検討者には無関係に思えるかもしれません。しかし、これらは日本の長期金利や日銀の金融政策、ひいては住宅ローン金利に直結する極めて重要な前提条件です。
一般的に、米国の雇用統計が強く、米国の金利が高止まりする場合、日米の金利差が開くことで為替市場では円安・ドル高が進行しやすくなります。円安は日本国内の輸入物価を押し上げ、国内のインフレ要因となります。これに対抗するため、日銀が利上げ(金融引き締め)を行う圧力が強まります。日銀が政策金利を引き上げれば、日本の短期金利に連動する「変動金利型住宅ローン」の基準金利が上昇する可能性が高まります。また、米国の長期金利の上昇は、日本の長期金利(新発10年物国債利回り)をも押し上げるため、日本の「固定金利型住宅ローン」の上昇を招きます。このように、米国の雇用統計は、日本の不動産購入者が直面するローン金利の先行きを占う上での「最上流の川の流れ」にあたります。
見落としてはいけないリスク
1. 米金利の再上昇による円安と、日本の金利上昇リスク
米国雇用統計が市場予想を大幅に上回って推移し続けた場合、FRBは利下げを先送りするか、最悪の場合は再利上げを検討せざるを得なくなります。これにより米金利が高止まりすると、為替はさらなる円安に振れ、日銀に対する利上げ圧力が一段と高まります。これは、日本の住宅ローン金利(特に変動金利)の上昇を招き、不動産投資家や住宅ローンの債務者にとって返済負担が増加する直接的なリスクとなります。
2. 雇用急減速による米国景気後退(リセッション)リスク
賃金インフレが収まる一方で、雇用者数の伸び(赤身)が急激にマイナスに転じるなど、労働市場が急速に冷え込んだ場合、米国経済はソフトランディング(軟着陸)ではなくハードランディング(急激な景気後退)に向かうリスクがあります。米国経済の後退は、世界的な株安や景気冷え込みを誘発し、日本の不動産市場における需要や賃料水準にも下押し圧力をかけることになります。
この話が当てはまる人・当てはまらない人
当てはまる人
- これから住宅ローンを組む予定の人、または変動金利で返済中の人
米国の金利動向が日本の金利にどう波及するかを理解することで、固定金利と変動金利のどちらを選択すべきか、あるいは繰り上げ返済の計画をどう立てるべきかの判断材料になります。
- 国内外の不動産や株式、J-REITなどに投資している人
マクロ経済の最重要指標である米国雇用統計を正しく読み解くことで、市場の転換点をいち早く察知し、資産配分の調整を行うことができます。
当てはまらない人
- 金利変動の影響を全く受けないキャッシュ(現金一括)でのみ不動産取引を行う人
融資を利用しない場合、金利上昇による返済額の増加リスクは直接的には発生しません(ただし、市場全体の価格下落リスクなどは間接的に影響します)。
- 短期的な値動きのみを追いかける投機的な取引を中心に行っている人
本動画で語られている内容は、数ヶ月から数年単位の中長期的なマクロ経済の潮流を捉えるためのものであり、日々の超短期的な値動きを予測するものではありません。
まとめ
本動画は、難解な米国雇用統計をマグロの部位に例えることで、各指標の重要性とそれらがマクロ経済に与える因果関係を明快に整理した良質な解説となっています。雇用者数(赤身)で全体のボリュームを、失業率(中トロ)で需給を、平均時給(大トロ)でFRBの政策を占うという一連のフレームワークは、投資家にとって必須の知識です。読者の皆様におかれましては、毎月第一金曜日に発表される米国雇用統計の際には、単にヘッドラインの数字に一喜一憂するだけでなく、大トロ(平均時給)やカマトロ(求人件数)といった各部位の「質的な変化」を自ら確認し、自身の投資判断やローン戦略に役立てることを推奨いたします。
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)