公式発表楽待 RAKUMACHI
インフレマインドへの転換が鍵、エミン氏が語る現役世代が物価上昇を恐れるべきではない理由
経済アナリストのエミン・ユルマズ氏が、インフレ局面におけるマインドセットの重要性を解説しました。物価と賃金が同時に上昇する環境では、人々の心理が前向きになり、消費や投資が活性化すると指摘します。デフレ脱却期における現役世代の生存戦略を考えます。
AI解析: gemini-3.5-flash
まとめこの話題の全体像はこちらインフレと金利上昇期の不動産投資、マクロ経済の激変から読み解く資産防衛戦略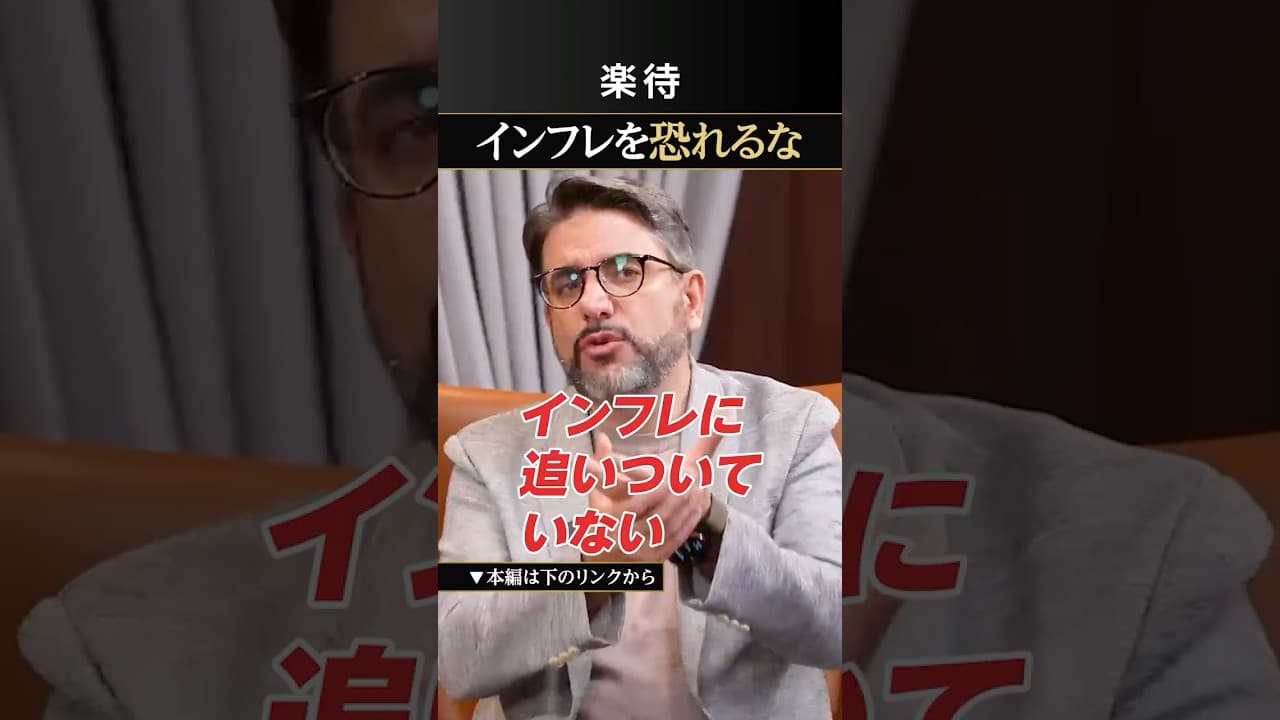
元動画: 【インフレを恐れるな】現役世代にとって"いい時代"になるか
3秒でわかる要点
- 1購買力が同じでも、賃金と物価が共に上がるインフレ環境の方が精神的な安心感を得られます
- 2将来の昇給期待があるインフレマインドでは、借金を用いた積極的な消費や投資行動が生まれます
- 3現役世代はインフレを恐れる必要はなく、遅かれ早かれ賃金は物価上昇に追いつく見通しです
この動画で語られていること
本動画では、経済アナリストのエミン・ユルマズ氏が、インフレ環境下における人々の心理的変化と、それがもたらす経済行動への影響について論じています。収録日は2026年8月4日(編集部注:動画内テロップによる)となっています。エミン氏は、物価上昇と賃金上昇が同時に進行する「インフレマインド」と、双方が停滞する「デフレマインド」を比較し、現役世代がインフレを過度に恐れる必要がない理由を分かりやすく解説しています。
動画の主旨は、実質的な購買力が同じであっても、名目上の数字が動くことによって人間の経済心理は大きく変化するという点にあります。将来の昇給を確信できる環境こそが、健全な投資や消費を促す原動力になるとエミン氏は主張します。長年デフレに苦しんできた日本社会において、このマインドセットの転換がどのような意味を持つのか、プロの視点から深く切り込んでいます。
解説された論点の詳細
動画内でエミン・ユルマズ氏が解説した主要な論点は、大きく以下の3点に集約されます。映像では、グレーのジャケットを着用したエミン氏が、身振りを交えながら熱弁を振るう様子が映し出されています。
購買力が同一である二つのシナリオの心理的差異
エミン氏は、以下の二つの状況を提示し、その違いを説明しています。
- 給与が1年間で10%上昇し、同時に周囲の物価も10%上昇した状況
- 給与は変わらず、デフレのために物価も全く変わらない状況
数学的な計算上、どちらの状況でも購入できる物品の量(実質購買力)は変わりません。しかし、エミン氏は「前者のほうが絶対精神的に嬉しい」とはっきりと指摘しています。人間は名目上の収入が増えることに喜びを感じる性質があり、これが次の経済行動を決める重要なトリガーになります。
インフレマインドがもたらす積極的な消費と投資
将来的に自分の給料が上がっていくという見通しが立つと、人々は「インフレマインド」を持つようになります。このマインドセットが定着すると、人々は一時的な借金を恐れなくなります。クレジットカードの利用や、ローンを組んでの大きな買い物、さらには不動産投資などの資産形成に対して前向きな姿勢に変化します。お金を回すことで、さらに経済が活性化する好循環が生まれます。
デフレマインドによる資金の固定化と停滞
一方で、給料が一生上がらないと信じ込んでいる「デフレマインド」の状態では、行動は真逆になります。物価が動いていなくても、将来への不安から「とりあえずお金を使わずに手元に置いておこう」という心理が働きます。この貯蓄偏重の姿勢が社会全体の需要を冷え込ませ、さらなるデフレを招く原因になっていたと分析されます。
動画で示された数字
エミン氏が動画内で提示したシミュレーションの条件、および現在の日本経済の背景を理解するための参考数値を整理します。
| 項目 |
動画内での設定値 |
意味合いと影響 |
出典 |
| 給与上昇率(モデルケース) |
10% |
将来的な収入増加の期待値として提示 |
動画内発言 |
| 物価上昇率(モデルケース) |
10% |
給与上昇と相殺される物価の動きとして提示 |
動画内発言 |
| 実質購買力の変化 |
0%(増減なし) |
経済指標としては同一だが心理的影響は異なる |
動画内発言 |
| 収録日 |
2026年8月4日 |
日本のインフレと賃上げが議論されている時期 |
動画内テロップ |
(編集部注:実際の日本の消費者物価指数や春闘での賃上げ率は、この10%という極端なモデル値とは異なりますが、議論を単純化して本質を伝えるためにこの数値が使われています)
市場環境と相場観
現在の日本は、数十年にわたるデフレを脱却し、緩やかなインフレ期へと移行しています。エミン氏は「インフレに賃金が追いついていない」という現状を認めつつも、「遅かれ早かれ追いつく」という強い相場観を示しています。この時間差がある時期こそ、現役世代にとっては資産設計を見直す重要な過渡期となります。
不動産市場においては、建築資材の高騰や人件費の上昇により、新築物件の価格が高止まりしています。一方で、インフレマインドが浸透すれば、実物資産としての不動産の価値は再評価される傾向にあります。賃料の上昇も段階的に進むため、適切な物件選定を行えば、インフレに強いポートフォリオを構築することが可能になると見られます。
制度・税制・ローンの前提
インフレ局面において、資金調達や資産形成に関わる制度の理解は不可欠です。エミン氏の語る「借金をして消費や投資をする」という行動を実践するにあたり、以下の一般的な前提を頭に入れておく必要があります。
金利制度の選択(固定金利と変動金利)
インフレ期には、中央銀行が物価を抑制するために利上げを行うのが一般的です。日本の住宅ローンや不動産投資ローンにおいて、変動金利を選択している場合は返済額が上昇するリスクがあります。一方、固定金利であればインフレによる貨幣価値の下落に伴い、実質的な負債の負担が軽減されるという恩恵を受けられます。これは個別の契約内容や借入時期によって結論が大きく異なります。
税制と資産防衛
インフレによって現金の価値が目減りする中、不動産などの実物資産を保有することは、減価償却費の計上や各種税制上の優遇措置(住宅ローン控除など)を活用した資産防衛策として機能します。ただし、これらの税制は個人の所得や物件の条件によって適用範囲が変わるため、一般論として理解した上で専門家に相談することが推奨されます。
見落としてはいけないリスク
エミン氏は現役世代にとってインフレは恐れる必要がなく「いい時代になる」と肯定的に述べていますが、投資や消費を拡大する際には以下のリスクを慎重に見極める必要があります。
賃金上昇の時間差による家計の圧迫
物価の上昇に対して、個人の賃金が上昇するまでには時間差(タイムラグ)が生じます。この期間中は実質賃金がマイナスとなるため、無理なローン契約や過度な消費は家計の破綻を招く恐れがあります。自分の勤務先や業界が、実際に物価上昇に見合う賃上げを実施できる体力があるかを見極める必要があります。
金利上昇に伴う返済負担の増加
インフレが進むと、日本銀行の政策金利引き上げに伴い、ローンの借入金利が上昇します。特に変動金利で多額の債務を抱えている場合、毎月の返済額が増加し、インフレによる生活費上昇とダブルで家計を圧迫するリスクがあります。借入時には金利上昇を見込んだシミュレーションが必須です。
資産の二極化と流動性リスク
インフレ下であっても、すべての不動産や株式が値上がりするわけではありません。需要のないエリアの物件や、競争力のない企業の株式は価値が下落する可能性があります。また、不動産は現金化までに時間がかかる「流動性リスク」があるため、手元の現預金をすべて実物資産に換えてしまうのは極めて危険です。
この話が当てはまる人・当てはまらない人
エミン氏の「インフレを恐れず、前向きに行動すべき」という見解が、どのような人に適しているかを整理します。
当てはまる人
- 成長産業や大企業に勤務する現役世代:業績連動やベースアップによる昇給が期待できるため、インフレマインドの恩恵を最も受けやすい層です。
- 長期的な資産形成を考えている人:現金の価値低下に備え、株式や不動産などの実物資産への分散投資を検討できる余力がある人です。
- 適切な資金管理ができる人:金利上昇リスクを織り込んだ上で、レバレッジをコントロールできる知識を持つ人です。
当てはまらない人
- 年金生活者や固定給の職種の人:収入がインフレにスライドして増えないため、物価上昇がそのまま生活水準の低下に直結します。慎重な支出管理が求められます。
- 手元資金に余裕がない人:インフレ初期の生活費高騰に耐えるための流動性(現預金)が不足している場合、投資に資金を回すべきではありません。
- リスク許容度の低い人:金利の変動や資産価格の上下に対して、精神的なストレスを強く感じてしまう人には、借入を伴う投資は推奨されません。
まとめ
エミン・ユルマズ氏は、インフレ局面への移行は現役世代にとって決して脅威ではなく、むしろ経済活動が活発化する「いい時代」の到来であると結論付けています。購買力が同じであっても、名目賃金が上がることで生まれるポジティブなマインドセットが、社会全体の投資と消費を促します。
読者の皆様が次に取るべき行動は、現在のインフレ局面において自身の家計や資産ポートフォリオが最適化されているかを確認することです。特に、預貯金のみで資産を保有している場合は、インフレによる価値目減りのリスクを考慮し、少額からの分散投資や、実物資産の検討を始めてみるのが良いでしょう。その際は、金利上昇リスクを十分に加味した計画を立てることが重要です。
動画のタイムテーブル
- 0:00賃金上昇によるポジティブなマインドセットの変化について言及
- 0:06給料10%増・物価10%増と、双方据え置きのシミュレーションを比較
- 0:18購買力が同じでも前者のほうが精神的に嬉しい理由を解説
- 0:24インフレマインドにおける借金や消費行動の活性化を説明
- 0:34デフレマインドによる貯蓄偏重と消費抑制の動きを指摘
- 0:44インフレマインドとデフレマインドの決定的な違いを整理
- 0:49遅かれ早かれ賃金は追いつくため現役世代は恐れる必要がないと総括
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)