ホーム / 投資・マネー / 楽待 RAKUMACHI 楽待 RAKUMACHI 2026/08/11
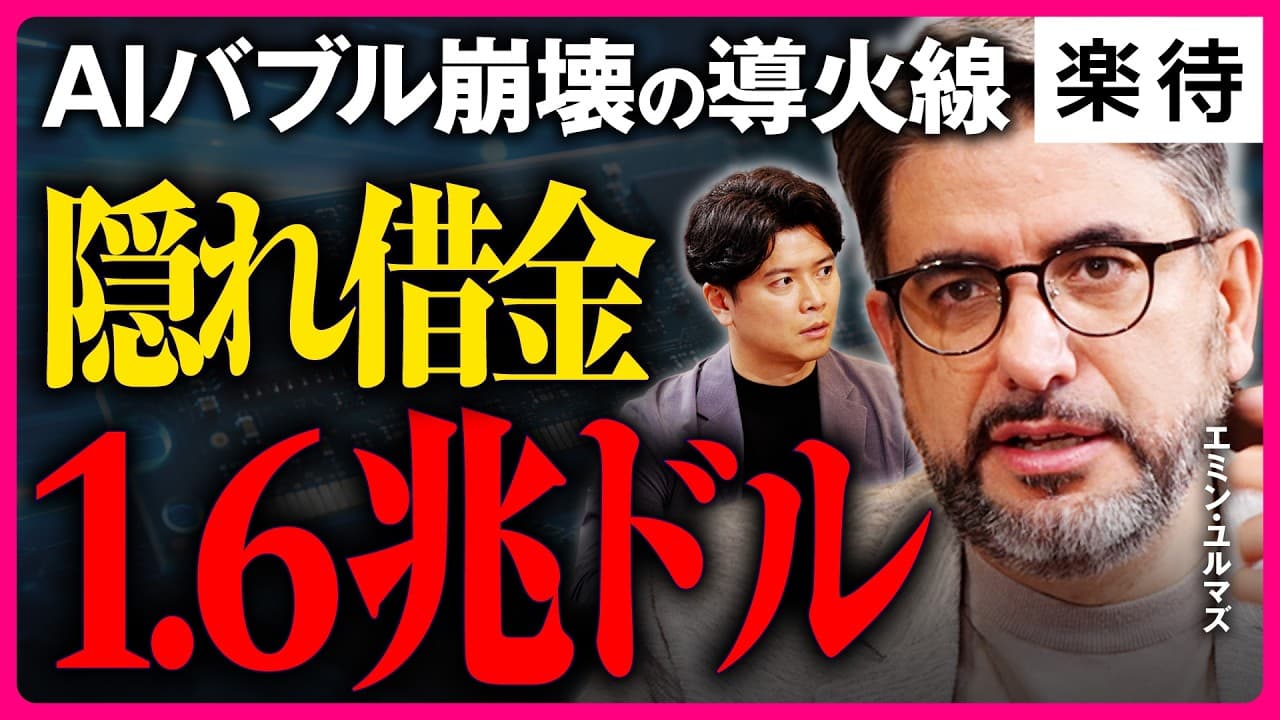
米巨大テックの1.6兆ドル 、 米国の巨大テック企業が抱える「簿外債務」の規模が1.6兆ドルに達していることが、債券市場のデータから明らかになりました。エコノミストのエミン・ユルマズ氏は、データセンター投資の裏にあるSPVを用いたオフバランス化や、エヌビディアを巡る実需なき資金循環構造を「ポンジスキーム的である」と厳しく指摘します。本記事では、半導体サイクルの転換点と、金利上昇局面における日本株の有望セクターを解説します。
AI解析: gemini-3.5-flash 本ページはプロモーションを含みます
まとめ この話題の全体像はこちら インフレと金利上昇期の不動産投資、マクロ経済の激変から読み解く資産防衛戦略 元動画: 【隠れ借金1.6兆ドル】米巨大テックの「簿外債務」が示すAIバブルの正体/株より賢い債券市場の警告/ハイパースケーラーの社債は「本当はジャンク」!?《エミン・ユルマズ×野沢春日②》
3秒でわかる要点 1 米巨大テック企業がSPV等を通じて抱える「簿外債務」の総額は1.6兆ドル(約240兆円)に達する2 エヌビディアが出資した企業がその資金でGPUを買い、さらにそれを担保に融資を受ける循環構造がある3 中国製AIの台頭によりトークン価格が急落しており、AIモデルは急速にコモディティ化しつつあるこの記事の章立て この動画で語られていること 解説された論点の詳細 動画で示された数字 市場環境と相場観 制度・金融取引・格付けの前提 見落としてはいけないリスク この話が当てはまる人・当てはまらない人 まとめ この動画で語られていること
本動画では、エコノミストのエミン・ユルマズ氏とフリーアナウンサーの野沢春日氏が、2024年8月時点の株式・債券市場を背景に、過熱するAI・半導体バブルの裏に隠された構造的な財務リスクを鋭く分析します。特に、米巨大テック企業(ハイパースケーラー)がデータセンター投資のために抱え込んでいる「1.6兆ドル」もの簿外債務のカラクリや、半導体大手エヌビディアを取り巻く不透明な資金循環構造について解説します。さらに、中国製AIの台頭によるトークン価格の急落とAIのコモディティ化、そして金利上昇局面における日本株市場の主役交代(バリュー株へのシフト)について、具体的なセクターを挙げながら今後の投資戦略を整理します。
解説された論点の詳細
ハイパースケーラーが抱える「簿外債務」の財務スキーム
米国の巨大テック企業であるマイクロソフト、アルファベット(グーグル)、メタなどのハイパースケーラーは、生成AIの覇権を握るためにデータセンター建設へ巨額の投資を続けています。しかし、エミン氏の見立てでは、これらの投資資金の多くは各企業本体のバランスシート(貸借対照表)に直接反映されていません。
多くの企業は「SPV(Special Purpose Vehicle:特別目的会社)」と呼ばれる別法人を設立し、そのSPVに銀行などから資金を調達させます。SPVがデータセンターを建設し、ハイパースケーラー本体に対して「オペレーティングリース」の形で貸し出すという手法を採用しています。この仕組みにより、ハイパースケーラー本体のバランスシートには巨額の借入金(負債)が記載されず、リース料という経費(PL上の費用)として処理されます。日経アジアの報道(編集部注:動画内に明示あり)によれば、この手法による簿外債務の総額は1.6兆ドル(日本円で約240兆円規模)に達しているとされています。これにより、企業の財務健全性が実態以上に良く見え、低い利回りで高い格付けの社債を発行し続けることが可能になっています。
エヌビディアをハブとする「ポンジスキーム」的資金循環
エミン氏は、半導体王者であるエヌビディア(NVIDIA)を巡る資金の動きが、実質的な最終需要を伴わない「ポンジスキーム(自転車操業的な循環構造)」に類似した歪みをはらんでいると警告します。
具体的には、エヌビディアが自ら資金を出資しているデータセンター運営企業(CoreWeaveやNeocloudなど)が存在します。これらの企業は、エヌビディアから得た出資資金を使って、エヌビディア製の高性能GPU(画像処理半導体)を購入します。さらに、購入したGPU自体を担保に入れることで、銀行などの金融機関から追加の資金調達を行い、その調達資金で再びエヌビディアのGPUを買い増します。
この一連の取引により、エヌビディアの売上高は爆発的に増加しているように見えますが、その実態は同じ資金がグループ内を循環しているに過ぎず、エンドユーザーによる「リアルマネー」の最終需要がどこまで存在するのかは極めて不透明です。債券市場の投資家は、この歪んだ構造にいち早く気づき、関連企業のクレジット・デフォルト・スワップ(CDS)のプレミアムを急上昇させるなど、警戒レベルを高めています。
AIの急速なコモディティ化と開発コストの赤字構造
AIの性能を向上させるためには、モデルの巨大化に伴い指数関数的な開発コスト(GPUの購入費、膨大な電力消費、データセンターの維持費)が必要となります。しかし、その一方でAIの利用料金である「トークン価格」は下落の一途をたどっています。
この価格破壊を牽引しているのが、中国製AIの台頭です。動画内では、中国の「Moonshot AI(月之暗面)」や「DeepSeek(深度求索)」、「Zero One Everything(零一万物)」といった新興AIスタートアップや、アリババグループが開発した「Qwen(千問)」などの高性能なオープンソースAIが紹介されています。これらは極めて低い予算で開発され、多くが無料または格安で提供されているため、米国テック企業が主導してきた高価格なAIビジネスモデルを脅かしています。
1兆ドルもの巨額投資を行っても、競合による低価格化によって投資資金を回収できない「赤字構造」が顕在化しつつあります。エミン氏は、AIはかつてのスマートフォンのように、最終的には「3万円のアンドロイド端末」のように普及し、参入障壁が低く利益率の極めて低い「コモディティ(日用品)」産業へと変化していくと予想しています。
動画で示された数字
動画内で提示された、市場の動向や財務リスクを示す具体的な数値は以下の通りです。
項目名
数値・条件
出典・詳細
SOX指数(半導体株指数)の下落率
約2割(20%)下落
2024年6月22日の天井から約1カ月間の下落率
ハイパースケーラーの簿外債務総額
1.6兆ドル(約240兆円)
日経アジアの記事に基づく推計値
トヨタ自動車の時価総額順位
日本株市場で第1位
2024年8月4日の取引終了(引け後)時点
三菱UFJフィナンシャル・グループの時価総額順位
日本株市場で第2位
2024年8月4日の取引終了(引け後)時点
AIへの累積設備投資見込み額
1兆ドル以上
将来的に予定されている投資規模への懸念
市場環境と相場観
半導体サイクルはすでにピークアウトした可能性
半導体やメモリー関連の銘柄は、典型的な「シクリカル銘柄(景気循環株)」です。好況期には需要が爆発して業績が絶好調となり、PER(株価収益率)などのバリュエーション指標が「4倍や5倍」といった極めて割安な数値に見える特徴があります。しかし、エミン氏は「サイクルのピーク時における割安感は、往々にして業績のピークアウト(天井)を意味する」と指摘します。
株価の波は、実際の企業の業績(決算数値)よりも数カ月から半年程度「先に動く」性質があります。足元の決算発表がどれほど絶好調(企業側が『予想を上回った』と発表するような好決算)であっても、株価がすでに下落トレンドに入っている(SOX指数が6月下旬を境に約2割下落したことなど)事実は、市場がすでに「半導体サイクルの終焉」を織り込み始めていることを示唆しています。
金利上昇局面における日本株の主役交代
2024年8月時点の日本市場は、日銀による利上げ方針(金利が上がる時代への移行)に伴い、株式市場のセクターローテーション(物色の矛先の変化)が急速に進んでいます。これまで市場を牽引してきた半導体関連株から資金が流出し、その受け皿として「バリュー株(割安株)」や「金利上昇メリット株」に資金がシフトしています。
象徴的な出来事として、2024年8月4日の引け後時点で、時価総額ランキングの1位に「トヨタ自動車」、2位に「三菱UFJフィナンシャル・グループ」が返り咲いたことが挙げられます。金利上昇は銀行の利ざや改善に直結するため、金融セクターへの資金流入が顕著となっています。また、急激な円高への修正局面においては一時的に自動車などの輸出株が売られる場面もありましたが、バリュエーションの観点から見れば、依然として日本株全体の割安感は強い状態が維持されているとエミン氏は分析しています。
制度・金融取引・格付けの前提
SPV(特別目的会社)とオフバランス化の仕組み
本動画の核心である「簿外債務」を理解する上で、SPV(Special Purpose Vehicle)を用いた金融スキームの理解は欠かせません。SPVは、特定のプロジェクト(今回の場合はデータセンターの建設・運営)を行うためだけに設立されるペーパーカンパニーや子会社の一種です。
本来、自社でデータセンターを建てる場合は、銀行から巨額の資金を借り入れる必要があり、それはバランスシート上の「負債」に計上されます。しかし、SPVを設立してそこに借入を行わせ、完成した資産を「オペレーティングリース(賃貸借契約)」の形で本体が借り受けることで、本体のバランスシートからは負債を消し去る(オフバランス化する)ことが可能になります。この制度は合法的な財務テクニックとして古くから存在しますが、その規模が1.6兆ドルというマクロ経済を揺るがすレベルに達していることが、今回の問題の本質です。
格付け制度の限界とCDS(クレジット・デフォルト・スワップ)
債券市場において、企業の信用力を示す「格付け(AやBなど)」は、主に開示されているバランスシートを基準に判定されます。そのため、負債がSPVに隠されている(簿外化されている)場合、本来よりも高い格付けが維持され、低い金利(低い利回り)で社債を発行して資金調達ができてしまいます。
しかし、よりプロフェッショナルで「株より賢い」とされる債券・クレジット市場の投資家は、この格付けの歪みを見逃しません。企業の債務不履行(デフォルト)リスクに対する保険料に相当する「CDS(クレジット・デフォルト・スワップ)」のプレミアム取引において、ハイパースケーラーやその関連SPVのプレミアムが急上昇し始めています。これは、市場の実質的な参加者が、これらの社債を「実質的には投資不適格(ジャンク債)に近いリスクをはらんでいる」と評価し始めている証左です。
見落としてはいけないリスク
金利上昇によるリファイナンス(借り換え)コストの激増
現在、世界的に金利が高止まり、あるいは日本のように上昇局面に移行する中で、ハイパースケーラーやSPVが抱える巨額の債務は「借り換えリスク」に直面しています。これまでは超低金利環境下で発行できていた社債や借入金が、今後は数倍高い金利での借り換えを余儀なくされます。
さらに、債券市場が簿外債務の実態を警戒し始め、CDSプレミアムが上昇しているということは、新規の社債発行時の金利(クーポン)を大幅に上乗せしなければ投資家が買ってくれなくなることを意味します。資金調達コスト(ファイナンスコスト)の激増は、データセンター投資の継続を困難にし、テック企業の収益性を根底から揺るがす地雷となります。
実需なき「エヌビディア循環」の破綻と銀行への飛び火
エヌビディアから出資を受けた企業が、そのお金でエヌビディアのGPUを買い、さらにそのGPUを担保に銀行からお金を借りてまたGPUを買うという循環は、典型的な「信用創造の過剰(レバレッジの連鎖)」です。
もし、AIサービスを導入した一般企業が「コストが高すぎて割に合わない」としてAIの利用をストップし、データセンターの稼働率が低下した場合、この循環は一瞬で逆回転を始めます。GPUの担保価値は暴落し、データセンター企業は銀行への返済が不能(デフォルト)になります。このリスクは、単にテック企業の株価下落にとどまらず、融資を行っていた銀行部門(金融システム)へ飛び火し、リーマンショックのようなシステミック・リスクを引き起こす引き金になりかねません。
この話が当てはまる人・当てはまらない人
この分析を投資戦略に反映すべき人
中長期的な視点で日本株のポートフォリオを再構築したい投資家
半導体一辺倒の投資から脱却し、金利上昇の恩恵を受ける金融株や、割安なバリュー株(非鉄金属、鉄鋼、商社など)へのシフトを検討している人にとって、非常に有益なロードマップとなります。「割安中小型株」の長期保有に耐えられる忍耐力のある人
流動性が低く、数年間は株価が動かない(あるいは下落する)可能性を受け入れ、「買って忘れる」というストイックな投資スタイルを実践できる人には、4〜5年周期の爆発的な上昇を狙う戦略が合致しています。
この話が当てはまらない人
短期的な値幅取り(デイトレードやスイングトレード)を志向する人
エミン氏が推奨するバリュー株や中小型株の投資は、数年単位の時間軸を前提としています。日々の値動きで一喜一憂し、短期的な利益を求める人には、この「買って忘れる」戦略は退屈であり、精神的な苦痛(エモーショナルコスト)に耐えられません。AI・半導体株の「一時的なリバウンド」に賭けたい人
「半導体サイクルはピークアウトした」というマクロ的な分析に基づいているため、目先の自律反発やテクニカルな買い場を探している短期トレーダーには、この長期的な警告はノイズにしかなりません。
まとめ
本動画においてエミン・ユルマズ氏は、米巨大テック企業が抱える1.6兆ドルの簿外債務と、エヌビディアをハブとする実需なき資金循環が、AIバブル崩壊の引き金になるリスクを強く警告しました。投資家が取るべき次のアクションは、目先の華やかなハイテク株の決算に惑わされず、債券市場(利回りやCDSプレミアム)の動向を注視すること、そして金利上昇局面で真に強い日本株のバリューセクター(銀行、鉄鋼、非鉄金属など)への分散投資を冷徹に進めることです。
動画のタイムテーブル 0:00 オープニングと出演者の紹介 0:41 SOX指数の急落とメモリバブル崩壊の真相を解説 8:50 ハイパースケーラーが抱える簿外債務のスキームを分析 15:59 AI開発の赤字構造と中国製AIによる価格破壊の実態 22:06 AI技術が社会と雇用にもたらす本当の社会的インパクト 24:57 半導体株の次に資金が流入する日本の割安バリュー株 口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める 同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→ 提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る (解析モデル: gemini-3.5-flash)