公式発表楽待 RAKUMACHI
3500万円の府中市築古アパートを8500万円弱で売却できた理由、楽待が公開した9年間のリアル収支
不動産投資メディアの楽待が公開した動画において、不動産業界歴20年の投資家である関田タカシ氏が、2015年に3500万円で購入した東京都府中市の築古木造アパートの9年間にわたる運用収支と売却実績を詳細に明かしました。購入時に4割の空室を抱えていた物件を、リフォームと管理会社の変更、リーシング戦略の見直しによって再生させ、最終的に買値の約2.5倍にあたる8500万円弱での売却に成功した全容を報道部が検証します。
AI解析: gemini-3.6-flash本ページはプロモーションを含みます
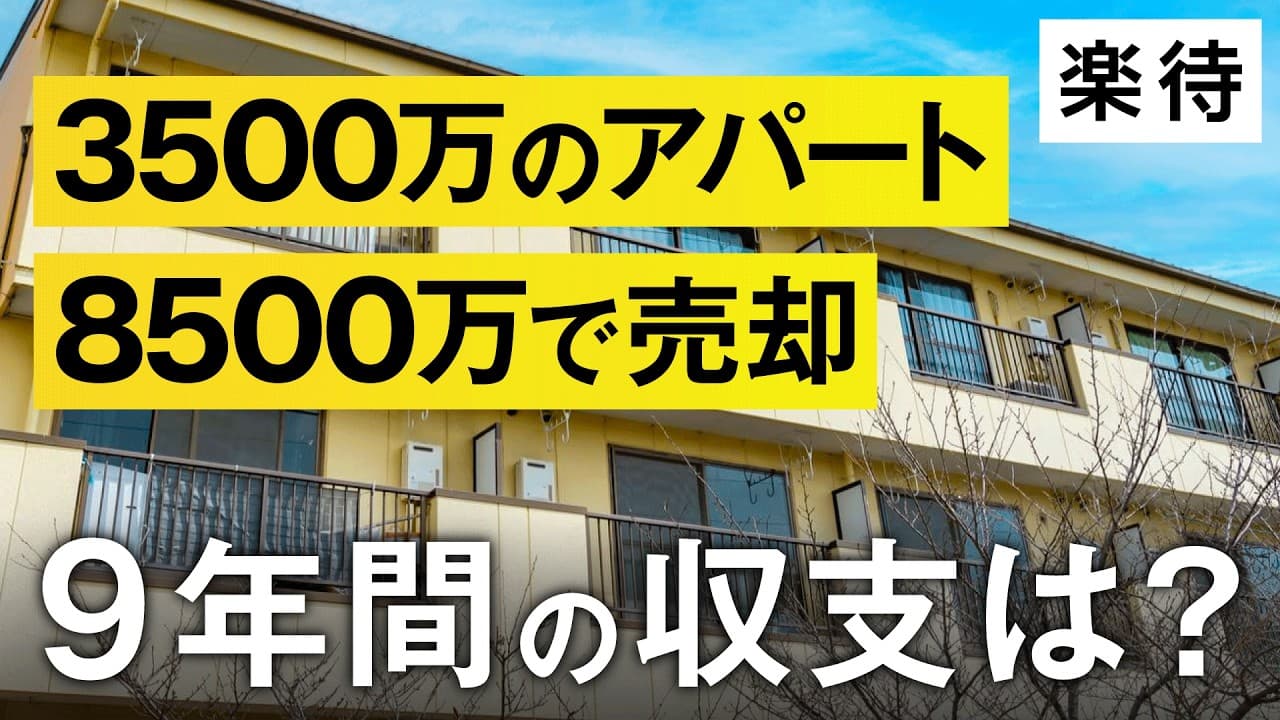
元動画: 【収支9年間を大公開】3500万円の木造アパートが「8500万円」で売れた理由
3秒でわかる要点
- 13500万円で購入した府中市の築29年木造アパートを、9年間の運用を経て8500万円弱で売却に成功しました。
- 2購入時4割が空室だった物件を敷金礼金ゼロゼロ化や適切なリフォームで再生し、年間家賃収入を360万円から606万円へ改善しました。
- 3土地の路線価評価額が約4500万円あり、最悪の場合は更地売却や自宅建築も選択できる複数出口がリスクヘッジとなりました。
この動画で語られていること
本動画は、不動産業界歴20年、投資歴13年で東京および埼玉に7棟63室の物件を所有するプロの不動産投資家・関田タカシ氏が、自ら手掛けた東京都府中市の一棟収益木造アパートの投資実績を解説する内容です。MCの「らく太」氏との対話形式で、2015年の購入から約9年間にわたる実際の運営収支データをもとに、運用のリアルなプロセスが明かされました。
関田氏が2015年に3500万円で購入した物件は、当時築29年、10戸中4戸が空室というリスクを抱えていました。しかし、土地評価を活用した融資付け、リフォームによる賃料アップ、管理会社の変更や清掃コストの最適化を次々と実行した結果、年間家賃収入は購入当初の約360万円から最高606万円まで増加しました。そして最終的に、買い値の約2.5倍に相当する8500万円弱での売却を達成しました。
単に「儲かった」という結果だけでなく、金融機関の融資姿勢の変化や、購入時点で土地の積算評価額を下回る価格で取得できた理由、売却を見据えた賃料設定のロジックなど、実務者ならではの緻密な投資戦略が網羅された貴重な一次情報となっています。
取り上げられた物件・エリアの詳細
物件概要:東京都府中市の築古木造アパート(1R×10戸)
動画内で公開されたスライド資料によると、関田氏が購入した物件のスペックは以下の通りです。
- 構造・規模:木造2階建てアパート(ワンルーム 1R×10戸)
- 所在地:東京都府中市
- 最寄り駅徒歩:徒歩5分
- 価格:3,500万円(当初の売り出し価格は約4,000万円)
- 築年数:購入当時で築29年(1986年前後築)
- 満室想定表面利回り:14%
- 融資額:3,250万円
立地は東京都府中市で、最寄り駅から徒歩5分という利便性の高い環境に位置しています。部屋のタイプは全10戸がワンルーム(1R)で構成されており、単身者需要を見込めるエリアです。購入時の築年数は29年と、木造の法定耐用年数(22年)を大幅に超過していましたが、駅近立地という強い強みを持っていました。
リスクヘッジと出口戦略(路線価評価と土地価値)
関田氏が購入を決断した最大の決め手は、土地の路線価評価額が約4,500万円あった点です。購入価格3,500万円に対して、土地だけの評価額が1,000万円以上高かったことが極めて重要な判断基準となりました。
この評価額のギャップについて関田氏は「最悪、賃貸経営がうまくいかなくても、建物を壊して更地にして売却すれば利益が出る。あるいは自分自身の自宅を建てるという選択肢もある」と述べており、購入時点で複数の出口(売却ルートや活用法)を確保できていたことが、大きなリスクヘッジとして機能していました。
また、購入当時(2015年頃)は「スルガ銀行問題」等に代表される融資規制の波が押し寄せる前後の時期であり、金融機関が木造築古物件への融資を絞り始めていたタイミングでした。そのため市場には「今どき木造築古は買えない」という雰囲気が漂っており、関田氏が勤務していた不動産会社でも購入を見送る判断がなされました。しかし、関田氏自身が個人(法人)で収支を精査したところ、約1,000万円前後の運用利益が見込めたため、自ら買い取る判断を下したと振り返っています。
数字で見る条件
動画内で示された本物件の購入・運用・売却に関する主要な数値条件は以下の通りです。(※編集部注:動画で明示されていない一部の費用項目などは「動画内に提示なし」と記載しています)
| 項目名 |
数値・条件 |
出典・補足 |
| 物件所在地 |
東京都府中市 |
動画内資料 |
| 交通アクセス |
最寄り駅徒歩5分 |
動画内発言 |
| 構造・間取り |
木造2階建 / 1R×10戸 |
動画内資料 |
| 築年数 |
購入時 築29年(売却時 築38年) |
動画内資料 |
| 購入価格 |
3,500万円 |
動画内資料(元売り値約4,000万円から指値) |
| 融資金額 |
3,250万円 |
動画内資料 |
| 利用金融機関 |
東京都民銀行(現・きらぼし銀行) |
動画内発言 |
| 融資期間 |
20年(土地評価重視の特殊商品) |
動画内発言 |
| 路線価評価額 |
約4,500万円 |
動画内発言 |
| 満室想定表面利回り |
14%(購入時) |
動画内資料 |
| 当初年間家賃収入 |
約360万円(4割空室時) |
動画内発言 |
| 最高年間家賃収入 |
606万円(8年目・2022年) |
動画内収支表 |
| 9年間累計家賃収入 |
4,085万62円 |
動画内収支表 |
| 管理委託料率 |
当初 5.5% → 変更後 3.3% |
動画内発言 |
| 管理変更後の管理会社 |
リーシング力の高い会社 |
動画内発言 |
| 売却価格 |
8,500万円弱(買値の約2.5倍) |
動画内発言 |
| 売却時譲渡税・諸費用 |
動画内に提示なし |
編集部注 |
市場環境と相場観
本動画で描かれている市場環境の変化は、2015年から2024年にかけての日本の収益不動産市場の動向を端的に映し出しています。
2015年当時の市場では、築22年を超える木造アパートに対する金融機関の融資姿勢が厳格化し始めており、一般的な個人投資家や小規模事業者が買い控えを行う傾向がありました。しかし、関田氏が利用した東京都民銀行(現・きらぼし銀行)のように、建物の耐用年数ではなく「土地の積算評価」に着目して、築年数に関わらず20年といった長期融資を提供する金融機関が存在していました。このような融資スキームを把握しているかどうかが、物件取得の成否を分けたといえます。
また、近年の都心・首都圏における不動産価格の高騰も、売却価格8,500万円弱という結果に寄与しています。東京都府中市のような市部であっても、駅徒歩5分という好立地の土地価格が上昇したこと、さらに賃料改定によって満室時の年間家賃収入を600万円超まで引き上げたことで、収益還元法で見ても高い売却評価を得られる状態が作り出されました。
取材班の見立てでは、土地価値が手厚いエリアの物件を安値で仕入れ、インカムゲイン(家賃収入)を極大化したうえで、市場のキャピタルゲイン(売却益)を享受するという、一棟アパート投資の理想的なサイクルが実証された事例です。
制度・税制・ローンの前提
本投資事例を理解するうえで、前提となっている金融・税制面の知識を整理します。
第一に、積算評価に基づく融資スキームです。通常の住宅ローンやアパートローンでは、建物の法定耐用年数(木造22年)から築年数を引いた残存期間を融資期間の上限とすることが一般的です。築29年の木造物件の場合、原則として融資期間が組めないか、非常に短期間になります。しかし、きらぼし銀行が提供していたような「土地評価額をベースに、築年数を問わず20年融資を出す」という特殊な融資商品を活用したことで、毎月の返済負担を抑え、キャッシュフローを出すことが可能になりました。(編集部注:金融機関の融資基準は時期や社会情勢により変動するため、現在の基準とは異なる場合があります)
第二に、法人名義での所有と減価償却です。関田氏はこの物件を法人名義で購入(法人として1棟目の所有物件)しています。築22年を経過した木造建物は、簡便法により4年で減価償却を通算できるため、購入初期の節税効果やキャッシュフローの最大化に貢献します。ただし、売却時には帳簿上の価格(簿価)が下がっているため、譲渡益に対する法人税が発生することに留意が必要です。
第三に、賃貸借契約における「敷金・礼金ゼロゼロ」と家賃設定です。入居時の初期費用を抑えることで客付けスピードを早め、その代わりに毎月の家賃を相場の上限(5万円以上)に設定する戦略を取りました。不動産の売却価格は一般的に「年間家賃収入 ÷ 還元利回り」で算出されるため、毎月の家賃を高めておくことが、そのまま出口での売却価格の最大化につながるという税務・評価上の合理性に基づいています。
見落としてはいけないリスク
動画内では大成功のプロセスが語られていますが、不動産投資には常に多様なリスクが存在します。動画で触れられた点と、編集部が補足するリスクは以下の通りです。
1. 初期の高空室率と大規模修繕リスク(動画内で言及)
購入時、10戸中4戸(空室率40%)が空いており、内外装の修繕が不可欠な状態でした。特にお金がかかる外回り(外壁・屋根等)の手入れが放置されており、2017年には大規模修繕工事(200万円超の修繕費)を実施しています。リフォーム費用や修繕費用をあらかじめ資金計画に組み込んでおかなければ、黒字化する前に資金ショートを起こす危険性がありました。
2. 管理会社・リーシングの選択リスク(動画内で言及)
当初委託していた管理会社は、空室期間が長引いても「変わりありません」と繰り返すのみで、清掃状態も不十分でした。関田氏はリーシング(客付け)に強い管理会社へ変更し、さらに清掃業務を専門業者との直接契約(月1回約1万円から、同等予算で月2〜4回へ増回)に切り替えることで現場の質を上げました。管理会社の質を見極め、必要に応じて変更する判断力がなければ空室リスクを解消できません。
3. 金利上昇および流動性リスク(編集部補足)
本事例は低金利環境下での運用でしたが、今後金利が上昇した場合、借入金の返済負担が増加します。また、築30年を超える木造アパートは、買主側の融資付けが難しくなるため、市場環境によっては売りたくても売れない流動性リスクが生じます。関田氏の場合、「最悪は解体して土地売却」という土地値の裏付けがあったからこそ成立した手法であり、土地評価が低い地方や郊外の築古物件で同様の投資を行うと、大きな損害を出すリスクがあります。
この話が当てはまる人・当てはまらない人
本動画で紹介された投資手法や事例は、すべての読者にそのまま適用できるわけではありません。自身の属性や目標に合わせて向き不向きを判断する必要があります。
この話が当てはまる人(参考にすべき人)
- 土地勘のあるエリアで実地調査ができる人:駅徒歩5分といった立地の良さや、周辺の需要を見極められる知識を持つ人。
- 土地の積算評価を計算できる投資家:建物の古さだけでなく、路線価から土地の最低価値を割り出し、安全域(安全率)を計算できる人。
- リフォームや管理の現場改善に積極的に関われる人:管理会社任せにせず、清掃業者の直契約やリーシング会社の変更など、事業として運用を改善できる人。
- 長期的な出口戦略(売却)を描ける人:購入時から「売却価格を高めるために家賃を高く設定する」といった逆算の思考ができる人。
この話が当てはまらない人(注意が必要な人)
- 完全不労所得を求めている初心者:築古物件の空室埋めや大規模修繕、管理会社の変更には手間と知識が必要です。
- 自己資金が乏しく積算評価の低い物件を買おうとしている人:土地価値の裏付けがない築古物件を購入すると、将来売却できず詰んでしまう恐れがあります。
- 地方郊外で「利回りだけ」を見て投資しようとしている人:今回の成功要因は「東京都府中市・駅徒歩5分」という強い土地需要があったためです。需要のない地域で同じ手法をとっても賃料アップや高値売却は期待できません。
まとめ
関田タカシ氏の事例は、購入時の高い空室率や築年数の古さという一見したデメリットの裏にある「土地の路線価評価」と「立地の強さ」を見抜き、適切な再生アプローチによって資産価値を飛躍的に高めた優良なケーススタディです。
築古木造アパートの投資を検討する読者が次に取るべき行動は以下の3点です。
- 狙っている物件の「路線価」を調べ、土地単体の積算評価額が販売価格に対してどれだけあるかを確認する。
- 該当エリアの賃貸需要と相場をリサーチし、リフォームによって家賃を引き上げられる余地があるかを把握する。
- 積算評価を重視して融資を出してくれる金融機関(信用金庫・地方銀行等)の開拓を行う。
動画のタイムテーブル
- 0:00オープニングと登壇者・関田タカシ氏の紹介
- 1:003500万円で購入した府中市木造アパートのスペック解説
- 2:04積算評価額を活用した融資付けと購入経緯
- 3:21購入時の懸念点と複数出口によるリスクヘッジ戦略
- 4:06家賃収入の推移と4割空室からの満室化プロセス
- 6:00敷金礼金ゼロゼロ設定による家賃最大化戦略
- 6:42管理費用の内訳と管理会社変更によるコストダウン
- 8:17清掃費用の見直しと業者直接契約による品質向上
無料・1分で完了
あなたの条件で、収益物件の実際の利回りを調べる
記事で扱った数字はあくまで一例です。エリア・予算・自己資金を入れると、いま出回っている物件の実データで試算できます。登録は無料で、しつこい営業もありません。
無料で物件データを見る→提供: 楽待(国内最大級の収益物件サイト)
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の不動産の購入・売却・投資を勧誘するものではありません。投資判断は必ずご自身の責任で、最新の一次情報と専門家への相談のうえ行ってください。価格・金利・制度は変動します。元動画を見る(解析モデル: gemini-3.6-flash)