公式発表楽待 RAKUMACHI
元GS河村真木子氏が語る金融教育と資産形成、お小遣い月5万円の狙いと実物資産の相場観
元ゴールドマン・サックスの起業家、河村真木子氏が、子どもの金融リテラシーを高める独自の教育論を語りました。9歳の娘に月5万円のお小遣いを与え、一切口出しをせずに失敗から学ばせる手法や、家庭内で家賃や給料をオープンにする重要性を指摘。さらに、人生の選択肢を増やすための「3つの柱(給料・投資・副業)」や、実物資産としての不動産購入に対する相場観についても、実体験を交えて具体的に解説しています。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
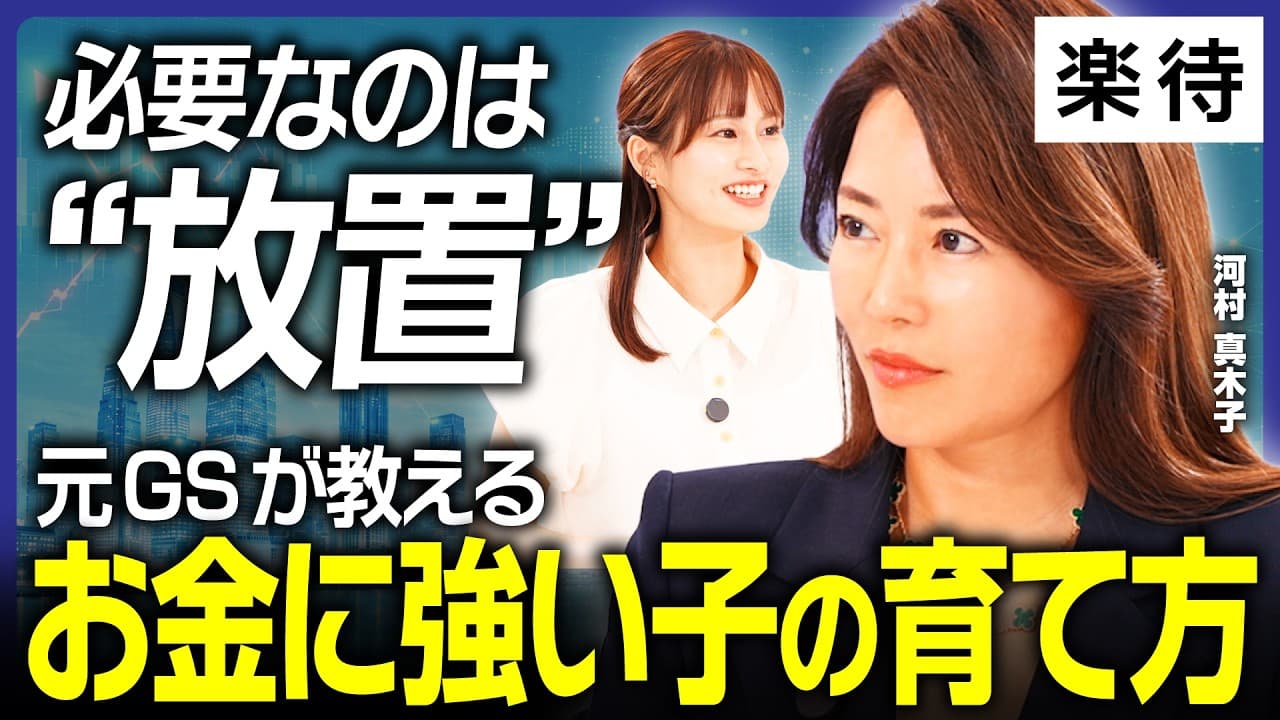
元動画: 【9歳の娘に月5万円】元ゴールドマン・サックス河村真木子の金融教育/教えない・助けない・口出さない/宿題ゼロでも放置した理由/年収も家賃も子どもに全部話す《河村真木子×佐田志歩》
3秒でわかる要点
- 19歳の娘に月5万円のお小遣いを与え、洋服や娯楽費のすべてを自己管理させて失敗から学ばせた実績
- 2お金持ちになるための「3つの柱」として、本業の給料、資本市場での資産運用、副業の重要性を提示
- 3実物資産としての不動産は、適切なエリアと物件選定を行えばインフレ局面において極めて低リスクと分析
この動画で語られていること
本動画では、外資系金融機関のゴールドマン・サックスなどで長年キャリアを積み、現在は日本最大級のオンラインコミュニティを主宰する起業家の河村真木子氏が、独自の金融教育論と資産形成論を語っています。聞き手はフリーアナウンサーの佐田志歩氏です。
河村氏は、自身の娘が9歳の時に「毎月5万円」という破格のお小遣いを与えていたエピソードを明かしました。その目的は、洋服やおもちゃ、レジャー費などのすべてを子ども自身にやりくりさせ、お金の価値と管理方法を体得させることにあります。親が一切口出しをしないことで、子どもは初期の失敗から自発的に学び、自立した金銭感覚を身につけていきます。
さらに動画では、日本特有の「お金の話をタブー視する文化」が金融リテラシーの向上を阻害していると指摘。家庭内で家賃や給料、投資の話題をオープンにすることの重要性を説きます。また、個人が経済的に自立するための「3つの柱(給料・投資・副業)」の必要性や、実物資産としての不動産投資に対する独自の相場観、厳しい環境下でリスクを取り続けるためのメンタルの保ち方についても、実体験に基づいた極めて具体的な解説が行われています。
解説された論点の詳細
動画内では特定の個別物件の紹介はありませんが、河村氏の投資哲学やキャリア形成の背景として、以下の重要な市場的・教育的論点が提示されています。
実物資産としての東京都心のマンション購入
河村氏は動画の後半で、自身が若い頃に「身の丈に合わないマンション」をローンを組んで購入した経験を語っています。東京の不動産価格が高騰し、天井掴みになるのではないかという恐怖を抱く投資家が多い中、河村氏は「物件さえ間違えなければ、実物資産としてのリスクは極めて低い」と指摘しています。東京都心のような流動性の高いエリアであれば、自身が住むだけでなく、将来的に他者に貸し出して家賃収入を得ることも可能です。家賃を支払い続ける賃貸生活と比較した場合、購入した不動産には確かな資産価値が残るため、適切なエリア選定を行えば、借入を伴う購入であっても合理的な投資判断になり得ると主張しています。
沖縄の賃貸市場と生活コストのセーフティネット
河村氏が外資系金融機関でシングルマザーとして過酷な競争に身を置いていた際、精神的なセーフティネットとして機能していたのが「沖縄への移住計画」でした。当時、週末に度々訪れていた沖縄は、東京都心と比較して家賃や生活費が圧倒的に安く、温暖な気候のおかげで衣服代などの支出も最小限に抑えられる環境でした。万が一、勤務先を解雇されて収入が途絶えたとしても、「沖縄で家賃の安いアパートを借りて、英語の教師をしながら子どもと暮らせば十分に幸せに生きていける」という具体的な逃げ道を定義したことが、同氏が過度なプレッシャーに潰されずに高いリスクを取り続けられた要因となっています。
米国と日本における家庭内の金融教育環境
カリフォルニア大学バークレー校を卒業し、日米の文化の違いを熟知する河村氏は、家庭内におけるお金の扱い方について論じています。日本では「子どもはお金に触れるべきではない」という価値観から、親の給料や家賃、資産状況を子どもに隠す傾向が強いのに対し、米国では子どもを「1人の小さな大人」として扱い、家庭の財務状況をオープンに議論する文化が一般的です。河村氏の家庭でも、日常の会話の中で家賃や株、不動産投資の話題を一切包み隠さず話すことで、子どもが自然と社会の仕組みや経済の現実に触れられる環境を構築していました。
数字で見る条件
動画内で提示された具体的な金額や年数などの数値を一覧表にまとめます。
| 項目 |
数値 / 条件 |
出典・補足 |
| 娘が9歳の時のお小遣い額 |
月額50,000円 |
動画内2:19にて言及。洋服やディズニーのチケット等すべてを賄う前提。 |
| 河村氏自身の子供時代のお小遣い額 |
月額50円 |
動画内3:08にて言及。必要なものは親が買い与える一般的な形式。 |
| 米国のヨガスタジオでのスムージー価格 |
1杯18ドル |
動画内6:51にて言及。娘が大学時代、週2回に制限して我慢した対象。 |
| ゴールドマン・サックスでの平均在籍年数 |
2〜3年 |
動画内28:15にて言及。結果を出せなければ即解雇される厳しい環境。 |
| 家庭教師の費用(学校の仕組み) |
数千円 |
動画内25:12付近。エスカレーター式の学校で高校生が下級生を教える制度。 |
| 東京の不動産購入におけるローンの返済期間 |
35年 |
動画内30:52付近。一般的な住宅ローンの借入期間として言及。 |
市場環境と相場観
本動画が収録された2026年8月時点において、日本の不動産市場、特に東京都心のマンション価格は高騰を続けており、多くの買い手が「今が買い時なのか、それともバブルのピークなのか」という不安を抱えています。動画内で佐田アナウンサーが指摘するように、価格の上昇ペースに対して給与の上昇が追いついておらず、天井掴みを恐れる声が市場に渦巻いています。
これに対し、外資系金融機関で長年マーケットと対峙してきた河村氏は、不動産を「単なる居住用スペース」ではなく「インフレヘッジが可能な実物資産」として捉える相場観を提示しています。インフレ局面においては、現金の価値が目減りする一方で、不動産価格や賃料は上昇する傾向にあります。したがって、流動性が担保された立地の良い物件であれば、高値圏に見える現在であっても、長期的な資産防衛の観点から購入を恐れる必要はないという見解を示しています。ただし、これは日本全国どのエリアでも通用する話ではなく、需要が減退しないエリアを見極める「物件選定の正確さ」が絶対条件であると釘を刺しています。
制度・税制・ローンの前提
動画内で語られている「身の丈に合わないマンションをローンで購入する」という行為の背景には、日本の住宅ローン制度や税制の歪みが存在します。
まず、日本の住宅ローンは世界的に見ても極めて低金利であり、変動金利であれば0.3%〜0.5%台での借入が可能です(編集部注:動画内に具体的な金利の明示なし)。この超低金利環境に加え、一定の要件を満たせば所得税等から控除が受けられる「住宅ローン控除」などの税制優遇措置が存在するため、自己資金を温存したままレバレッジをかけて資産を取得することが制度的に容易となっています。
さらに、実物資産の購入は、株式投資などのペーパーアセットと比較して、金融機関から融資を引き出しやすいという特徴があります。個人の信用力を背景に、自己資金の数倍から数十倍の資産をコントロールできることが、不動産が「お金持ちになるための有効なツール」とされる制度的な理由です。ただし、これらの優遇制度は個人の年収や物件の専有面積、築年数などの個別事情によって適用条件が大きく異なるため、一律にすべての購入者に有利に働くわけではない点に留意が必要です。
見落としてはいけないリスク
動画内ではメリットや挑戦の重要性が強調されていますが、投資や資産形成には常に重大なリスクが伴います。本章では、動画内で言及されたリスクと、取材班が客観的に補足するリスクを整理します。
動画内で言及されたリスク
河村氏が指摘する最大のリスクは、「身の丈に合わない過度なレバレッジ(借入)」および「物件選定の誤り」です。同氏は「田舎に妙なマンションを買ってはいけない」と述べており、流動性の低いエリアで不動産を購入した場合、将来的に売却も賃貸もできず、多額の債務だけが残るリスクを警告しています。また、外資系金融機関における「雇用流動性リスク」にも触れており、平均在籍年数が2〜3年とされる過酷な環境下で、突然の解雇によってローンの返済原資である給与所得が途絶えるリスクを常に想定しておく必要性を語っています。
取材班が補足するリスク
取材班の見立てでは、今後の日本の金融環境において最も警戒すべきは「金利上昇リスク」です。長年にわたる超低金利政策からの転換が進む中、変動金利で多額のローンを組んでいる購入者は、将来的な金利上昇によって毎月の返済額が急増し、家計を圧迫するリスクがあります。また、区分マンション投資においては、建物の老朽化に伴う「修繕積立金の値上げ」や、周辺の競合物件との差別化ができなくなることによる「空室リスク」「家賃下落リスク」も無視できません。実物資産は流動性が低いため、現金化したい時に即座に売却できないという「流動性リスク」も、ペーパーアセットと比較した際の大きなデメリットです。
この話が当てはまる人・当てはまらない人
河村氏の語る「リスクを取るマインド」や「3つの柱(給料・投資・副業)」という考え方は、非常に魅力的ですが、すべての読者にそのまま適用できるわけではありません。属性別の適性を整理します。
当てはまる人(参考にするべき人)
- 一定の給与所得(インカム)があり、余剰資金を次のステップ(投資や副業)に回す余裕がある人。
- 万が一の失敗時に「最悪、今の生活水準を落としても生きていける」という精神的・物理的なセーフティネットを自ら用意できる人。
- 子どもの主体性を重んじ、失敗を許容しながら長期的な視点で金融教育を行いたいと考えている親世代。
- 東京都心など、流動性の高いエリアでの実物資産取得を検討している、比較的若い年齢層のビジネスパーソン。
当てはまらない人(慎重になるべき人)
- 毎月の生活費に余裕がなく、投資に回すための自己資金や余剰資金が全く確保できていない人。
- 失敗に対する許容度が極めて低く、精神的に安定した生活(ローリスク・ローリターン)を最優先に望む人。
- 「リスクを取ること」だけを真似て、事前のリサーチや物件の精査を怠り、安易に地方の築古物件や高利回り物件に飛びつこうとする人。
- 自身のキャリアにおいて副業が禁止されており、本業の収入以外に複数のキャッシュポイントを作ることが制度的に困難な人。
まとめ
本動画の結論は、本当の金融教育とは「お金の計算方法や投資の手法を教えること」ではなく、「子どもに自ら選択させ、失敗を経験させることで、お金を管理する主体性を育むこと」にあります。そして大人が資産を形成するためには、本業の給料に依存するだけでなく、投資と副業を組み合わせた「3つの柱」を自らの人生に走らせることが不可欠です。読者の皆様が次に取るべき行動は、まずご自身の「現在の収支と資産状況」を正確に把握し、万が一の際のセーフティネットを定義した上で、少額からでも資本市場(株式や流動性の高い不動産)に関わる一歩を踏み出すことです。
動画のタイムテーブル
- 0:00オープニングと登壇者・河村真木子氏の経歴紹介
- 2:199歳に月5万円のお小遣いを与えた狙いと爆買いの失敗談
- 7:41子どもの自主性に任せて一切口出しをしない子育て方針
- 14:58お金の話を家庭内でオープンにすることの重要性
- 22:01給料・投資・副業の3つの柱で富に近づく方法
- 26:56リスクを取れる強靭なメンタルの作り方と沖縄移住計画
- 30:52親が口出ししすぎない子育てが最大の金融教育である理由
無料・1分で完了
あなたの条件で、収益物件の実際の利回りを調べる
記事で扱った数字はあくまで一例です。エリア・予算・自己資金を入れると、いま出回っている物件の実データで試算できます。登録は無料で、しつこい営業もありません。
無料で物件データを見る→提供: 楽待(国内最大級の収益物件サイト)
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の不動産の購入・売却・投資を勧誘するものではありません。投資判断は必ずご自身の責任で、最新の一次情報と専門家への相談のうえ行ってください。価格・金利・制度は変動します。元動画を見る(解析モデル: gemini-3.5-flash)