景気が足踏みとなった理由
企業の利益は好調で設備投資は伸びたものの、物価上昇で実質的な購買力が低下し、民間消費が落ち込みました。また、原油の輸入が増えたことなどで海外とのやり取りを示す外需もマイナスになりました。10〜12月期にはプラスに戻る見込みですが、民間消費が伸び悩むことなどから、前期比年率0%台半ばにとどまる予想です。
画像:ニッセイ基礎研究所(発表資料)
2026年7〜9月期の実質GDPは前期比▲0.0%、年率換算で▲0.1%となり、4四半期ぶりのマイナス成長を記録しました。
なるほど
この話題の全体像:統計データで読み解く2026年秋の景気動向 日欧のGDPと雇用・物価の主要7発表まとめ
要約版:専門用語を控えて説明しています
企業の利益は好調で設備投資は伸びたものの、物価上昇で実質的な購買力が低下し、民間消費が落ち込みました。また、原油の輸入が増えたことなどで海外とのやり取りを示す外需もマイナスになりました。10〜12月期にはプラスに戻る見込みですが、民間消費が伸び悩むことなどから、前期比年率0%台半ばにとどまる予想です。
ニッセイ基礎研究所によると、2026年7〜9月期の国内総生産(GDP)の1次速報値(速報段階での初回公表値)は、物価上昇による実質購買力(物価上昇を考慮した購買力)の低下や天候不順の影響を受けて民間消費が冷え込み、4四半期ぶりのマイナス成長となりました。企業の設備投資は増えた一方、輸出入の動きも成長率を押し下げています。同研究所のレポートをもとに、企業や家計をとりまく景気の現状と今後の見通しを解説します。
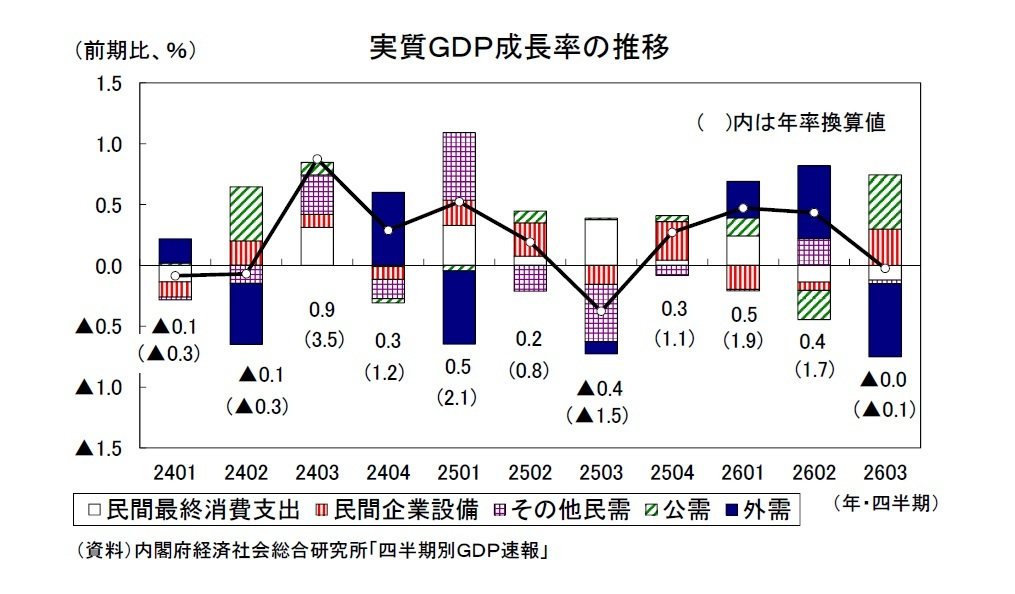
ニッセイ基礎研究所が2026年11月16日に公表したレポートによると、7〜9月期の実質GDPは前期比マイナス0.0%、年率換算でマイナス0.1%でした。前期比の値は小数第1位までではマイナス0.0%ですが、同研究所は4四半期ぶりのマイナス成長としています。10月30日時点の予測は前期比マイナス0.1%、年率マイナス0.3%で、速報値は予測より小幅なマイナスでした。
サイソクが同日掲載したGDP速報の記事では、実質GDPは前期比マイナス0.0%と横ばいで、名目GDPは前期比0.4%増の692.7兆円でした。今回の実質GDPの数字だけでなく、名目の値も併せて見ると、同じ7〜9月期でも実質と名目で動きが異なっていたことが分かります。
マイナス成長の主因は民間消費で、前期比0.3%減でした。ニッセイ基礎研究所は、物価上昇率の高まりによって実質的な購買力が低下したことに加え、天候不順の影響があったと説明しています。家計消費については、サイソクが11月10日に取り上げた総務省の家計調査で、9月の二人以上世帯の消費支出は1世帯あたり28万9,536円、前年同月比で実質6.8%減でした。これは9月単月の家計調査であり、GDPの7〜9月期の民間消費とは対象期間や指標が異なりますが、家計支出の弱さを示す別の数字です。
一方、設備投資は前期比1.6%増となりました。高水準の企業収益が背景にあると同研究所はみています。消費が減少するなかでも、この四半期には企業の設備投資が増え、需要項目によって動きに差が出ました。
海外との取引による成長率への影響を示す外需寄与度(輸出入の動きが成長率に与える影響)は、前期比マイナス0.6%(前期比年率マイナス2.4%)となり、3四半期ぶりにマイナスでした。財貨・サービスの輸出は前期比0.2%減少する一方、輸入は2.5%増加しました。輸入増の主な要因は、代替調達が進んだことに伴う原油輸入量の急増です。
原油の代替調達に伴う輸入増は、成長率を前期比寄与度で0.5%押し下げました。一方、国家備蓄の放出がほぼなくなったことで公的在庫変動(政府が保有する在庫の増減)が0.5%のプラス寄与となり、両者はほぼ相殺されました。したがって、原油輸入の増加だけを見てGDP全体への影響を判断するのではなく、公的在庫の動きも合わせて捉える必要があります。
ニッセイ基礎研究所は、民間消費の減少には天候不順による一時的な影響が大きいとしつつ、物価上昇の加速が消費の回復を妨げる可能性が高いと指摘しています。2026年10〜12月期はプラス成長に戻ると予想するものの、消費の伸び悩みなどから、前期比年率で0%台半ばにとどまる見通しです。マイナス成長の直後としては、低めの伸びになるとの見立てです。
不安Q&A
設備投資は前期比1.6%増でした。ニッセイ基礎研究所は、高水準の企業収益を背景に設備投資が高い伸びになったと説明しています。
出典・nli-research.co.jp今できることレポートで、実質GDPのマイナスと設備投資のプラスを分けて確認してください。
原油の代替調達に伴う輸入増加は成長率を前期比寄与度で0.5%押し下げましたが、国家備蓄の放出がほぼなくなったことによる公的在庫変動のプラス寄与0.5%で、両者はほぼ相殺されました。
出典・nli-research.co.jp今できること原油輸入増加の寄与だけでなく、公的在庫変動の寄与もレポートで見比べてください。
プラス成長に戻る予想ですが、民間消費が伸び悩むことなどから、前期比年率0%台半ばにとどまり、マイナス成長の後としては低めの伸びになる見通しです。
出典・nli-research.co.jp今できることレポートで10〜12月期の成長率予測と、民間消費が伸び悩むとの見立てを併せて確認してください。
物価上昇による実質的な購買力の低下や天候不順の影響により、民間消費が前期比マイナス0.3%と減少したことが主な原因です。
高水準の企業収益を背景に設備投資は前期比1.6%の高い伸びを記録しました。一方、外需は原油輸入の急増などを主因として前期比マイナス0.6%となりました。
| 項目 | 数字 | 比較・補足 |
|---|---|---|
| 実質GDP | 前期比(前の四半期との比較)マイナス0.0%、年率換算マイナス0.1% | 4四半期ぶりのマイナス成長 |
| 実質GDPの10月30日時点の予測 | 前期比マイナス0.1%、年率マイナス0.3% | ニッセイ基礎研究所の予測 |
| 民間消費 | 前期比マイナス0.3% | マイナス成長の主因 |
| 設備投資 | 前期比プラス1.6% | 高水準の企業収益が背景 |
| 外需寄与度 | 前期比マイナス0.6%、前期比年率マイナス2.4% | 3四半期ぶりのマイナス |
| 財貨・サービスの輸出 | 前期比マイナス0.2% | |
| 財貨・サービスの輸入 | 前期比プラス2.5% | 原油輸入量の急増が主因 |
| 原油の代替調達に伴う輸入増の寄与 | マイナス0.5% | 前期比寄与度 |
| 公的在庫変動の寄与 | プラス0.5% | 前期比寄与度 |
| 実質GDPの10〜12月期予測 | 前期比年率0%台半ば | プラス成長に戻る見通し |
7〜9月期の実質GDPは前期比マイナス0.0%でした。設備投資は1.6%増でした。GDPの民間消費は0.3%減、9月家計調査の実質は6.8%減でした。外需寄与度はマイナス0.6%でした。同研究所は10〜12月期にプラス成長へ戻る一方、消費は伸び悩むと予測しています。
よく読まれている記事
なぜ起きた?
ニッセイ基礎研究所は、物価上昇率の高まりで実質購買力が低下したことや、天候不順の影響で民間消費が前期比0.3%減となったことを、マイナス成長の主因と説明しています。外需寄与度もマイナスでした。
出典・nli-research.co.jpすぐにできること
GDP全体だけで判断せず、民間消費と設備投資の数字をレポートで見比べる。
原油輸入の増加だけで景気を判断せず、公的在庫の動きも合わせて確認する。
発表内容をもとにした一般的な情報です。導入や契約の判断は、公式情報を確かめたうえでご自身で行ってください。
毎朝7時、暮らしとお金のニュースの要点を5本
前日に出た記事から、給付・税・料金・値上げなど暮らしとお金に関わる話を中心に選び、1本2行でまとめてメールで届けます。無料・いつでも解除できます。
主要企業の大きな発表だけ、1日4回まで。夜22時〜朝7時は鳴らしません。いつでも解除できます。
本記事は報道(ニッセイ基礎研究所の調査・取材記事)をもとにAIが要約・解説して自動生成したものであり、特定の企業・金融商品への投資を勧誘するものではありません。誤りが含まれる可能性があるため、正確な内容は発表元の一次情報をご確認ください。元記事を読む制作方法と事実確認の手順は編集方針をご覧ください。誤りのご指摘はお問い合わせから受け付けています。