労働集約型の小規模企業で多発
人手を多く必要とするサービス業や建設業での倒産が目立っています。負債額が小さい小規模企業ほど増加率が高く、運転資金を優先して納税を先送りする企業が少なくないとみられ、滞納倒産の97.2%は破産となっています。
本ページはプロモーションを含みます
2026年1〜10月の税金滞納倒産は前年同期比57.2%増の217件で、初めて200件を超えて過去最多となった
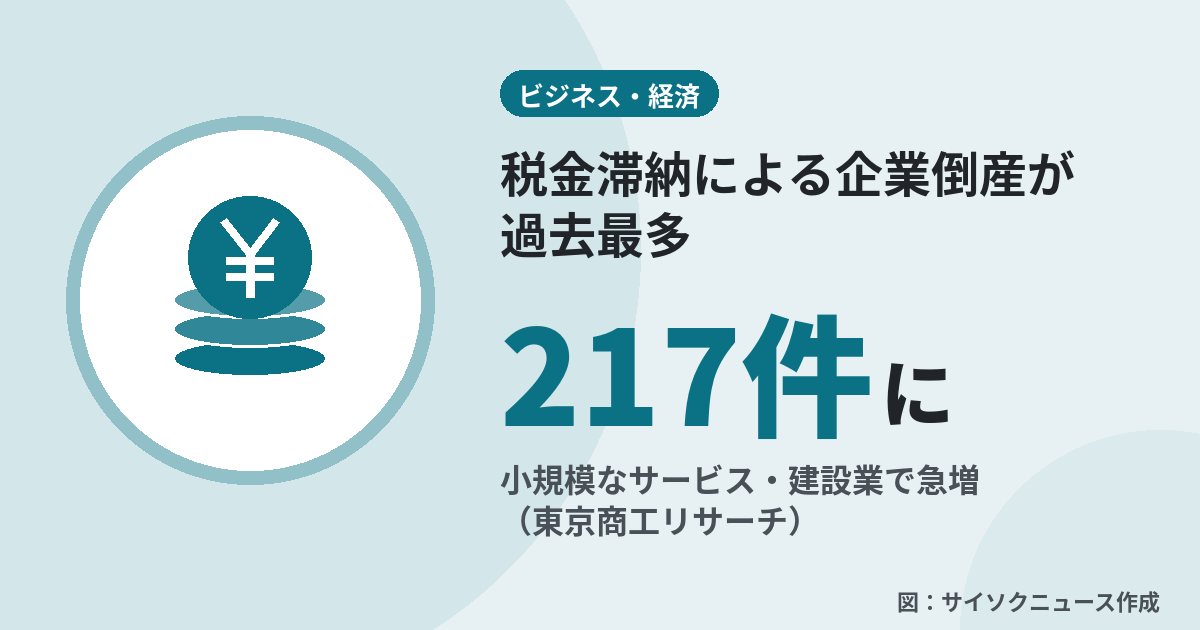
図:サイソクニュース作成
なるほど
要約版:専門用語を控えて説明しています
人手を多く必要とするサービス業や建設業での倒産が目立っています。負債額が小さい小規模企業ほど増加率が高く、運転資金を優先して納税を先送りする企業が少なくないとみられ、滞納倒産の97.2%は破産となっています。
東京商工リサーチの調べによると、2026年1〜10月に発生した「税金滞納」による企業倒産が急増しています。
自社で経営を行っている人や取引先の信用状態を管理する担当者は、倒産の背景にある資金繰り悪化の構造に注意が必要です。自身が直接経営に関わっていない場合でも、取引先の経営破綻による影響を受ける可能性があります。
2026年1〜10月の「税金滞納(社会保険を含む)」を要因とする倒産は、前年同期比57.2%増の217件となり、初めて200件台に達しました。前年同期は約138件で、約79件増加した計算になります(サイソク編集部の計算)。
産業別に見ると、人手を多く要する労働集約型の業種で急増しています。サービス業他が79件(前年同期比36.2%増)で最多となり、建設業が42件(同100.0%増)、卸売業が29件(同163.6%増)と続いています。
一方で、負債総額は389億6,000万円となり前年同期比17.2%減と、3年連続で下回りました。負債規模が小さい小規模企業ほど件数の増加率が大きく、資金力のない企業が納税資金を捻出できずに追い込まれている状況を示しています。
滞納倒産に至った企業の倒産形態を見ると、破産が211件(前年同期比62.3%増)となり、全体の97.2%を占めています。前年同期の94.2%から3.0%ポイント上昇しました(サイソク編集部の計算)。
コロナ禍が落ち着くと同時に円安に伴う物価高や人件費上昇に見舞われ、過剰債務を抱えて新たな資金調達が難しい企業も少なくありません。運転資金の支払いを優先して納税を先送りする企業も少なくありません。
しかし、一定期間の税金滞納が続くと、金融機関や取引先へ「取引照会票」が送付されます。これにより暗黙のうちに滞納の事実が関係者に伝わり、信用失墜(レピュテーションリスク)に晒されかねません。
判断ガイド
状況ごとのおすすめと理由です。どれを選ぶかは、ご自身の状況で決めてください。
不安Q&A
一定期間の税金滞納が続くと、金融機関や取引先に「取引照会票」が送られ、滞納の事実が関係者に暗黙のうちに伝わり、信用失墜のリスクがあるとされています。
出典・tsr-net.co.jp今できること取引先や関係先と納税の話し合いを早めに持ち、滞納が長引かないようにする。
負債規模が小さいレンジほど件数の増加率が大きく、収益が悪い小規模企業ほど納税資金の捻出が難しいことを示しています。
出典・tsr-net.co.jp今できること納税分を運転資金と分けて、今の資金繰り計画に組み込んで確かめる。
滞納倒産の97.2%は破産で、前年同期の94.2%から上がっています。滞納まで至った企業は再建が困難とされています。
出典・tsr-net.co.jp今できること事業を続けたいなら、納税が難しくなった段階で放置せず早めに話し合う。
事業を継続する意思がある企業は、税金の納付が困難になった段階で放置せず、早期に税務署や取引先と適切な納税計画について話し合うことが重要です。
また、取引先の滞納リスクを検知するために、与信管理体制を見直し、支払い遅延などの兆候がないか定期的に確認しておくとよいでしょう。
 同じ話題の記事負債1,000万円未満の
なぜ起きた?
物価高や人件費の上昇、円安などで小規模企業の資金繰りが苦しくなっています。新たな資金調達が難しい企業は、運転資金を優先して納税を先送りする傾向があるとみられています。
出典・tsr-net.co.jpすぐにできること
自社の税金と社会保険料の滞納がないか、いま確かめる
取引先や関係先と、納税に向けた話し合いの予定を立てる
前日に出た記事から、給付・税・料金・値上げなど暮らしとお金に関わる話を中心に選び、1本2行でまとめてメールで届けます。無料・いつでも解除できます。
主要企業の大きな発表だけ、1日4回まで。夜22時〜朝7時は鳴らしません。いつでも解除できます。
本記事は報道(東京商工リサーチの調査・取材記事)をもとにAIが要約・解説して自動生成したものであり、特定の企業・金融商品への投資を勧誘するものではありません。誤りが含まれる可能性があるため、正確な内容は発表元の一次情報をご確認ください。元記事を読む制作方法と事実確認の手順は編集方針をご覧ください。誤りのご指摘はお問い合わせから受け付けています。