要約版:専門用語を控えて説明しています
申し込みは11月30日までで、最低1万円から買える
個人向け国債は、原則として個人だけが買える国債です。最低1万円から、1万円単位で買えます。取扱金融機関は871機関あります。申し込みは11月30日までです。発行日は12月15日です。
固定5年の利率は年2.17%、3種類で一番高い
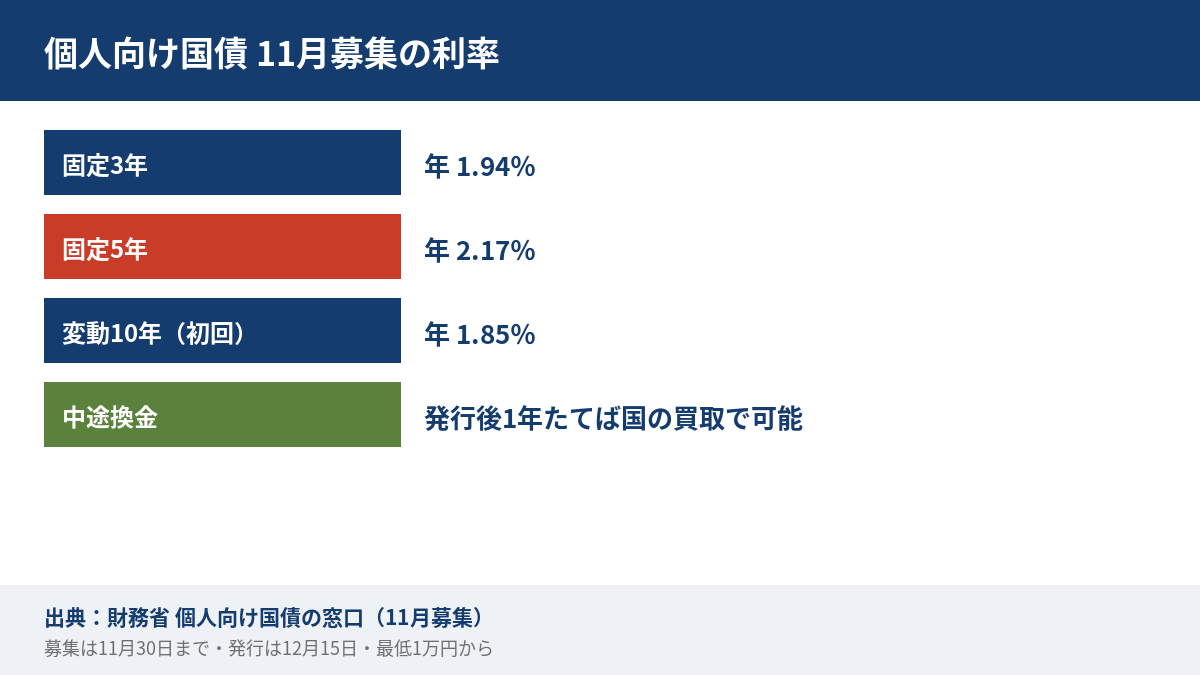
利率(税引前・年)は、固定5年が2.17%、固定3年が1.94%、変動10年の初回が1.85%です。固定5年と固定3年は、満期まで利率が変わりません。変動10年は、半年ごとに利率が見直されます。償還期限は、固定3年が令和11年(2029年)12月15日と一番早くなっています。
利子は年2回、税金は受け取るときに引かれる
利子は毎年6月15日と12月15日に入ります。利子には20.315%の税金がかかり、受け取るときに差し引かれます。
1年を過ぎれば途中で換金できる
発行後1年間は、原則として途中で換金できません。1年を過ぎると、国の買取でいつでも換金できます。
申し込みは取扱金融機関で、本人確認書類と印鑑が要る
申し込みは取扱金融機関で行います。初めて買う金融機関では、国債の取引口座を開設します。運転免許証やマイナンバーの書類などの本人確認書類と印鑑が要ります。
個人向け国債を買うなら、11月募集の申し込みは11月30日までです。最低1万円から1万円単位で買え、取扱金融機関は871機関あります。
個人向け国債は、国が発行する国債です。財務省の案内では、原則として個人だけが購入できます。
固定5年は年2.17%で、3種類のうち一番高い
利率が一番高いのは固定5年です。ただし、3種類は利率の決まり方が違います。
変動10年は、基準金利が毎年5月と11月に決まり、半年ごとに利率が見直されます。実勢金利が上がれば、受け取る利子が増えることもあります。固定5年と固定3年は、満期まで利率が変わりません。
先月より0.22ポイント下がった固定5年
先月の10月募集では、固定5年(第187回)が年2.39%でした。今月は年2.17%なので、0.22ポイント下がっています(サイソク編集部の計算)。
利率は募集のたびに決まるため、同じ固定5年でも買う月によって利率が違います。次の個人向け国債の募集は、12月7日から30日の予定です。
利子は半年ごとに入り、税金は受け取るときに引かれる
利子は毎年6月15日と12月15日に、年2回入ります。国債の利子には20.315%の税金がかかり、受け取るときに差し引かれます。
障害者などの非課税貯蓄制度(いわゆるマル優、特別マル優)の適用を受ければ、非課税にできます。適用の可否は税務署などに確認してください。
途中で換金するなら、発行後1年が過ぎてから
発行後1年間は、原則として中途換金ができません。1年を過ぎると、国の買取でいつでも換金できます。換金額は額面金額100円につき100円で、元本割れのリスクはありません。
ただし、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。0.79685は、利子の税率20.315%を100%から引いた残りです。
大規模な自然災害の被害を受けた場合や、保有者本人が亡くなった場合は、期間に関係なく換金できる特例があります。
3種類、いつ使うお金かで選ぶ
編集部の見方では、選ぶ目安は次のとおりです。
- 5年は使う予定がなく、利子を先に確定させたいなら、固定5年です。
- 3年くらいで使うかもしれないなら、固定3年です。
- 金利が上がれば利子も増える形がよいなら、変動10年です。ただし半年ごとに利率が変わります。
- 1年以内に使うかもしれないお金は、発行後1年間は原則として換金できないため、見送るのが無難です。
判断ガイド3種類、どれを選ぶかの目安3つの迷いに、状況ごとのおすすめと理由開く閉じる
判断ガイド
3種類、どれを選ぶかの目安
状況ごとのおすすめと理由です。どれを選ぶかは、ご自身の状況で決めてください。
3種類のどれを選べばいい?
- 状況
- 5年以上使う予定がない
- おすすめ
- 利子を先に確定させたいなら検討する価値がある
- 理由
- 固定5年は満期まで表面利率が2.17%(税引前)で変わらず、3種類の中で一番高い。償還期限は令和13年12月15日です。
- 出どころ
- 出典・mof.go.jp
- 状況
- 3年くらいで使うかもしれない
- おすすめ
- 固定3年を検討する価値がある
- 理由
- 固定3年は表面利率1.94%(税引前)で満期まで変わらず、償還期限は令和11年12月15日と3種類で一番早い。
- 出どころ
- 出典・mof.go.jp
金利が上がると利子も増える形がいい?
- 状況
- 半年ごとに利率が変わってもよい
- おすすめ
- 変動10年を検討する価値がある
- 理由
- 変動10年は半年ごとに利率が見直され、実勢金利が上がれば受け取る利子が増えることもある。初回の表面利率は1.85%です。
- 出どころ
- 出典・mof.go.jp
1年以内に使うかもしれないお金は?
- 状況
- 発行後1年以内に使う可能性がある
- おすすめ
- 今回は急がなくてよい
- 理由
- 発行後1年間は原則として中途換金ができないため、1年以内に使う予定のお金には向きません。
- 出どころ
- 出典・mof.go.jp
不安Q&A
途中で換金したくなったら?
Q途中でお金が必要になったら換金できる?▾
発行後1年が過ぎれば、国の買取でいつでも中途換金できます。ただし直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
出典・mof.go.jp今できること1年以内に使う予定があるお金なら、今回の申し込みは控える。
Q利子に税金はかかる?▾
利子には20.315%の税金がかかり、受け取るときに差し引かれます。障害者などの非課税貯蓄制度の適用を受ければ、非課税にできます。
出典・mof.go.jp今できること非課税の制度を使えるか、税務署などに問い合わせて確かめる。
Q買う金融機関によって条件は違う?▾
取扱金融機関は871機関あり、金融機関によっては口座の管理手数料等がかかる場合があります。
出典・mof.go.jp今できること買う前に、取扱金融機関で口座の管理手数料がかかるか確かめる。