公式発表楽天証券
楽天証券「こどもNISA」徹底解説、お年玉積立のシミュレーションと横山家のマネー教育
楽天証券は、親子で楽しくお金について学ぶオンラインイベントを開催しました。本記事では、2027年1月から開始予定の新制度「こどもNISA」の仕組みや、お年玉を活用した積立シミュレーション、さらにはFP横山光昭氏が実践する家庭内でのマネー教育について、動画の内容を基にプロの記者が詳しく解説します。
AI解析: gemini-3.5-flash本ページはプロモーションを含みます
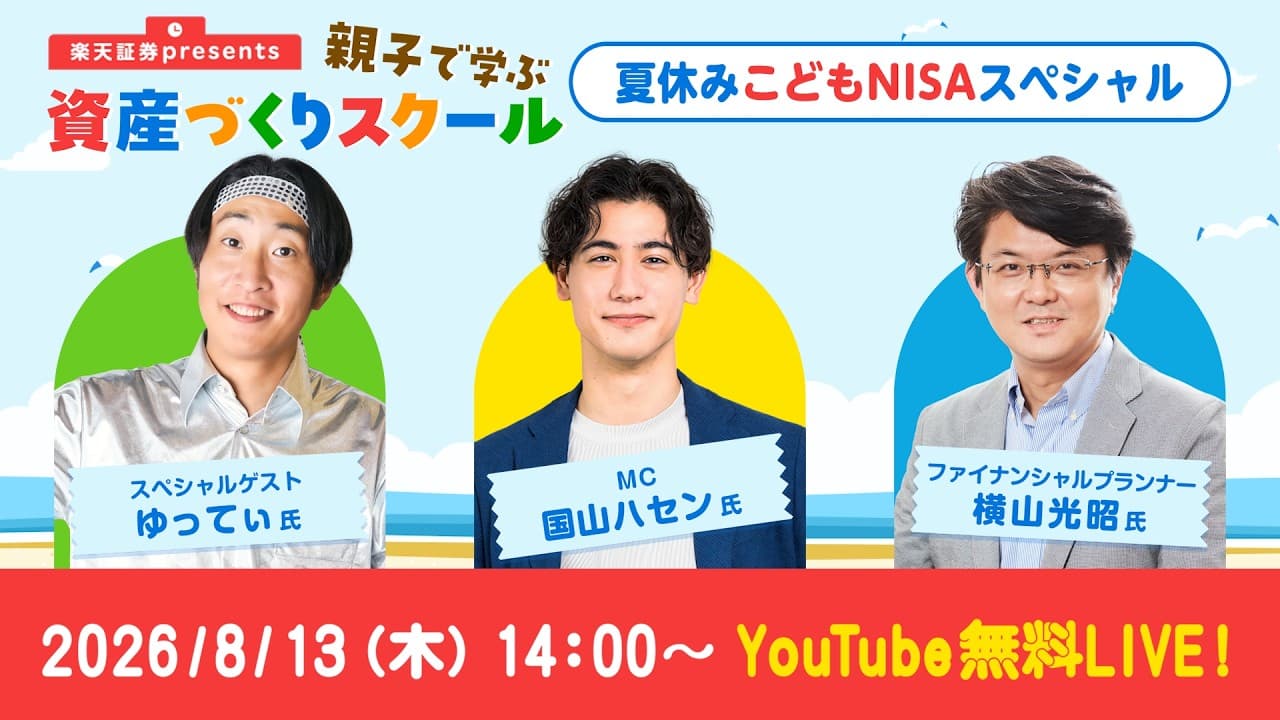
元動画: 楽天証券 presents 親子で学ぶ資産づくりスクール-夏休みこどもNISAスペシャル-
3秒でわかる要点
- 12027年1月から年間投資枠60万円、非課税期間無制限の「こどもNISA」が開始予定です。
- 2お年玉を月1000円、15年間年利7%で運用した場合、資産総額は約31万3000円になる試算です。
- 3FP横山光昭氏が推奨する「家族マネー会議」は、収支を共有し欲しいものをプレゼンする実践的教育です。
この動画で語られていること
楽天証券が開催した「親子で学ぶ資産づくりスクール 夏休みこどもNISAスペシャル」の模様を解説します。元TBSアナウンサーの国山ハセン氏がMCを務め、家計再生コンサルタントでファイナンシャルプランナーの横山光昭氏、お笑い芸人のゆってぃ氏が登壇しました。イベントは二部構成で実施されました。第一部では子どもを交えてお金や将来の夢について楽しく学び、第二部では家庭内でのマネー教育の実践方法や、2027年1月から開始予定の「こどもNISA」制度について具体的なシミュレーションを交えて解説しています。
解説された内容の詳細
第一部:お金を稼ぐことと将来の夢を考える
第一部では、スペシャルゲストのゆってぃ氏を交え、会場に集まった子どもたちに将来の夢をインタビューしました。子どもたちからは「獣医師」や「ユーチューバー」「歌手やアイドル」「学校の先生」「図書館の司書」といった多様な夢が語られました。番組内では、2015年と2024年の「小学校4〜6年生のなりたい職業ランキング」の比較スライドが示されました。2024年のランキングでは「ユーチューバー・VTuber」が4位にランクインするなど、時代の変化が如実に表れています。ゆってぃ氏は自身の少年時代を振り返り、白バイの運転手に憧れた後にテレビで活躍する芸人を目指した経緯を語りました。横山氏は、子どもが何に関心を持ち、どうしてお金を稼ぎたいのかという動機を親子で話し合うことが、マネー教育の第一歩であると指摘しています。
第二部:横山家における「家族マネー会議」の実践
第二部では、6人の子どもを持つ横山光昭氏が、自身の家庭で毎月実践している「家族マネー会議」の具体的な内容を公開しました。会議は二部制で構成されています。第一部では、家計の月間収支発表として、父親と母親の収入、生活費、教育費、そして今月の貯蓄額や運用額をすべて子どもたちと共有します。第二部では、子どもたちが「欲しいもの」をプレゼンする大会が開催されます。実際に長男が「ゲーミングチェアが欲しい」とプレゼンした事例が紹介されました。プレゼンに対しては、他の家族から「本当に必要なのか」「普通の学習椅子では駄目なのか」といった厳しい質問や反対意見が出されます。最終的に家族全員による投票が行われ、過半数の賛成を得て「一応OK」という結論に至りました。横山氏はこのプロセスを通じて、子どもたちが「欲しいもの(ウォンツ)」と「必要なもの(ニーズ)」の違いを論理的に考える訓練になると説明しています。
2027年1月開始予定の「こどもNISA」の仕組みと特徴
楽天証券の杉村奈保子氏より、2027年1月から開始予定の新しい非課税投資制度「こどもNISA」についての解説がありました。この制度は、0歳から17歳までの未成年を対象とした新しい資産形成支援制度です。年間投資枠は最大60万円までとされ、非課税保有期間は無制限となっています。これまでのジュニアNISA(2023年末で新規投資終了)との最大の違いは、18歳成人以降は自動的に大人向けのNISAへ資産が自動移行される点にあります。さらに、一定の要件を満たせば12歳以降に資金を引き出すことが可能となります。これにより、高校進学や大学進学といった教育資金のニーズに合わせて、柔軟に資金を準備することが可能となりました。
お年玉を積立投資した場合のシミュレーション
イベント内では、お年玉などを活用して毎月1000円を15年間、継続して積み立てた場合のシミュレーション結果が提示されました。年利0.4%の預金で運用した場合と、年利7.0%の投資信託で運用した場合の2つのパターンが比較されました。15年間の元本総額は18万円です。これを預金で運用した場合は約18万5500円(増えたお金は約5500円)にとどまります。一方で、年利7.0%の投資信託で運用できたと仮定した場合、資産総額は約31万3000円(増えたお金は約13万3000円)に達し、その差は約1.7倍になります。ただし、この数値は過去の実績に基づく仮定であり、将来の運用成果を保証するものではありません。投資には価格変動リスクがあり、元本を割り込む可能性があることを理解する必要があります。
楽天証券における「こども口座」の活用方法
未成年向けの資産形成を今すぐ始める手段として、楽天証券の「こども口座(未成年口座)」が紹介されました。この口座は0歳から開設が可能で、100円という少額から投資信託の積立を行うことができます。また、国内株式の取引手数料が無料であることや、親名義の銀行口座から直接入金ができる仕組みが整っている点が特徴です。こどもNISA制度が本格的に開始される2027年を前に、まずは通常の未成年口座を開設し、親子で少額から投資の仕組みや値動きを体験してみることが推奨されています。
動画で示された数字
動画内で提示された、お年玉積立シミュレーションおよび「こどもNISA」制度に関する数値を整理します。(2026年8月時点の情報)
| 項目 |
数値・仕様 |
出典・補足 |
| こどもNISA対象年齢 |
0歳〜17歳 |
2027年1月開始予定の制度仕様 |
| こどもNISA年間投資枠 |
最大60万円 |
2027年1月開始予定 of 制度仕様 |
| こどもNISA非課税保有期間 |
無制限 |
18歳以降は大人向けNISAへ自動移行 |
| 積立シミュレーション期間 |
15年間 |
毎月1000円の積立を想定 |
| 積立元本総額 |
18万円 |
15年間の累計投資額 |
| 預金運用時の想定利回り |
年0.4% |
シミュレーションの仮定値 |
| 預金運用時の15年後資産総額 |
約18万5,500円 |
増えたお金は約5,500円 |
| 投資運用時の想定利回り |
年7.0% |
シミュレーションの仮定値(投資信託想定) |
| 投資運用時の15年後資産総額 |
約31万3,000円 |
増えたお金は約13万3,000円 |
| 楽天証券未成年口座の最低投資額 |
100円から |
投資信託の最低買付金額 |
前提となる制度・仕組み
今回の講義の前提となっているのは、未成年を対象とした非課税投資制度です。2023年末まで提供されていた「ジュニアNISA」は新規口座開設が終了しており、それに代わる制度として2027年1月から「こどもNISA」が創設される予定となっています。非課税投資制度とは、株式や投資信託の運用によって得られた分配金や売却益に対して、通常であれば約20%課せられる所得税や住民税が非課税になる仕組みです。これにより、運用成果をそのまま次の投資や教育資金に充当することが可能になります。ただし、これらの制度は税制改正などにより、将来的に内容が変更される可能性がある点に留意が必要です。
他の選択肢との比較
子どもの教育資金や将来の資産形成を目的とした主な準備方法について、コスト、流動性、リスク、手間の観点から比較します。
| 準備方法 |
コスト(手数料等) |
流動性(引き出しやすさ) |
リスク |
手間 |
編集部注・補足 |
| こどもNISA(投資信託) |
低(信託報酬等のみ) |
中(12歳以降引き出し可能) |
中〜高(元本割れのリスクあり) |
低(自動積立設定が可能) |
2027年開始予定。長期分散投資向き |
| 定期預金 |
極めて低い |
高(いつでも解約可能) |
極めて低い(元本保証) |
低 |
金利が低く、物価上昇による購買力低下リスクあり |
| 学資保険 |
中(途中解約時は元本割れあり) |
低(満期まで引き出し制限あり) |
低(保険会社の破綻時除く) |
低(口座振替等で自動積立) |
保障機能があるが、返戻率は運用の利回りに劣る傾向 |
見落としてはいけないリスク
投資には、資産を増やす可能性と同時に、元本を割り込むリスクが常に存在します。シミュレーションで示された年利7.0%という運用成果は、世界的な経済成長が継続することを前提とした仮定の数値にすぎません。株式市場が暴落した場合や、為替相場が急激に円高に振れた場合には、投資した元本を大きく下回る損失が発生する可能性があります。また、こどもNISAで投資信託を購入する場合、信託報酬などの管理費用が保有期間中に毎日差し引かれます。運用成績がマイナスであっても、これらの手数料は発生し続けるため、長期的なコスト負担が運用の足を引っ張るリスクがあります。さらに、2027年開始予定の制度であるため、今後の政治情勢や税制改正によって、非課税枠や引き出し制限などのルールが変更されるリスクも考慮しなければなりません。
この話が当てはまる人・当てはまらない人
当てはまる人
- 子どもの教育資金を10年以上の長期的な視点で準備したいと考えている保護者
- 預金金利の低さに限界を感じ、物価上昇に対抗できる資産形成手段を模索している世帯
- 家庭内でのマネー教育に関心があり、子どもにお金の大切さや社会の仕組みを教えたい親
当てはまらない人
- 2〜3年以内に大学進学や高校進学を控えており、直近で確実に使う予定がある資金を準備したい人
- 元本が1円でも減ることを許容できず、確実な安全性を最優先にしたいと考えている人
- 毎月の余剰資金が十分に確保できず、日々の生活費のやりくりに余裕がない世帯
まとめ
本動画は、親子で一緒にお金について考えるきっかけを提供する優れた教育コンテンツです。横山氏が実践する「家族マネー会議」は、家庭内でのコミュニケーションを深めながら、実践的な金銭感覚を養うための極めて有効なアプローチであると考えられます。また、2027年から始まる「こどもNISA」は、長期的な教育資金づくりの強力な選択肢となるでしょう。読者の皆様が次に取るべき行動は、まず家庭内でのお金に関する会話を増やすことです。そして、将来の資金計画を立てた上で、楽天証券などの公式サイトで未成年口座の開設手続きや取扱商品、手数料体系などの詳細を確認することをお勧めします。
動画のタイムテーブル
- 1:09司会によるイベントプログラムと東証見学ツアーの案内
- 2:17楽天家計簿アプリの紹介CM
- 3:01第一部「親子で学ぶお金の教室」がスタート
- 5:55小学生のなりたい職業ランキング(2015年と2024年)の比較解説
- 8:14お小遣いの渡し方やお金の使い方の工夫についてトーク
- 13:35第二部「子どもと家族のお金のハナシ」がスタート
- 15:00子どもへのお金教育に関するアンケート結果の発表
- 16:34横山家が実践する「家族マネー会議」とプレゼン大会の紹介
- 18:102027年開始予定の「こどもNISA」制度の概要スライド解説
- 19:35「こどもNISA」と「ジュニアNISA」の違いを比較解説
- 21:12お年玉を15年間積立投資した場合のシミュレーション提示
- 21:52楽天証券の「こども口座(未成年口座)」の特徴とメリット紹介
口座開設は無料
新NISAの口座、手数料と取扱商品で比べてから決める
同じ商品でも、証券会社によって手数料・ポイント還元・取扱本数が違います。口座開設と維持は無料なので、比較したうえで選ぶだけで長期のコスト差が変わります。
主要ネット証券を比較する→提供: SBI証券
本記事は元動画の映像・音声をAIが解析して自動生成したものであり、特定の金融商品の取得・売却を勧誘するものではなく、投資助言にも該当しません。当サイトは金融商品取引業者ではありません。投資判断は必ずご自身の責任で、目論見書などの一次情報の確認と専門家への相談のうえ行ってください。金融商品には元本割れのリスクがあり、税制・手数料は変更される場合があります。元動画を見る(解析モデル: gemini-3.5-flash)