東京商工リサーチの調べによると、ブランド品や高級時計などを扱うリユース市場が成長を続ける一方で、免税販売制度を巡る不適切な取引や税務リスクが表面化しています。物価高を背景に循環型消費への関心が高まり、中古品の需要が伸びていることに加え、訪日外国人の購買も市場拡大を支えています(東京商工リサーチ、11/21確認)。
 画像:東京商工リサーチ(公式発表)
免税販売を巡る不正と追徴課税の背景
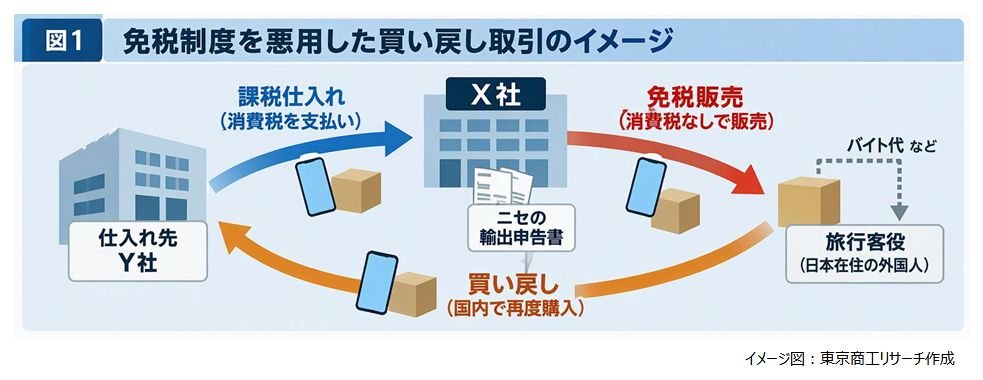
リユース市場の拡大を支えてきた要因の一つが、訪日外国人による旺盛な購買需要です。高級時計やブランド品は訪日客に人気があり、免税制度を利用できることも購入を後押ししてきました。しかし、制度を悪用した取引への監視は強まっています。
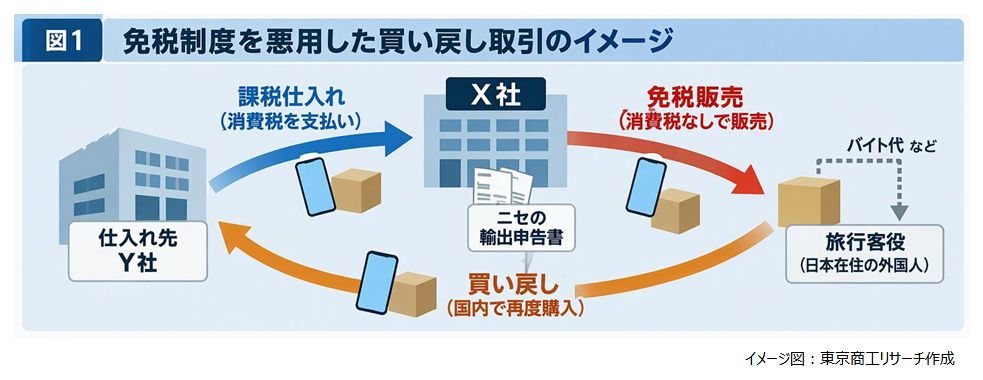
2026年10月には、ブランド品の買取・販売を手がけるOKURAが、免税販売を巡り東京国税局から約5億円の追徴課税を受けました。報道によると、転売目的が疑われる顧客への販売が問題視されたといいます。東京商工リサーチの記事では、ブローカーを通じて免税対象者を集める手口や、SNSなどで募った購入代行者が免税価格で商品を買い、国内で再び買い戻す取引も確認されているとしています。ただし、これらの手口がOKURAの事案で使われたと確認されたわけではありません。
国税庁によると、2024年6月までの1年間に、免税販売制度などに関連して追徴課税された金額は約81億円に達しました。これは同期間に制度などに関連して課された追徴税額で、リユース業界だけの金額ではありません。税当局は輸出免税や消費税還付の調査を強化し、実態のない免税売上や架空取引による還付申告にも厳しく対応しています。
制度の不適切な利用は、意図的な不正をしていない事業者にも影響し得ます。管理が不十分と判断された場合、追加課税に加えて金融機関や取引先からの信用低下につながる可能性があるためです。成長率や売上規模だけでなく、取引の透明性や事業を継続できる管理体制も、評価の対象になっています。
 画像:東京商工リサーチ(公式発表)
「リファンド方式」の導入と事業者への影響
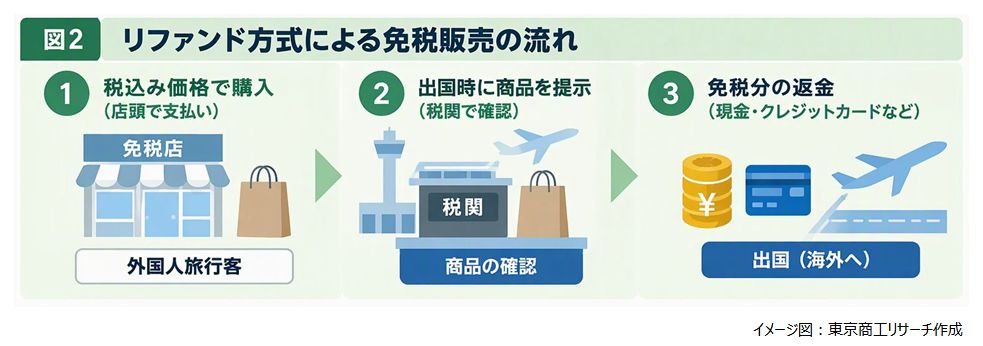
免税制度の適正化を図るため、2026年11月に「リファンド方式」が導入されました。旅行者は購入時に税込価格を支払い、出国時に税関で旅券、購入情報、商品の現物を確認された後、消費税相当額の還付を受けます。従来は購入時に消費税が免除されていましたが、新制度では商品が実際に国外へ持ち出されたことを確認してから還付する形です。
この変更により、購入する旅行者は購入時に税込額をいったん支払う必要があります。事業者には制度に対応するシステム改修や事務負担が生じます。特に免税取引への依存度が高い会社では、新制度の下で取引や業務にどのような変化が出るかを見極めることが課題です。
金融機関の与信判断と内部管理体制の視点
リユース事業者を巡る金融機関の評価では、売上規模や成長率に加えて、資金の流れや内部管理体制も重視されています。仕入先の多くが消費者であるため、商品の流通経路を把握しにくいという業界特有の事情があります。また、高級時計やブランド品は市場価格の変動が大きく、適正な在庫評価と商品管理が収益を左右します。
管理項目は免税販売だけではありません。本人確認、古物営業法への対応、取引記録の保存も重要とされます。決算資料だけでは事業の実態をつかみにくいため、金融機関には収益に加えて資金の流れまで分析することが求められます。東京商工リサーチが紹介した金融機関の担当者も、与信判断で資金の透明性や内部管理を確認し、免税取引の比率が高い事業者では税務リスクと内部統制の整備状況を重要なポイントに挙げています。
さらに、換金性の高い高級時計やブランド品を扱う事業者は、マネーロンダリング対策の面でも継続的なモニタリングの対象となる可能性があります。免税制度への対応に限らず、取引の記録や確認が実際に機能しているかが、金融機関や取引先からの評価に関わります。
判断ガイド免税取引の比率に応じた備え方1つの迷いに、状況ごとのおすすめと理由開く閉じる
判断ガイド
免税取引の比率に応じた備え方
状況ごとのおすすめと理由です。どれを選ぶかは、ご自身の状況で決めてください。
制度変更への備えを急ぐべき?
- 状況
- 免税取引への依存度が高い
- おすすめ
- システム改修と事務負担を先に確認する
- 理由
- 免税取引への依存度が高い事業者は、制度変更後の動向に注意が必要とされています。比率を把握すれば影響の見極めに役立ちますが、与信判断では税務リスクや内部統制の整備状況も見られます。
- 出どころ
- 出典・tsr-net.co.jp
- 状況
- 免税取引への依存度は高くない
- おすすめ
- 本人確認や記録保存も点検する
- 理由
- 免税取引の比率が低くても、本人確認や古物営業法への対応、取引記録の保存は重要な管理項目です。制度対応だけでなく、資金の流れや内部管理体制も金融機関や取引先の評価に関わります。
- 出どころ
- 出典・tsr-net.co.jp
不安Q&A
事業者の税務リスクと与信への影響
Q2026年11月から旅行者の支払いと還付はどう変わる?▾
旅行者は購入時に税込価格を支払い、出国時に税関で旅券、購入情報、商品の現物を確認された後、消費税相当額の還付を受ける仕組みです。
出典・tsr-net.co.jp今できること免税販売を扱う事業者は、税込販売や出国時確認に関わるシステム改修と事務負担を洗い出す。
Q免税販売を悪意なく行っていても追徴課税のリスクはある?▾
制度を悪意なく運用している事業者にも影響が及ぶ可能性があり、管理体制が不十分な場合は追加課税などの税務リスクや、金融機関・取引先からの信用低下につながる可能性があります。
出典・tsr-net.co.jp今できること本人確認、古物営業法への対応、取引記録の保存状況を社内で照合し、管理運用を点検する。
Q約81億円の追徴課税はリユース業界だけの金額?▾
国税庁によると、2024年6月までの1年間に免税販売制度などに関連して追徴課税された金額は約81億円です。リユース業界だけの金額ではなく、制度などに関連する全体の額です。
出典・tsr-net.co.jp今できること約81億円を自社やリユース業界だけの数字と見なさず、自社の免税取引と管理状況を別に確認する。
Q免税取引の比率は金融機関の与信判断に影響する?▾
金融機関の担当者は、資金の流れの透明性や内部管理体制も確認するとしています。特に免税取引の比率が高い事業者では、税務リスクの有無や内部統制の整備状況が判断の重要なポイントです。
出典・tsr-net.co.jp今できること免税取引の比率に加え、資金の流れや内部統制の整備状況を説明できるよう確認する。
Qリファンド方式の導入で旅行者の手続きはどう変わりましたか?▾
旅行者は購入時に税込価格を支払い、出国時に税関で旅券や商品の確認を受けてから消費税相当額の還付を受ける仕組みになりました。
Q金融機関がリユース事業者の与信判断で重視している点は何ですか?▾
売上規模だけでなく、資金の流れの透明性や内部管理体制の整備状況、税務リスクの有無などが重要な判断ポイントとされています。