要約版:専門用語を控えて説明しています
税金が戻る人は1月1日から申告できる
源泉徴収税額が0円なら、申告しても戻る所得税はありません。
税金が戻る人は、2月16日を待たずに2027年1月1日から申告書を出せます。
還付申告は5年間出せますが、青色申告特別控除を受ける場合などは、3月15日までに出す必要があります。
出す義務がある人は3月15日が期限
確定申告をする人は、原則として2月16日から3月15日までに出します。
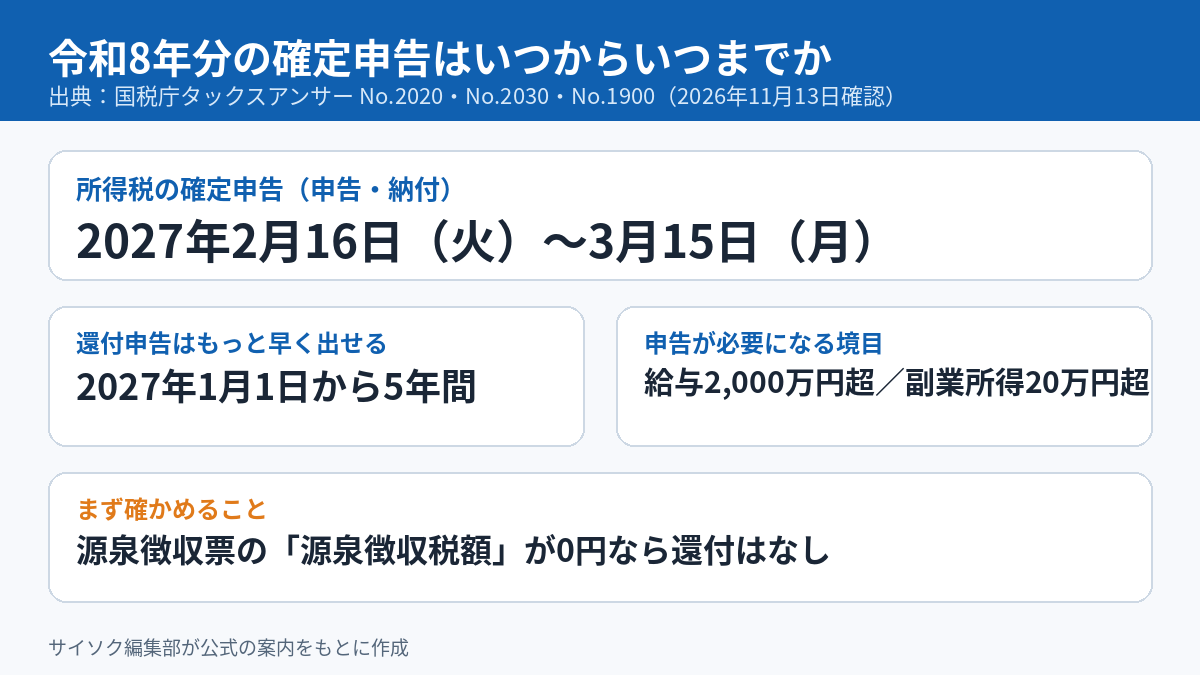
申告と納付の期限は、2027年3月15日(月)です。
給与の年間収入が2,000万円を超える人などは、確定申告が必要です。
大部分の給与をもらう人は、勤め先の年末調整で手続きが終わるため、確定申告は要りません。
手続きは国税庁の案内で確かめる
申告書は「確定申告書等作成コーナー」で作れます。提出先は所轄税務署です。
令和8年(2026年)分の受付開始日は、今回確認した公式ページには書かれていません。1月に入ったら国税庁の案内で確かめてください。
申告と納付の期限も、2027年3月15日(月)です。税金が戻るだけの「還付申告」は、この期間を待たなくてよく、2027年1月1日(金)から5年間出せます。
国税庁タックスアンサーNo.2020は、申告の期間を「原則として、その年の翌年2月16日から3月15日まで」としています。申告と納付の期限は「原則として、その年の翌年3月15日」です。
2027年は、2月16日が火曜日、3月15日が月曜日で、どちらも平日です。そのため今回は、期限が翌日へずれる扱いにはなりません。
2027年の日付を、カレンダーで先に押さえる
表は記事の最初(要点の下)にあります
確定申告の期間の長さは、次のとおりです(サイソク編集部の計算)。
- 2月16日から2月28日まで:13日
- 3月1日から3月15日まで:15日
- 合計:28日間
還付申告の5年間を令和8年分に当てはめると、2027年1月1日から2031年12月31日までです(サイソク編集部の計算)。ただし特例によっては3月15日までの提出が必要です。そのため「5年あるから後でよい」とは限りません。
期限が土曜日・日曜日・祝日などに当たる場合は、その翌日が期限になる扱いがあります。今回は3月15日が月曜日なので、この扱いは使いません。
令和8年分専用のe-Taxや「確定申告書等作成コーナー」の公開日は、今回確かめたタックスアンサーには書かれていません。1月に入ったら、国税庁の案内で最新の受付開始日を確かめてください。
自分はどちらか、出す義務がある人と税金が戻る人
源泉徴収票の「源泉徴収税額」の欄を先に見てください。国税庁タックスアンサーNo.2030は、源泉徴収税額が0円の人は、申告しても還付される所得税額はないとしています。
期間内に出す必要がある人
確定申告をする人は、原則として2027年2月16日から3月15日までに出します。
給与をもらっている人でも、次のような人は確定申告が必要です(国税庁タックスアンサーNo.1900。確定申告をすれば税金が還付される人は除きます)。
- 給与の年間収入金額が2,000万円を超える人
- 給与を1か所から受けていて、その全部が源泉徴収の対象となる場合に、給与所得と退職所得を除く各種の所得金額の合計額が20万円を超える人
- 給与を2か所以上から受けていて、その全部が源泉徴収の対象となる場合に、年末調整されなかった給与の収入金額と各種の所得金額の合計額が20万円を超える人。ただし、給与の収入金額の合計額から所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く)を差し引いた金額が150万円以下で、さらに各種の所得金額の合計額が20万円以下の人は申告は不要です
大部分の給与所得者は、勤め先の年末調整で所得税額が確定し、納税も完了するため、確定申告は要りません。
義務はなくても、出すと税金が戻る人
確定申告書を出す義務がない人でも、源泉徴収された所得税額や予定納税をした所得税額が、1年間の所得について計算した所得税額より多いことがあります。そのときは、確定申告で納め過ぎの所得税の還付を受けられます。これが還付申告です(国税庁タックスアンサーNo.2030)。
国税庁が挙げている例は次のとおりです。
- 年の途中で退職し、年末調整を受けずに源泉徴収税額が納め過ぎとなっているとき
- 一定の要件を満たしたマイホームの取得などをして住宅ローンがあるとき(住宅借入金等特別控除)
- 災害や盗難などで資産に損害を受けたとき(雑損控除)
- 多額の医療費を支出したとき(医療費控除)
- 特定の寄附をしたとき(寄附金控除)
当てはまる人は、2月16日を待たず、2027年1月1日から申告書を出せます。
期限を過ぎると困る特例が、還付申告にもある
還付申告は5年間出せます。ただし、青色申告特別控除(55万円、65万円)を受けようとする場合など、特例によっては要件があります。
その場合、還付申告でも法定申告期限(原則として翌年3月15日)までに提出する必要があります(国税庁タックスアンサーNo.2030)。令和8年分では2027年3月15日(月)です。
申告書を出した後、税務署から納付書の送付や納税通知書によるお知らせはありません(国税庁タックスアンサーNo.2020)。納める税金がある人は、振替納税やクレジットカード納付、コンビニ納付(QRコード)などから自分で選び、3月15日までに納めます。
判断ガイド1月に出すか、3月まで待つか2つの迷いに、状況ごとのおすすめと理由開く閉じる
判断ガイド
1月に出すか、3月まで待つか
状況ごとのおすすめと理由です。どれを選ぶかは、ご自身の状況で決めてください。
還付申告は1月に出す?2月まで待つ?
- 状況
- 医療費控除などで税金が戻りそうな会社員
- おすすめ
- 急がなくてよい。1月から出すこともできる。
- 理由
- 還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できると書かれている。ただし青色申告特別控除などを使う場合は、3月15日までの提出が必要になることがある。
- 出どころ
- 出典・nta.go.jp
納める税金がある場合、どの方法で払う?
- 状況
- 申告後に納付書が届かないことを知っている人
- おすすめ
- 振替納税、クレジットカード納付、コンビニ納付などから自分で選ぶ。
- 理由
- 申告書の提出後に税務署から納付書の送付や納税通知書によるお知らせはない。そのため、自分で納付方法を選んで3月15日までに納める必要がある。
- 出どころ
- 出典・nta.go.jp
不安Q&A
会社員でも出すべき?戻る?
Q会社員でも確定申告は必要ですか?▾
大部分の給与所得者は年末調整で所得税額が確定するので、確定申告は要らない。給与が2,000万円を超える人や、給与以外の所得が20万円を超える人などは申告が必要になる。
出典・nta.go.jp今できること給与以外の所得(副収入など)が20万円を超えるかを確かめる。
Q税金が戻る場合、いつから申告できますか?▾
還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる。医療費控除や寄附金控除などで戻るケースが挙げられている。
出典・nta.go.jp今できること医療費や寄附の領収書をそろえ、1月1日以降に申告書を作って出す。
Q申告したあと、納付のお知らせは届きますか?▾
申告書の提出後に、税務署から納付書の送付や納税通知書によるお知らせはない。納める人は、振替納税、ダイレクト納付、クレジットカード納付、コンビニ納付(QRコード)などから方法を選んで納付する。
出典・nta.go.jp今できること納付方法を申告の前に決め、3月15日までに納める。
Q申告の内容が間違っていたら、あとから直せますか?▾
還付を受けるべき税金を少なく申告していた場合、更正の請求で納めすぎの所得税の還付を受けられる。できる期間は原則として還付申告書を提出した日から5年以内。
出典・nta.go.jp今できること還付申告書の提出日を控えに書き留め、5年以内かを数えておく。
Q還付申告は2月16日より前に出せますか?▾
出せます。還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。令和8年分なら2027年1月1日からです(国税庁タックスアンサーNo.2030)。